中国からの新たな報告書は、地元企業が電気自動車の動力を巡る世界的な競争の運転席にしっかりと座っていることを明らかにした。 2025 年の最初の 10 か月間で、世界では EV バッテリーに蓄えられるエネルギー総量が大幅に増加し、933.5 GWh に達しました。
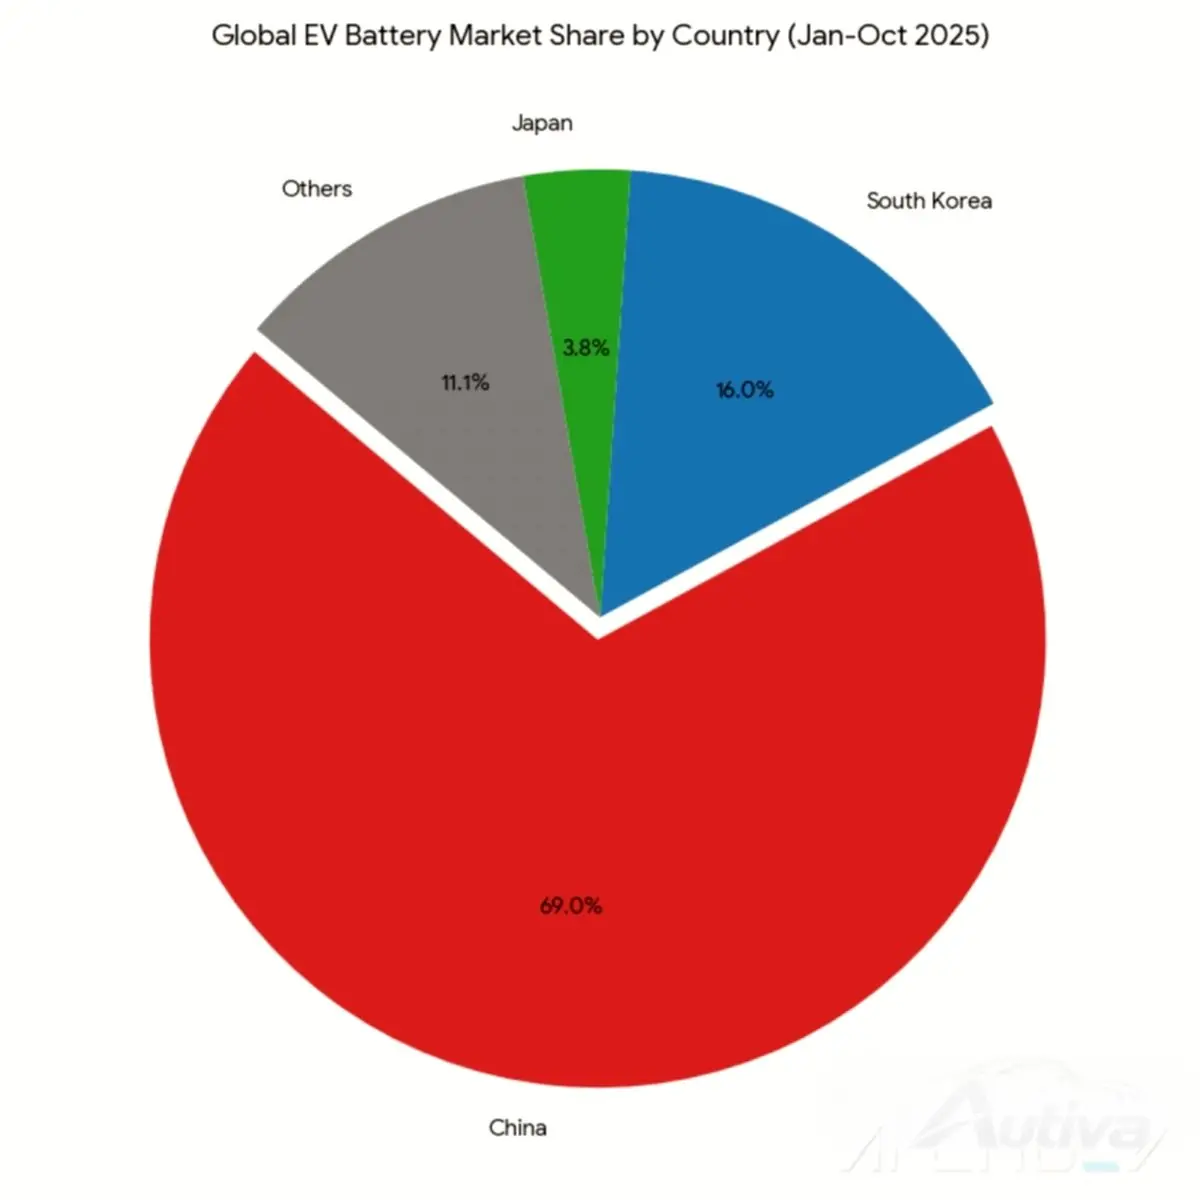
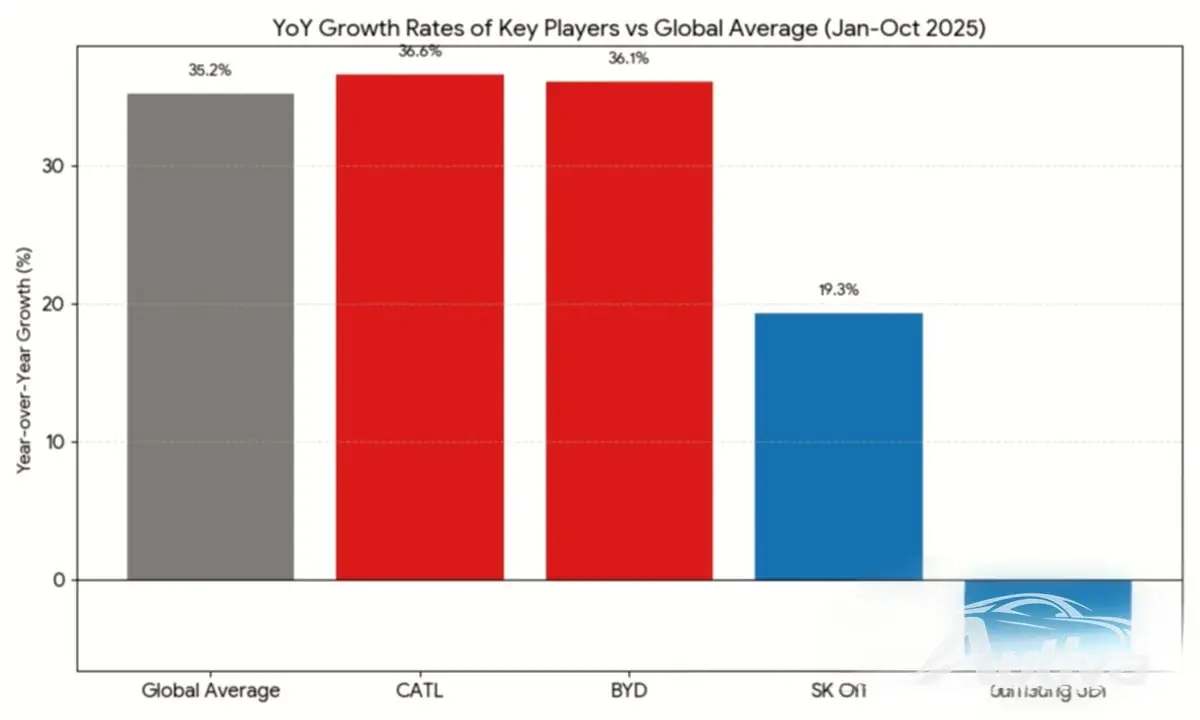
数字を詳しく見ると、このすべてのパワーがどこから来ているのかがわかります。世界のバッテリーサプライヤー上位 10 社のうち 6 社は中国に拠点を置く企業です。これら 6 社は世界市場の 68.9% を支配しており、合計容量は 644.4 GWh に達します。これは前年に比べてほぼ 3 ポイント増加しています。先頭に立っているのは中国の大手企業、CATL と BYD で、両社を合わせて全世界に設置されているバッテリー電力の半分以上を占めています。
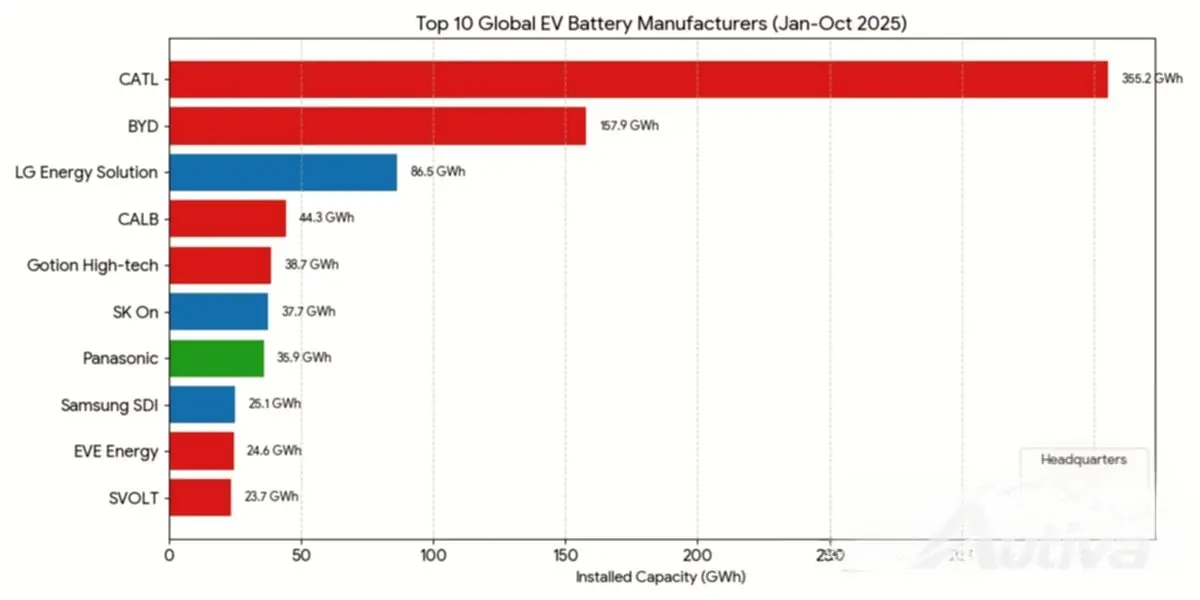
CATL は誰もが認めるヘビー級チャンピオンで、355.2 GWh を設置しナンバー 1 の座を守り続けています。同社の市場シェアは38.1%に上昇し、最も近い競合他社のシェアの2倍以上となった。BYDは157.9GWhを設置し、16.9%のシェアを確保し、余裕で2位につけた。 BYD がユニークなのは、自社のバッテリーと独自の電気自動車とプラグインハイブリッドの両方を製造していることです。 11月だけでBYDは海外で乗用車とピックアップトラックを13万台以上販売し、前年比ほぼ4倍に増加した。
Gotion High-tech (38.7 GWh、シェア 4.1%)、CALB (44.3 GWh、4.7%)、EVE Energy (24.6 GWh、2.6%)、SVOLT (23.7 GWh、2.5%) などの他の中国企業も順位を上げています。
残りのトップの座は韓国と日本のサプライヤーが占めているが、両者を合わせた市場シェアはわずかに低下している。 LG Energy Solution は 86.5 GWh の設備容量で 3 位です。同社は、人気のKia EV 3などのKiaforモデルや、Equinox、Blazer、SilveradoなどのUltiumプラットフォームEV用のシボレーなど、大手自動車メーカーへの主要サプライヤーです。しかし、同じくLGエネルギーソリューションのバッテリーを使用するテスラの一部モデルの販売が低迷し、成長が鈍化した。
テスラへの主要サプライヤーであるパナソニック(35.9ギガワット時)は、北米の他の自動車メーカーとの取引を拡大し、獲得することに懸命に取り組んでいる。一方、SK On (37.7 GWh) は、ヒュンダイ イオニック 5、起亜自動車 EV 6、およびさまざまなフォードやフォルクスワーゲンの電気自動車などの車両に電力を供給します。 Samsung SDI (25.1 GWh) は、BMW の i4、i5、i7、iX やアウディ Q6 e-Tron などの主要電動モデルに供給しています。
バッテリーの覇権をめぐる争いは複数の戦線で繰り広げられている。 CATL のバッテリーは、Zeekr や Xiaomi などの中国ブランドの幅広い人気 EV に搭載されており、また、Tesla、BMW、Volkswagen などの世界的企業のモデルにも搭載されています。市場の成長に伴い、BYD はヨーロッパで大きな成功を収めており、手頃な価格で競争力のある車両のおかげで、今年の最初の 10 か月間でバッテリー使用量が 216% 以上急増しました。
今後、業界は単純な世界展開よりも、戦略的な現地運営に重点を置くようになります。企業は材料を確保するために長期契約を結んでおり、北米や欧州で電気自動車が組み立てられている場所の近くにバッテリーの生産を増やす計画を立てている。この変化は、電池企業が優位性を維持するために、さまざまな地域の規則や要求に迅速に適応する必要があることを意味します。
世界の自動車メーカーは、エネルギー密度の向上、寿命の延長、より信頼性の高い現地サプライチェーンなど、優れたバッテリー技術を継続的に追求しており、競争はますます激化しています。 2026 年以降の EV 市場を支配するには、地域全体で絶えず進化する規制と消費者の好みに対処することが不可欠です。ガソリン車からの移行は、パワーダイナミクスの根本的な変化を表しており、現在、そのパワーはアジアに最も集中しています。