Новый отчет из Китая показывает, что местные компании прочно занимают лидирующие позиции в глобальной гонке за электромобилями. За первые десять месяцев 2025 года в мире произошел большой скачок общего количества энергии, хранимой в аккумуляторах электромобилей, достигнув 933,5 ГВтч.
Внимательный взгляд на цифры показывает, откуда берется вся эта мощь. Шесть из десяти крупнейших мировых поставщиков аккумуляторов — компании, базирующиеся в Китае. Вместе эти шесть компаний контролируют 68,9% мирового рынка с совокупной мощностью 644,4 ГВтч. Это почти на 3 процентных пункта больше, чем в предыдущем году. Лидерами являются китайские гиганты CATL и BYD, на которые вместе приходится более половины всей установленной мощности аккумуляторов в мире.
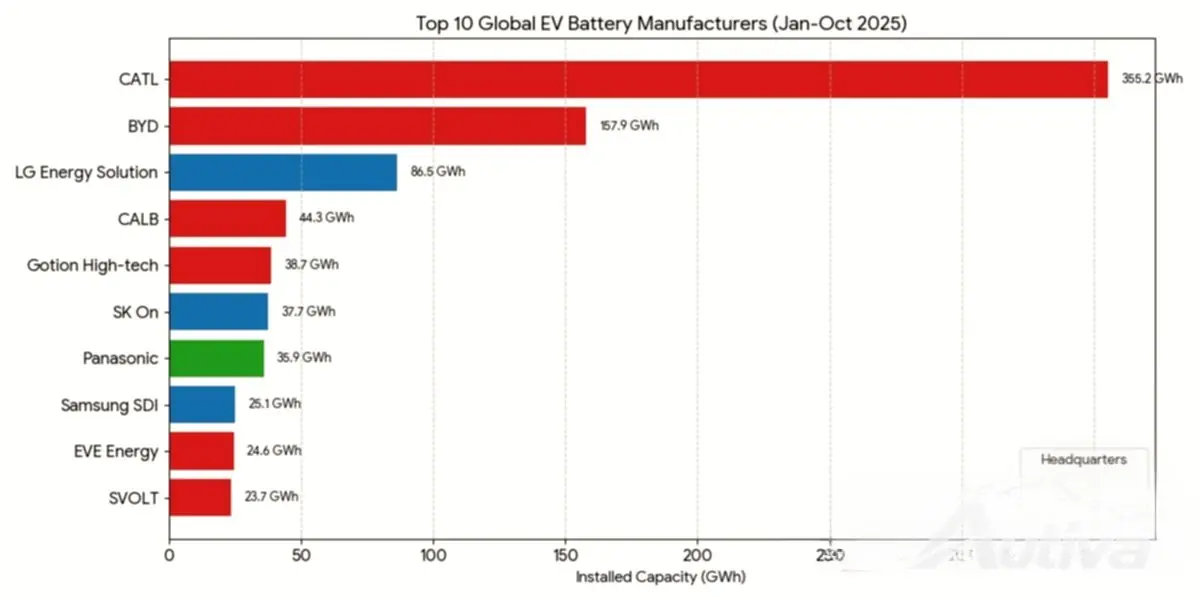
CATL является бесспорным чемпионом в тяжелом весе, удерживая первое место с установленной мощностью 355,2 ГВтч. Ее рыночная доля выросла до 38,1%, что более чем вдвое превышает долю ее ближайшего конкурента. BYD уверенно занимает второе место, установив 157,9 ГВтч и обеспечив себе долю в 16,9%. Уникальность BYD заключается в том, что она производит как собственные батареи, так и собственные электромобили и подключаемые гибриды. Только в ноябре BYD продала за рубежом более 130 000 легковых автомобилей и пикапов, что почти в четыре раза больше, чем в предыдущем году.
Другие китайские компании, такие как Gotion High-tech (38,7 ГВтч, доля 4,1%), CALB (44,3 ГВтч, 4,7%), EVE Energy (24,6 ГВтч, 2,6%) и SVOLT (23,7 ГВтч, 2,5%), также поднимаются по рейтингу.
Остальные первые места занимают южнокорейские и японские поставщики, хотя их совокупная доля рынка несколько снизилась. LG Energy Solution занимает третье место с установленной мощностью 86,5 ГВтч. Это ключевой поставщик для крупных автопроизводителей, в том числе для моделей Kia, таких как популярный Kia EV 3, и Chevrolet для их электромобилей на платформе Ultium, таких как Equinox, Blazer и Silverado. Но замедление продаж некоторых моделей Tesla, в которых также используются батареи LG Energy Solution, замедлило его рост.
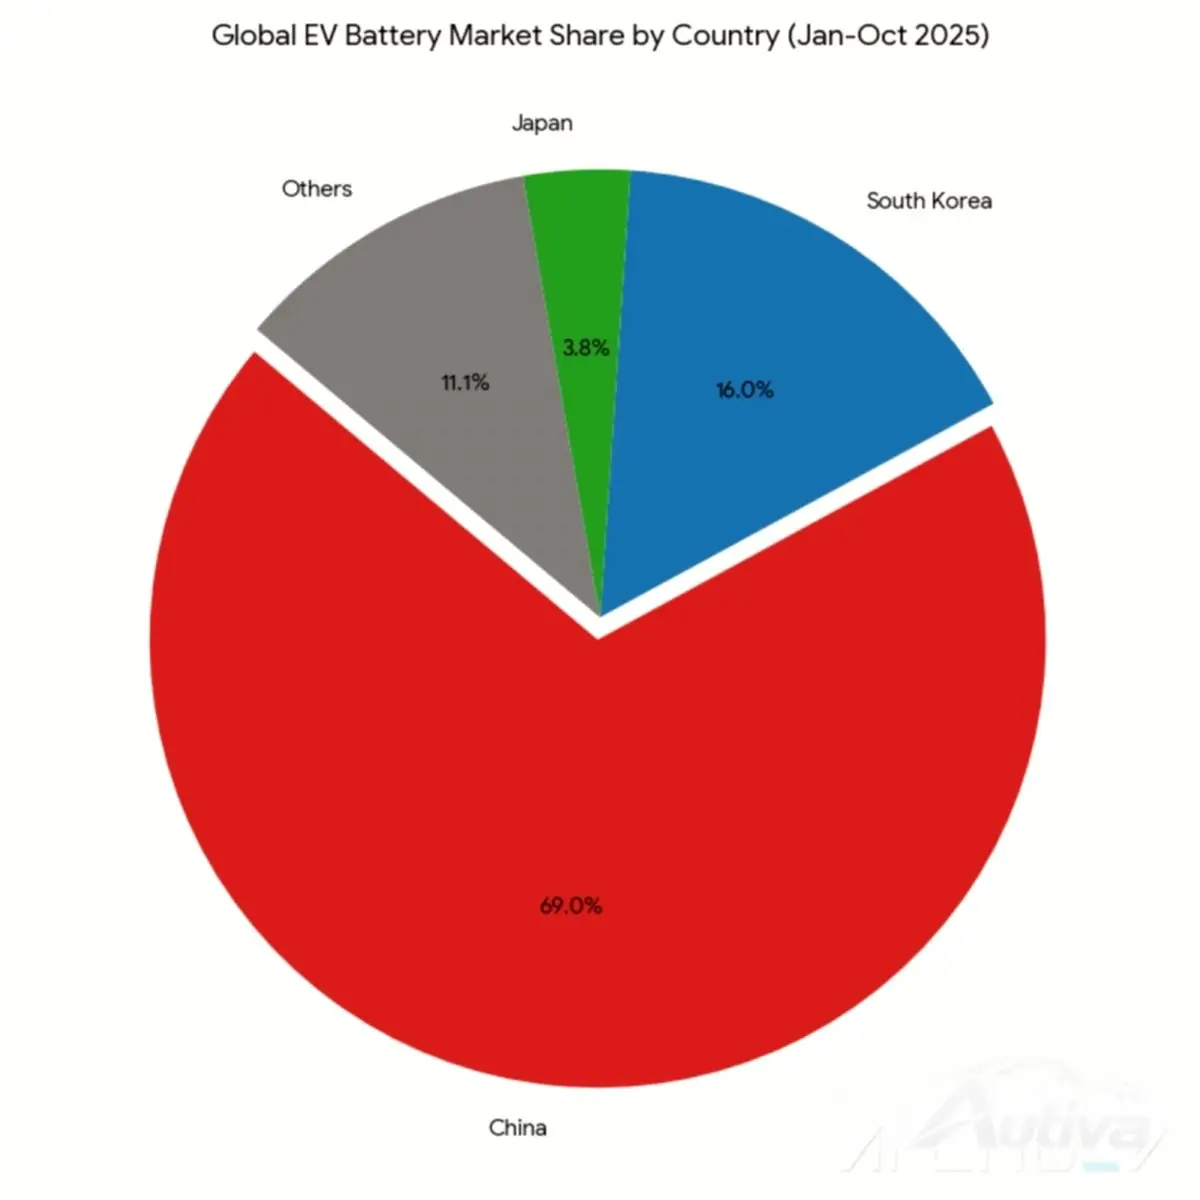
Panasonic (35,9 ГВтч), основной поставщик Tesla, прилагает все усилия, чтобы расширить свое присутствие и заключить сделки с другими североамериканскими автопроизводителями. Между тем, SK On (37,7 ГВтч) питает такие автомобили, как Hyundai Ioniq 5, Kia EV 6 и различные электромобили Ford и Volkswagen. Samsung SDI (25,1 ГВтч) поставляет основные электрифицированные модели BMW, такие как i4, i5, i7 и iX, а также Audi Q6 e-Tron.
Битва за превосходство в области аккумуляторов ведется на нескольких фронтах. Аккумуляторы CATL используются во многих популярных электромобилях китайских брендов, таких как Zeekr и Xiaomi, а также в моделях таких мировых игроков, как Tesla, BMW и Volkswagen. По мере роста рынка BYD добивается огромного успеха в Европе, где использование ее аккумуляторов выросло более чем на 216% за первые десять месяцев года благодаря доступным и конкурентоспособным автомобилям.

В дальнейшем отрасль будет уделять меньше внимания простой глобальной экспансии и больше — стратегическим местным операциям. Компании заключают долгосрочные сделки по обеспечению материалами и планируют увеличить производство аккумуляторов ближе к местам сборки электромобилей в Северной Америке и Европе. Этот сдвиг означает, что производители аккумуляторов должны быстро адаптироваться к различным региональным правилам и требованиям, чтобы сохранить свое преимущество.
Мировые автопроизводители постоянно разрабатывают передовые аккумуляторные технологии, такие как повышенная плотность энергии, увеличенный срок службы и более надежные местные цепочки поставок, что делает конкуренцию все более жесткой. Наблюдение за постоянно меняющимися правилами и потребительскими предпочтениями в разных регионах будет иметь важное значение для доминирования на рынке электромобилей после 2026 года. Переход от бензиновых автомобилей представляет собой фундаментальный сдвиг в динамике мощности, и в настоящее время эта мощность наиболее сконцентрирована в Азии.