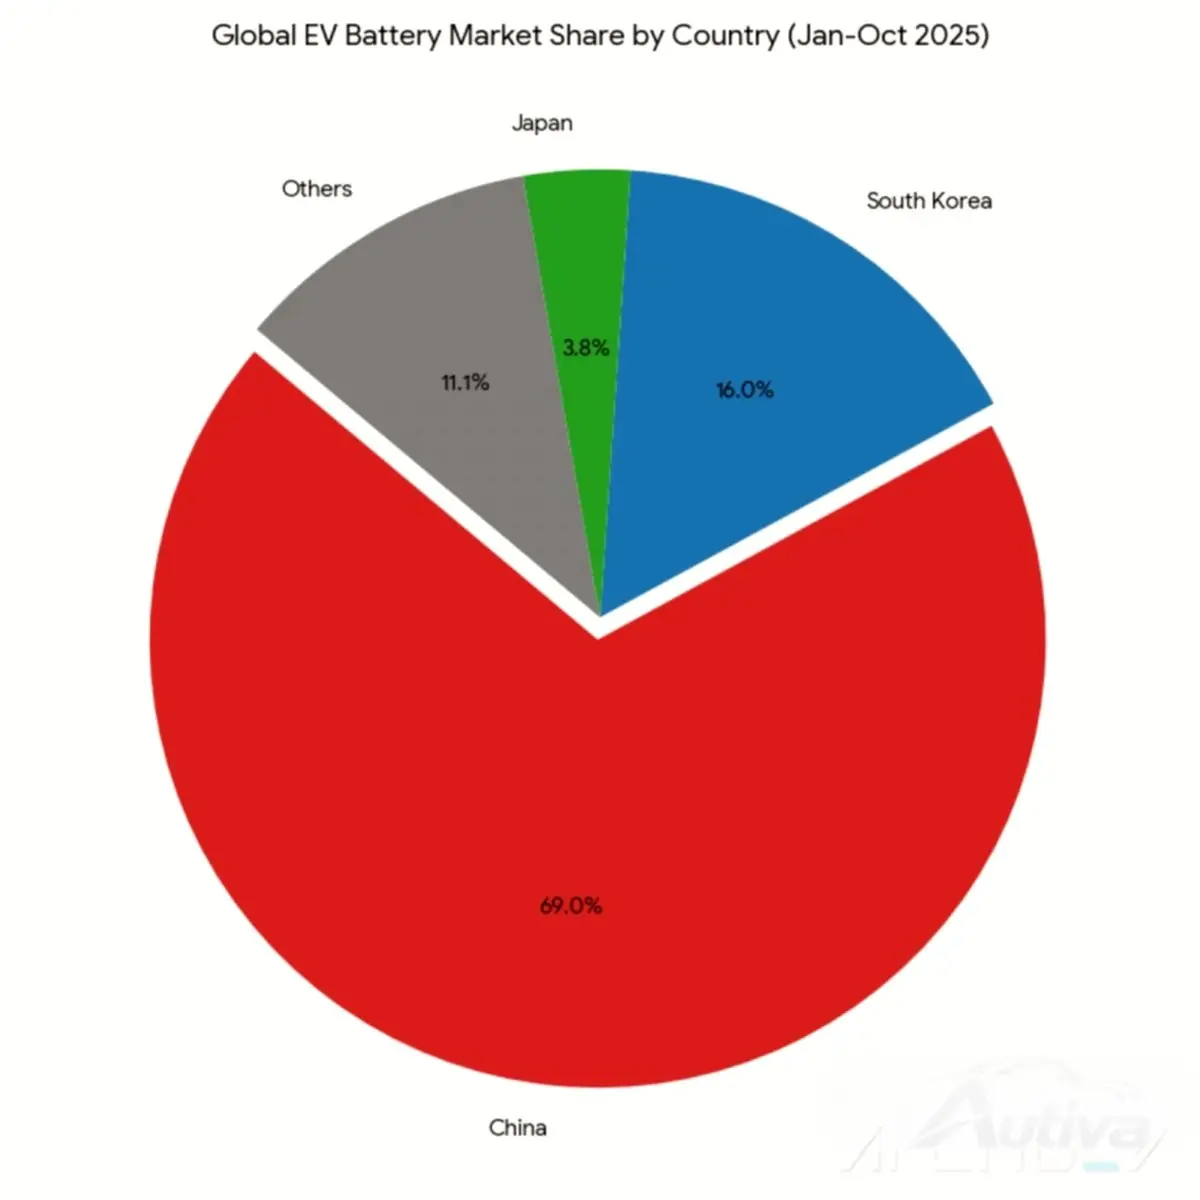
Uit een nieuw rapport uit China blijkt dat lokale bedrijven stevig aan het stuur zitten van de mondiale race om elektrische auto’s aan te drijven. Gedurende de eerste tien maanden van 2025 zag de wereld een grote sprong in de totale hoeveelheid energie opgeslagen in EV-batterijen, tot 933,5 GWh.
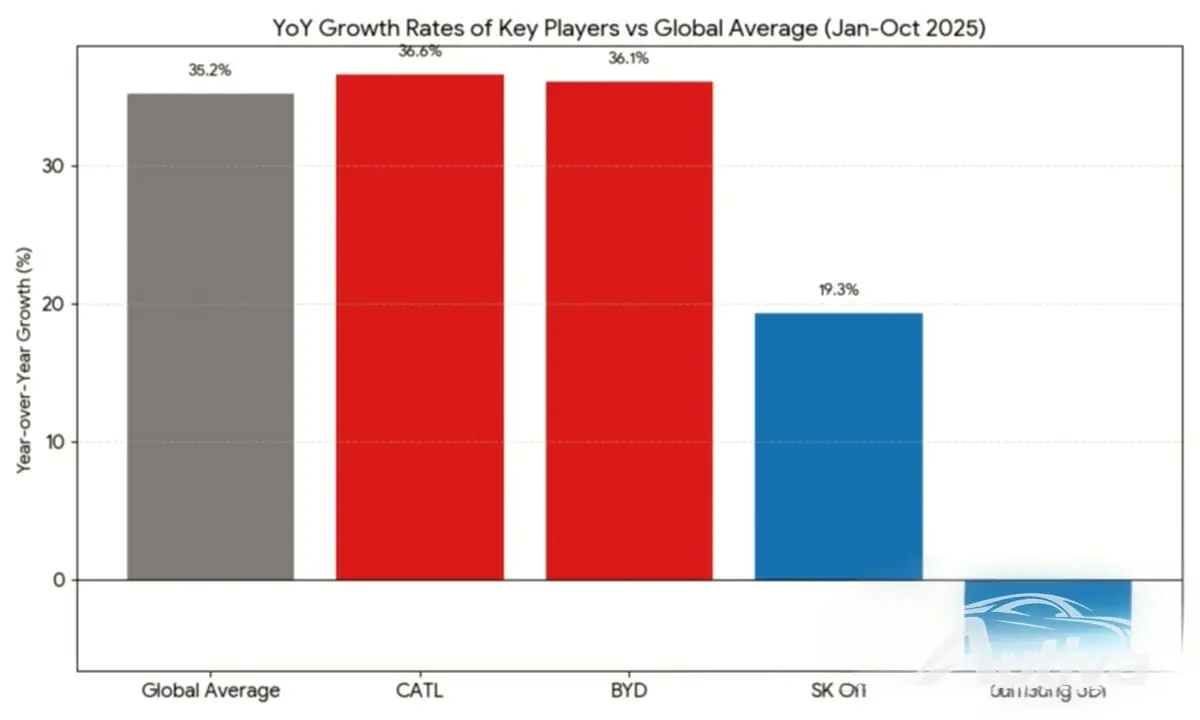
Een nadere blik op de cijfers laat zien waar al deze kracht vandaan komt. Zes van de tien grootste batterijleveranciers ter wereld zijn bedrijven gevestigd in China. Samen beheersen deze zes bedrijven maar liefst 68,9% van de wereldmarkt, met een gezamenlijke capaciteit van 644,4 GWh. Dit is bijna 3 procentpunt meer dan vorig jaar. Koplopers zijn de Chinese giganten CATL en BYD, die samen ruim de helft van het geïnstalleerde batterijvermogen ter wereld voor hun rekening nemen.
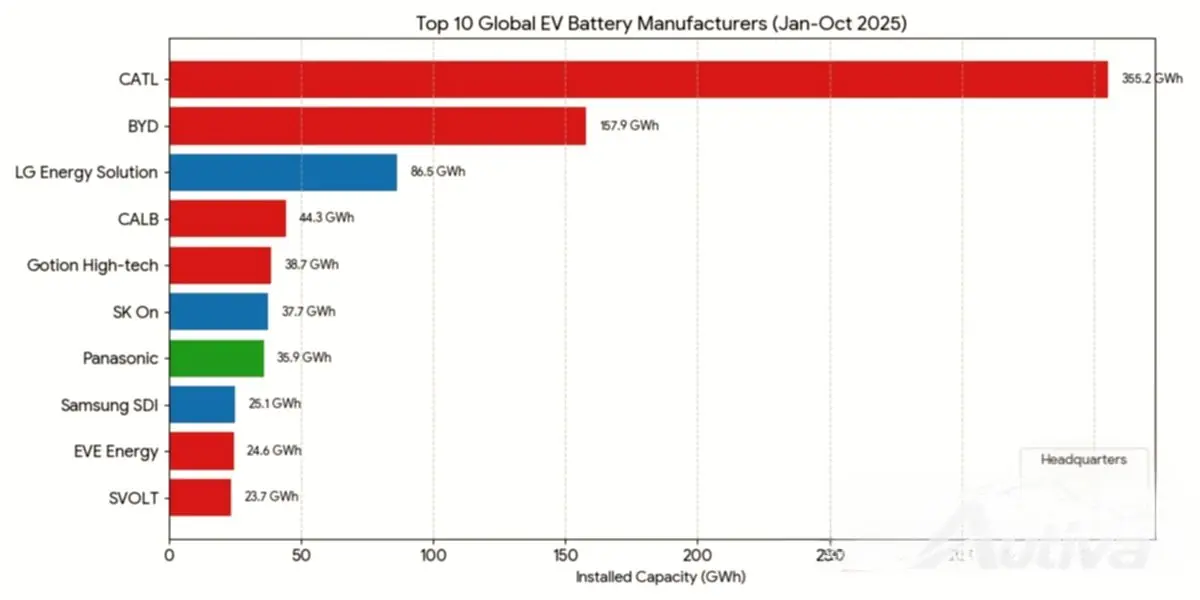
CATL is de onbetwiste zwaargewichtkampioen en staat op nummer één met een geïnstalleerd vermogen van 355,2 GWh. Het marktaandeel steeg naar 38,1%, wat meer dan het dubbele is van het aandeel van zijn naaste concurrent. BYD staat comfortabel op de tweede plaats, installeert 157,9 GWh en verzekert een aandeel van 16,9%. Wat BYD uniek maakt, is dat het zowel eigen accu’s als eigen elektrische auto’s en plug-in hybrides bouwt. Alleen al in november verkocht BYD meer dan 130.000 personenauto's en pick-ups in het buitenland, een bijna viervoudige stijging ten opzichte van het voorgaande jaar.
Andere Chinese bedrijven zoals Gotion High-tech (38,7 GWh, 4,1% aandeel), CALB (44,3 GWh, 4,7%), EVE Energy (24,6 GWh, 2,6%) en SVOLT (23,7 GWh, 2,5%) stijgen ook op de ranglijst.
De overige topposities zijn in handen van Zuid-Koreaanse en Japanse leveranciers, hoewel hun gecombineerde marktaandeel enigszins is gedaald. LG Energy Solution staat op de derde plaats met 86,5 GWh geïnstalleerd vermogen. Het is een belangrijke leverancier voor grote autofabrikanten, waaronder Kia voor modellen als de populaire Kia EV 3 en Chevrolet voor hun Ultium-platform-EV’s zoals de Equinox, Blazer en Silverado. Maar de tragere verkoop van sommige Tesla-modellen, die ook batterijen van LG Energy Solution gebruiken, vertraagde de groei.
Panasonic (35,9 GWh), een belangrijke leverancier voor Tesla, werkt er hard aan om zich uit te breiden en deals te sluiten met andere Noord-Amerikaanse autofabrikanten. Ondertussen drijft SK On (37,7 GWh) voertuigen aan zoals de Hyundai Ioniq 5, Kia EV 6 en verschillende elektrische auto's van Ford en Volkswagen. Samsung SDI (25,1 GWh) levert grote geëlektrificeerde modellen voor BMW, zoals de i4, i5, i7 en iX, evenals de Audi Q6 e-Tron.
De strijd om de suprematie van de batterij speelt zich op meerdere fronten af. De batterijen van CATL zijn te vinden in een breed scala aan populaire EV’s van Chinese merken als Zeekr en Xiaomi, maar ook in modellen van wereldspelers als Tesla, BMW en Volkswagen. Naarmate de markt groeit, boekt BYD enorm succes in Europa, waar het batterijgebruik in de eerste tien maanden van het jaar met ruim 216% is gestegen, dankzij de betaalbare en concurrerende voertuigen.
In de toekomst richt de sector zich minder op eenvoudige mondiale expansie en meer op strategische lokale activiteiten. Bedrijven sluiten langetermijnovereenkomsten om materialen veilig te stellen en zijn van plan om meer batterijproductie dichter bij de plaats te bouwen waar de elektrische auto's worden geassembleerd in Noord-Amerika en Europa. Deze verschuiving betekent dat batterijbedrijven zich snel moeten aanpassen aan verschillende regionale regels en eisen om hun voorsprong te behouden.
Mondiale autofabrikanten streven voortdurend naar superieure batterijtechnologie – zoals een hogere energiedichtheid, langere levensduur en betrouwbaardere lokale toeleveringsketens – waardoor de concurrentie steeds heviger wordt. Het navigeren door de voortdurend evoluerende regelgeving en consumentenvoorkeuren in verschillende regio’s zal essentieel zijn voor het domineren van de EV-markt na 2026. De transitie van benzinevoertuigen vertegenwoordigt een fundamentele verschuiving in de machtsdynamiek, en momenteel is die macht het meest geconcentreerd in Azië.