Ein neuer Bericht aus China zeigt, dass lokale Unternehmen den globalen Wettlauf um den Antrieb von Elektroautos fest im Griff haben. In den ersten zehn Monaten des Jahres 2025 erlebte die Welt einen großen Anstieg der in Elektrofahrzeugbatterien gespeicherten Gesamtenergiemenge auf 933,5 GWh.
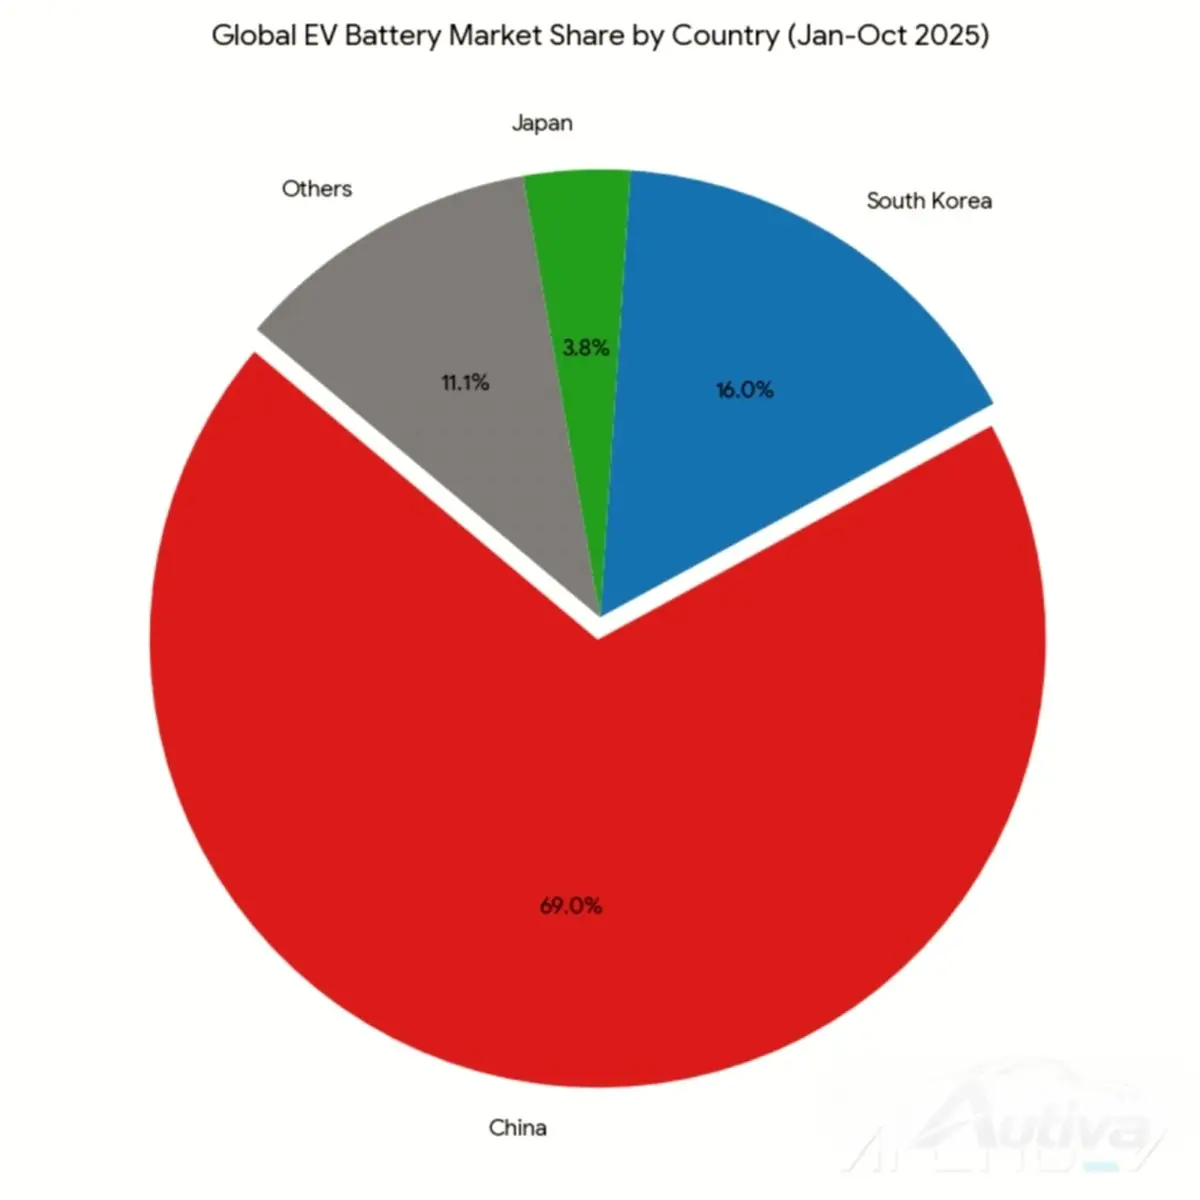
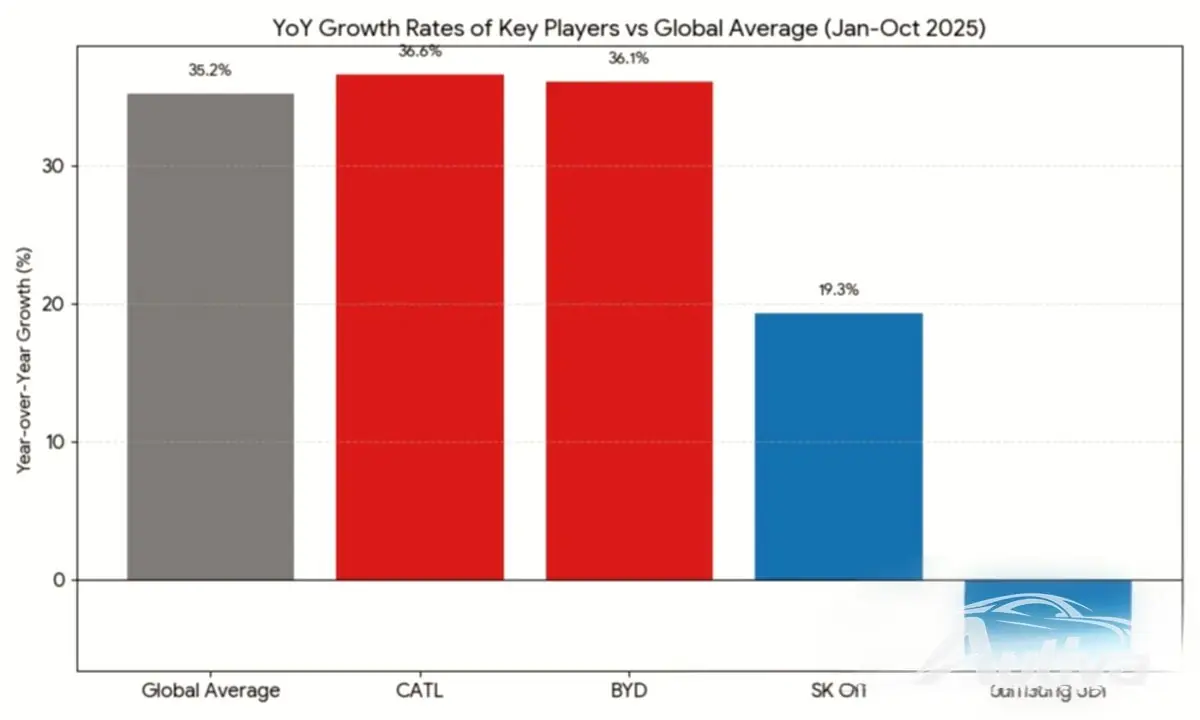
Ein genauer Blick auf die Zahlen zeigt, woher diese ganze Kraft kommt. Sechs der zehn weltweit führenden Batterielieferanten sind Unternehmen mit Sitz in China. Zusammen kontrollieren diese sechs Unternehmen gewaltige 68,9 % des Weltmarktes mit einer Gesamtkapazität von 644,4 GWh. Das sind fast 3 Prozentpunkte mehr als im Vorjahr. An der Spitze stehen die chinesischen Giganten CATL und BYD, die zusammen über die Hälfte der weltweit installierten Batterieleistung ausmachen.
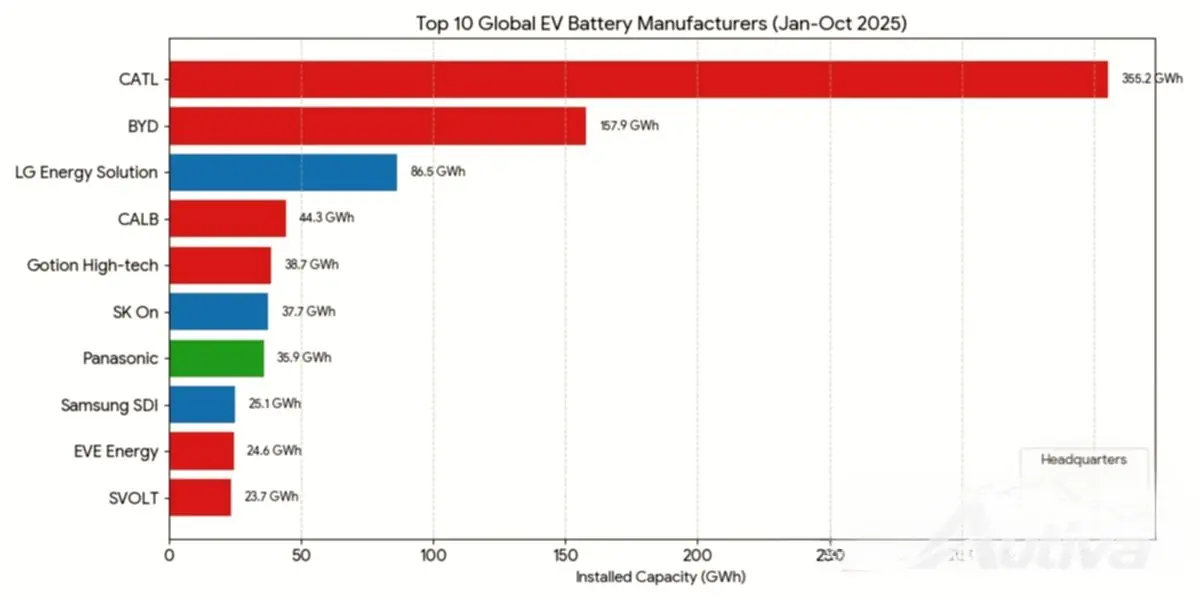
CATL ist der unangefochtene Schwergewichts-Champion und hält mit 355,2 GWh installierter Leistung den ersten Platz. Sein Marktanteil stieg auf 38,1 % und ist damit mehr als doppelt so hoch wie der seines engsten Konkurrenten. BYD liegt mit installierten 157,9 GWh bequem auf dem zweiten Platz und sichert sich einen Anteil von 16,9 %. Das Besondere an BYD ist, dass es sowohl eigene Batterien als auch eigene Elektroautos und Plug-in-Hybride baut. Allein im November verkaufte BYD mehr als 130.000 Pkw und Pickups im Ausland, was einer fast vierfachen Steigerung gegenüber dem Vorjahr entspricht.
Andere chinesische Unternehmen wie Gotion High-tech (38,7 GWh, 4,1 % Anteil), CALB (44,3 GWh, 4,7 %), EVE Energy (24,6 GWh, 2,6 %) und SVOLT (23,7 GWh, 2,5 %) steigen ebenfalls auf.
Die verbleibenden Spitzenplätze belegen südkoreanische und japanische Anbieter, allerdings ist ihr gemeinsamer Marktanteil leicht zurückgegangen. LG Energy Solution liegt mit 86,5 GWh installierter Kapazität an dritter Stelle. Es ist ein wichtiger Lieferant für große Automobilhersteller, darunter Kia für Modelle wie den beliebten Kia EV 3 und Chevrolet für seine Elektrofahrzeuge mit Ultium-Plattform wie Equinox, Blazer und Silverado. Aber langsamere Verkäufe einiger Tesla-Modelle, die auch LG Energy Solution-Batterien verwenden, bremsten das Wachstum.
Panasonic (35,9 GWh), ein wichtiger Zulieferer von Tesla, arbeitet hart daran, sich auszuweiten und Verträge mit anderen nordamerikanischen Autoherstellern abzuschließen. Mittlerweile treibt SK On (37,7 GWh) Fahrzeuge wie den Hyundai Ioniq 5, den Kia EV 6 und verschiedene Elektroautos von Ford und Volkswagen an. Samsung SDI (25,1 GWh) liefert wichtige elektrifizierte Modelle für BMW, wie den i4, i5, i7 und iX sowie den Audi Q6 e-Tron.
Der Kampf um die Vormachtstellung im Batteriebereich wird an mehreren Fronten ausgetragen. Die Batterien von CATL sind in einer Vielzahl beliebter Elektrofahrzeuge chinesischer Marken wie Zeekr und Xiaomi sowie in Modellen von Global Playern wie Tesla, BMW und Volkswagen zu finden. Während der Markt wächst, verzeichnet BYD große Erfolge in Europa, wo der Batterieverbrauch dank seiner erschwinglichen und wettbewerbsfähigen Fahrzeuge in den ersten zehn Monaten des Jahres um über 216 % stieg.
In Zukunft konzentriert sich die Branche weniger auf die einfache globale Expansion als vielmehr auf strategische lokale Aktivitäten. Unternehmen schließen langfristige Verträge ab, um Materialien zu sichern, und planen den Aufbau einer weiteren Batterieproduktion näher an den Montageorten der Elektroautos in Nordamerika und Europa. Dieser Wandel bedeutet, dass sich Batterieunternehmen schnell an unterschiedliche regionale Regeln und Anforderungen anpassen müssen, um ihren Vorsprung zu behalten.
Globale Automobilhersteller streben kontinuierlich nach überlegener Batterietechnologie – etwa höherer Energiedichte, längerer Lebensdauer und zuverlässigeren lokalen Lieferketten –, wodurch der Wettbewerb immer intensiver wird. Die Bewältigung der sich ständig weiterentwickelnden Vorschriften und Verbraucherpräferenzen in den verschiedenen Regionen wird von entscheidender Bedeutung sein, um den Elektrofahrzeugmarkt über 2026 hinaus zu dominieren. Der Übergang von Benzinfahrzeugen stellt einen grundlegenden Wandel in der Leistungsdynamik dar, und derzeit ist diese Leistung am stärksten in Asien konzentriert.