Un nuevo informe de China revela que las empresas locales están firmemente a la cabeza de la carrera mundial para impulsar los automóviles eléctricos. Durante los primeros diez meses de 2025, el mundo experimentó un gran aumento en la cantidad total de energía almacenada en las baterías de los vehículos eléctricos, alcanzando los 933,5 GWh.
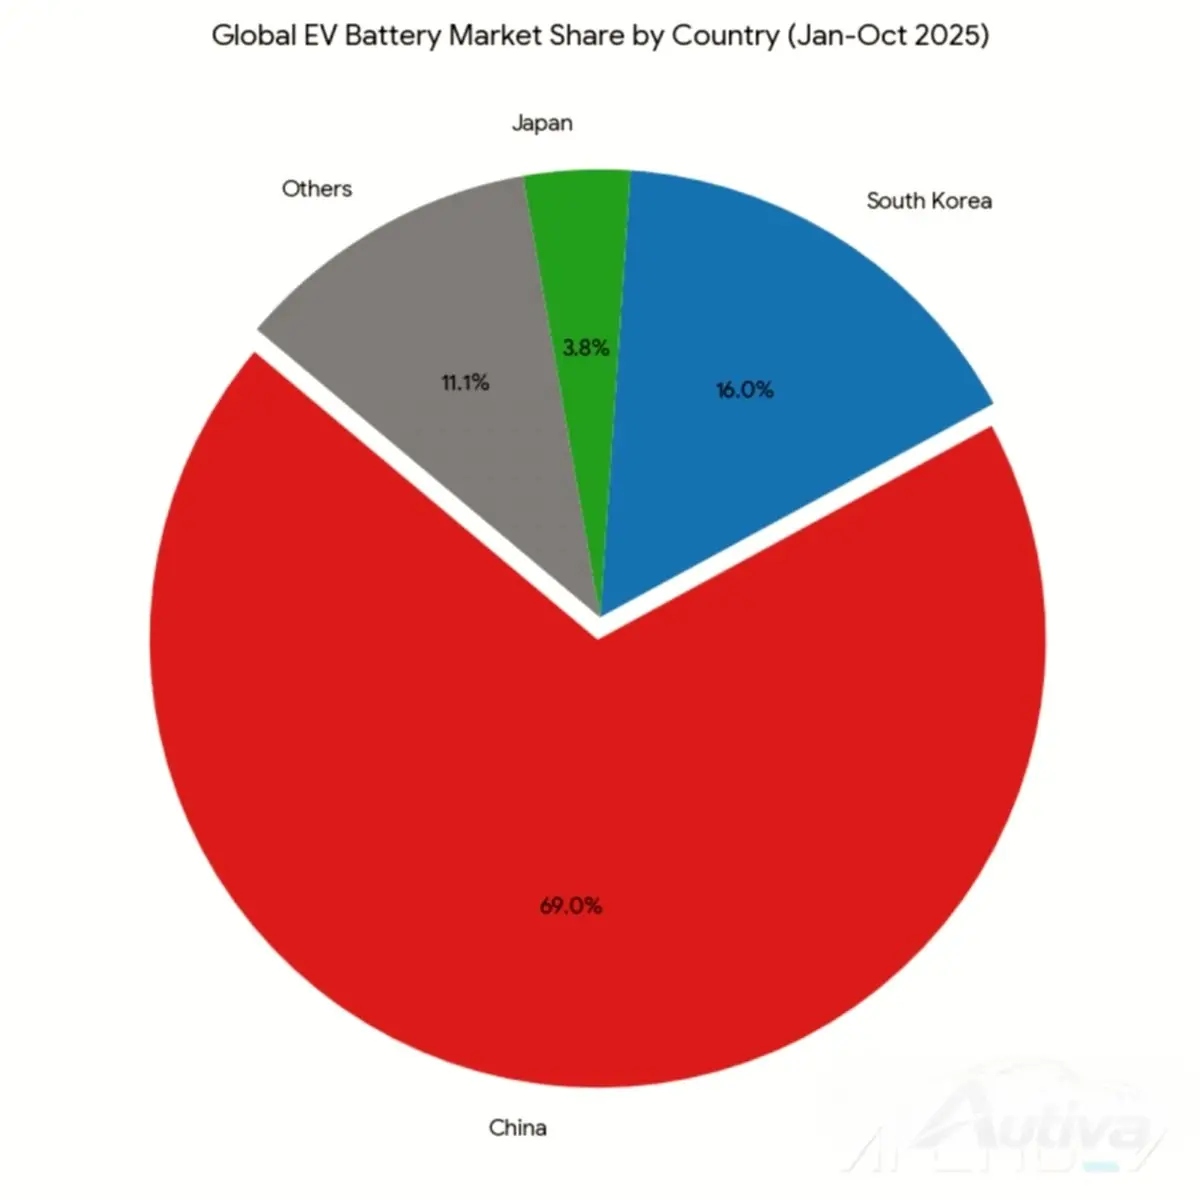
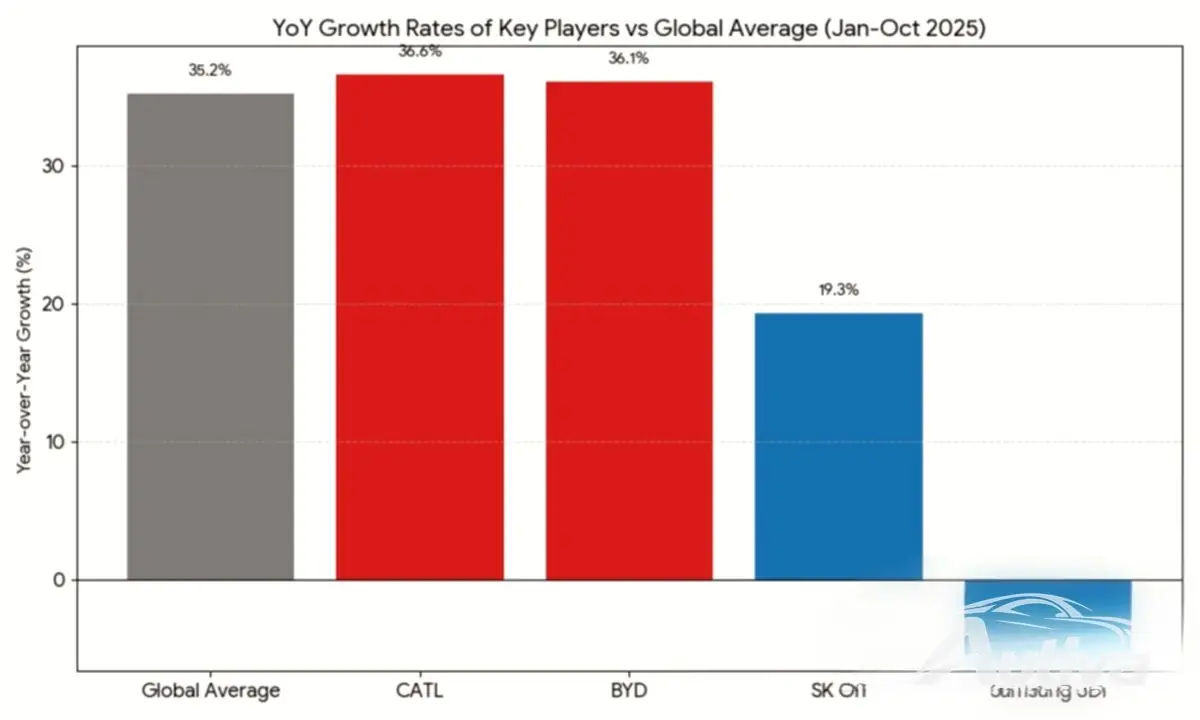
Una mirada atenta a las cifras muestra de dónde proviene todo este poder. Seis de los diez principales proveedores mundiales de baterías son empresas con sede en China. Juntas, estas seis empresas controlan un enorme 68,9% del mercado global, con una capacidad combinada de 644,4 GWh. Esto supone un aumento de casi 3 puntos porcentuales respecto al año anterior. A la cabeza del grupo están los gigantes chinos, CATL y BYD, que juntos representan más de la mitad de la energía de baterías instalada en todo el mundo.
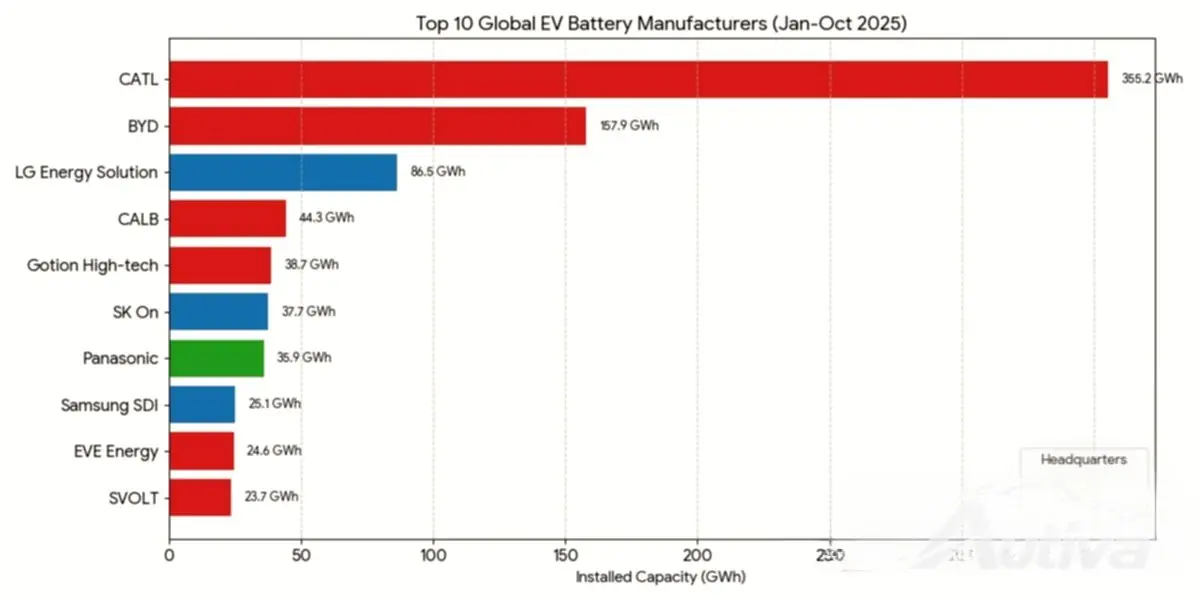
CATL es el campeón indiscutible de los pesos pesados y se mantiene en el puesto número uno con 355,2 GWh instalados. Su cuota de mercado ascendió al 38,1%, más del doble que su competidor más cercano. BYD ocupa cómodamente el segundo lugar, instalando 157,9 GWh y asegurando una cuota del 16,9%. Lo que hace que BYD sea única es que fabrica sus propias baterías y sus propios coches eléctricos e híbridos enchufables. Sólo en noviembre, BYD vendió más de 130.000 vehículos de pasajeros y camionetas en el extranjero, casi cuatro veces más que el año anterior.
Otras empresas chinas como Gotion High-tech (38,7 GWh, 4,1% de participación), CALB (44,3 GWh, 4,7%), EVE Energy (24,6 GWh, 2,6%) y SVOLT (23,7 GWh, 2,5%) también están subiendo de rango.
Los restantes primeros puestos los ocupan proveedores surcoreanos y japoneses, aunque su cuota de mercado combinada ha disminuido ligeramente. LG Energy Solution ocupa el tercer lugar con 86,5 GWh de capacidad instalada. Es un proveedor clave para los principales fabricantes de automóviles, incluido Kia para modelos como el popular Kia EV 3 y Chevrolet para sus vehículos eléctricos con plataforma Ultium como Equinox, Blazer y Silverado. Pero las ventas más lentas de algunos modelos de Tesla, que también utilizan baterías LG Energy Solution, frenaron su crecimiento.
Panasonic (35,9 GWh), un importante proveedor de Tesla, está trabajando arduamente para diversificarse y cerrar acuerdos con otros fabricantes de automóviles norteamericanos. Mientras tanto, SK On (37,7 GWh) alimenta vehículos como el Hyundai Ioniq 5, el Kia EV 6 y varios coches eléctricos Ford y Volkswagen. Samsung SDI (25,1 GWh) suministra los principales modelos electrificados de BMW, como el i4, i5, i7 e iX, así como el Audi Q6 e-Tron.
La batalla por la supremacía de las baterías se desarrolla en múltiples frentes. Las baterías de CATL se encuentran en una amplia gama de vehículos eléctricos populares de marcas chinas como Zeekr y Xiaomi, y también en modelos de actores globales como Tesla, BMW y Volkswagen. A medida que el mercado crece, BYD está experimentando un gran éxito en Europa, donde el uso de baterías aumentó más del 216 % en los primeros diez meses del año, gracias a sus vehículos asequibles y competitivos.
En el futuro, la industria se está centrando menos en la simple expansión global y más en operaciones locales estratégicas. Las empresas están cerrando acuerdos a largo plazo para asegurar materiales y planeando aumentar la producción de baterías más cerca de donde se ensamblan los autos eléctricos en América del Norte y Europa. Este cambio significa que las empresas de baterías deben adaptarse rápidamente a las diferentes reglas y demandas regionales para mantener su ventaja.
Los fabricantes de automóviles globales buscan continuamente tecnología de baterías superior, como una mayor densidad de energía, una mayor vida útil y cadenas de suministro locales más confiables, lo que hace que la competencia sea cada vez más intensa. Navegar por las regulaciones en constante evolución y las preferencias de los consumidores en todas las regiones será esencial para dominar el mercado de vehículos eléctricos más allá de 2026. La transición desde los vehículos de gasolina representa un cambio fundamental en la dinámica del poder y, actualmente, ese poder está más concentrado en Asia.