今日、テスラは昨年の第4四半期の財務と2023年全体の合計結果を発表しましたが、市場の反応だけから判断すると、イーロンの家ではすべてが良くありません。
同社は年間180万台の電気自動車を顧客に納入するという目標を達成することに成功したが、第4四半期の数字を見ると利益率の低下が明らかになった。
テスラは、2023 年第 4 四半期の総収益が 215 億 1000 万ユーロと報告し、前年比 3% の小幅な増加となりました。売上総利益は前年同期と比較して 23% 減少しました。
それにもかかわらず、純利益は前年比 115% という驚異的な伸びを記録しました。純利益の急激な増加は、主に、特定の繰延税金資産に対する評価性引当金の取り消しに関連して、第 4 四半期に 59 億ドルの一時的な非現金税効果が生じたことに起因すると考えられます。つまり、それは会社の現在の業績の直接的な結果ではありません。
2023 年全体にズームアウトすると、テスラの総収益は 826 億 3000 万ユーロに達し、そのうちのかなりの部分は自動車収益による 703 億 4000 万ユーロで、前年比 15% の健全な増加を反映しています。しかし、当年の利益率は 2022 年の 16.8% から 2023 年の 9.2% に低下しました。さらに、同年のフリー キャッシュ フローは 42% という大幅な打撃を受けました。
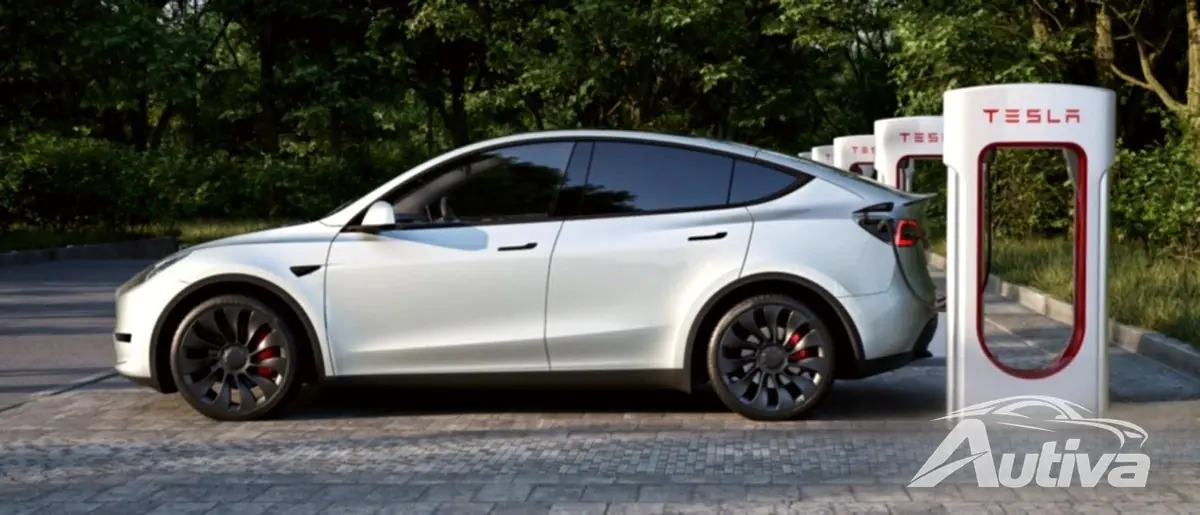
テスラのラインナップの中で際立ったパフォーマンスを発揮したのは、間違いなくモデル Y で、2023 年の同社の成功において極めて重要な役割を果たしました。まれな出来事として、テスラはモデル 3 とモデル Y の販売をモデル別に分析しました。昨年は 120 万台のモデル Y が納入され、約 50 万台のモデル 3 が世に出ました。米国、欧州、中国での積極的な値下げがこの偉業に大きく貢献した。
テスラはスーパーチャージャーネットワークの拡大で大きな進歩を遂げ、過去1年間でネットワークを27%拡大し、合計5,952のステーションと54,892のポートを誇った。そのうち 2,339 か所のテスラ スーパーチャージャー ステーションは米国とカナダにあり、合計 25,893 か所の充電ポイントを提供しています。
テスラのエネルギー貯蔵事業は成長し、14.7 GWh の蓄電池を導入し、前年比 125% という驚異的な増加を記録しました。対照的に、太陽活動は低下しているようで、前年比 36% 減少しています。
おそらく最も注目に値するのは、来年に向けた具体的なガイダンスの提供を控えるというテスラの決定だ。その代わりに同社は、次世代車両プラットフォームの進行中の取り組みについて言及しただけだった。テスラは若干の警戒心を込めて、2024年の自動車の成長率は「著しく低下する」可能性があると警告した。

他のすべての自動車メーカーを上回るかつては成層圏にあったテスラの評価額は、天文学的な成長とハイテク部門の利益率の約束に基づいて築かれてきた。しかし、これらの最近の結果ははるかに現実的であるように見え、業界アナリストはその期待を和らげ始めています。
イーロン・マスクは自社を AI 企業と呼んでいるにもかかわらず、テスラは浮き沈みを伴いながら、ついに自動車メーカーになりつつあります。同社は新興企業の輝きを失い、その代わりに、それほど派手ではない財務内容を伴う、着実で信頼できる進歩を遂げています。
市場は即座に反応し、本稿執筆時点でテスラ株は163.68ユーロで取引されている。これは2024年初めに比べてなんと49ユーロも安い。わずか3週間で大幅な下落だが、再びズームアウトすると、株価は過去12カ月で40ユーロ上昇している。これは現在、S&P500が達成した26.3%を上回る33%の健全な上昇となっている。

テスラは、21,300ユーロの「レッドウッド」プロジェクトが実現に近づき、最新のFSD 12バージョンが満足したオーナーから好評を博し、ギガ・ネバダが拡張を再開し、ギガ・メキシコが新たなリーダーを任命するなど、指標を押し上げる大きな可能性を秘めている。