Hoy Tesla anunció sus estados financieros para el cuarto trimestre del año pasado, así como los resultados combinados para todo 2023 y, a juzgar únicamente por la respuesta del mercado, no todo va bien en la casa de Elon.
Si bien la compañía cumplió con éxito su objetivo de entregar 1,8 millones de vehículos eléctricos a los clientes durante el año, las cifras del cuarto trimestre revelan una caída de los márgenes.
Tesla informó unos ingresos totales de 21.510 millones de euros en el cuarto trimestre de 2023, lo que supone un modesto aumento interanual del 3%. Los beneficios brutos experimentaron una caída del 23% en comparación con el mismo período del año anterior.
A pesar de esto, los ingresos netos se dispararon un impresionante 115% año tras año. El repentino aumento de los ingresos netos puede atribuirse principalmente a un beneficio fiscal extraordinario no monetario de 5.900 millones de dólares en el cuarto trimestre, relacionado con la liberación de la provisión de valoración de ciertos activos por impuestos diferidos. Es decir, no es un resultado directo del desempeño actual de la empresa.
Si nos centramos en todo el año 2023, los ingresos totales de Tesla alcanzaron los 82.630 millones de euros, de los cuales 70.340 millones de euros provienen de los ingresos del sector automovilístico, lo que refleja un saludable aumento del 15% en comparación con el año anterior. Sin embargo, el margen de beneficio del año se redujo del 16,8% en 2022 al 9,2% en 2023. Además, el flujo de caja libre del año sufrió un importante impacto del 42%.
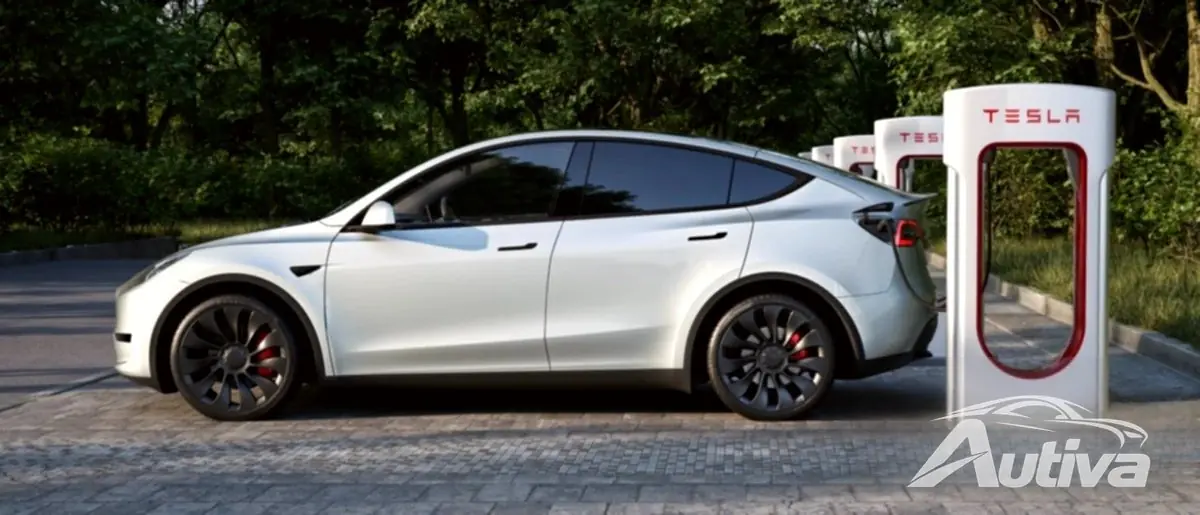
El actor más destacado en la alineación de Tesla fue sin duda el Modelo Y, que jugó un papel fundamental en el éxito de la compañía en 2023. En un caso poco común, Tesla desglosó las ventas de los Modelos 3 e Y por modelo: entregó 1,2 millones del Modelo Y el año pasado, con alrededor de 500.000 unidades del Modelo 3 en las carreteras. Los agresivos recortes de precios en Estados Unidos, Europa y China contribuyeron significativamente a esta hazaña.
Tesla dio grandes pasos en la expansión de su red de supercargadores, haciéndola crecer un 27% el año pasado, con un total de 5.952 estaciones con 54.892 puertos. De esas 2.339 estaciones Tesla Supercharger se encuentran en EE. UU. y Canadá, lo que proporciona un total de 25.893 puntos de carga.
El negocio de almacenamiento de energía de Tesla prosperó, implementando 14,7 GWh de almacenamiento en baterías, lo que supone un notable aumento del 125 % año tras año. Por el contrario, las actividades solares parecen estar disminuyendo, con una disminución interanual del 36%.
Lo que quizás sea más notable es la decisión de Tesla de abstenerse de proporcionar orientación específica para el próximo año. En cambio, la compañía simplemente mencionó el trabajo en curso en la plataforma del vehículo de próxima generación. En una nota un tanto cautelosa, Tesla advirtió que la tasa de crecimiento de vehículos en 2024 podría ser "notablemente menor".

La alguna vez estratosférica valoración de Tesla, que supera a la de todos los demás fabricantes de automóviles, se ha construido sobre la base de promesas de crecimiento astronómico y márgenes de beneficio del sector tecnológico. Sin embargo, estos resultados recientes parecen mucho más realistas y los analistas de la industria están empezando a moderar sus expectativas.
A pesar de que Elon Musk la llamó una empresa de inteligencia artificial, Tesla finalmente se está convirtiendo en un fabricante de automóviles, con todos sus altibajos. La compañía está perdiendo el brillo de una startup y reemplazándolo con un progreso constante y confiable acompañado de finanzas menos que espectaculares.
El mercado ha respondido instantáneamente y las acciones de Tesla se cotizan a 163,68 € en el momento de escribir este artículo, es decir, 49 € menos que a principios de 2024. Es una gran caída en solo 3 semanas, pero al alejarnos de nuevo, las acciones han subido 40 € en los últimos 12 meses, lo que supone un saludable aumento del 33 % que supera el 26,3 % logrado por el S&P500.
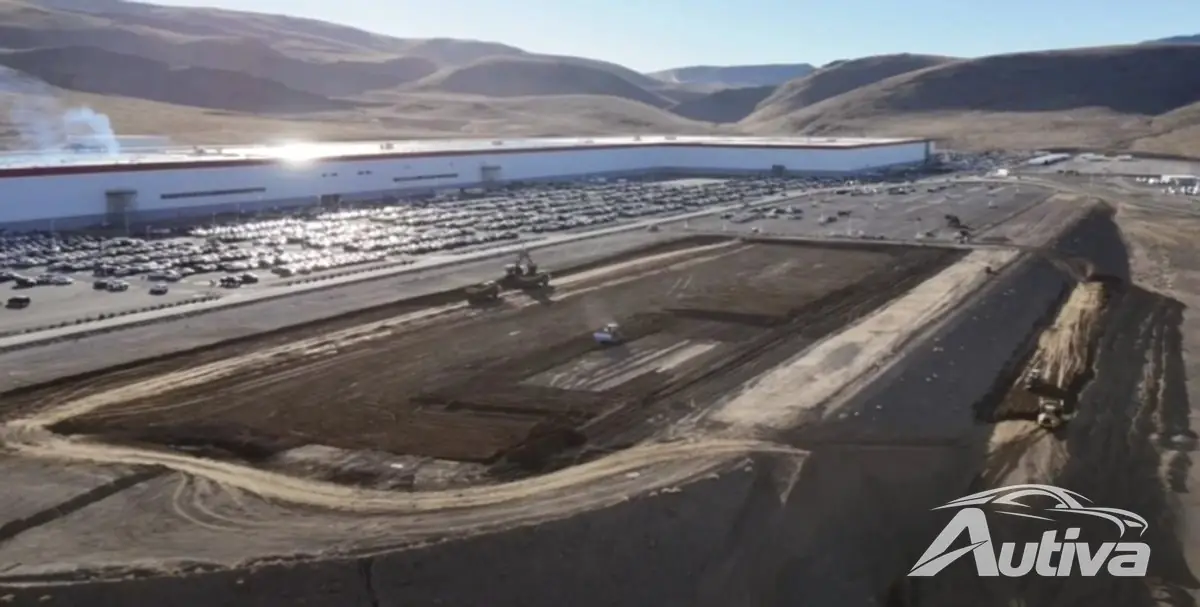
Tesla conserva un potencial significativo para mejorar sus métricas, a medida que el proyecto “Redwood” de 21.300 euros se acerca a su realización, la última versión FSD 12 está obteniendo comentarios favorables de propietarios satisfechos, Giga Nevada está reanudando su expansión y Giga México ha nombrado un nuevo liderazgo.