I dag kunngjorde Tesla sin økonomi for fjerde kvartal i fjor, samt kombinerte resultater for hele 2023, og – bare å dømme etter markedets respons – er ikke alt bra i Elons hus.
Mens selskapet med suksess nådde målet om å levere 1,8 millioner elbiler til kunder for året, viser tallene for fjerde kvartal fallende marginer.
Tesla rapporterte en total omsetning på 21,51 milliarder euro for fjerde kvartal 2023, som markerer en beskjeden økning på 3 % fra år til år. Bruttofortjenesten opplevde en nedgang på 23 % prosent sammenlignet med samme periode året før.
Til tross for dette steg nettoinntekten med imponerende 115 % år over år. Den plutselige økningen i nettoinntekt kan hovedsakelig tilskrives en engangs ikke-kontant skattefordel på 5,9 milliarder dollar i 4. kvartal, relatert til frigjøring av verdsettelsesgodtgjørelse på visse utsatte skattefordel. Det vil si at det ikke er et direkte resultat av selskapets nåværende prestasjoner.
Zoomer ut til hele året 2023, nådde Teslas totale inntekter €82,63 milliarder, med en betydelig del, €70,34 milliarder, som stammet fra bilinntekter, noe som reflekterer en sunn økning på 15 % sammenlignet med året før. Likevel sank årets resultatmargin fra 16,8 % i 2022 til 9,2 % i 2023. I tillegg fikk årets frie kontantstrøm et betydelig tøft på 42 %.
Den fremragende utøveren i Teslas utvalg var utvilsomt Model Y, som spilte en sentral rolle i selskapets suksess i 2023. I en sjelden hendelse brøt Tesla ned Model 3- og Y-salget etter modell - leverte 1,2 millioner Model Y-er i fjor, med rundt 500 000 Model 3-enheter på veiene. Aggressive priskutt i USA, Europa og Kina bidro betydelig til denne bragden.

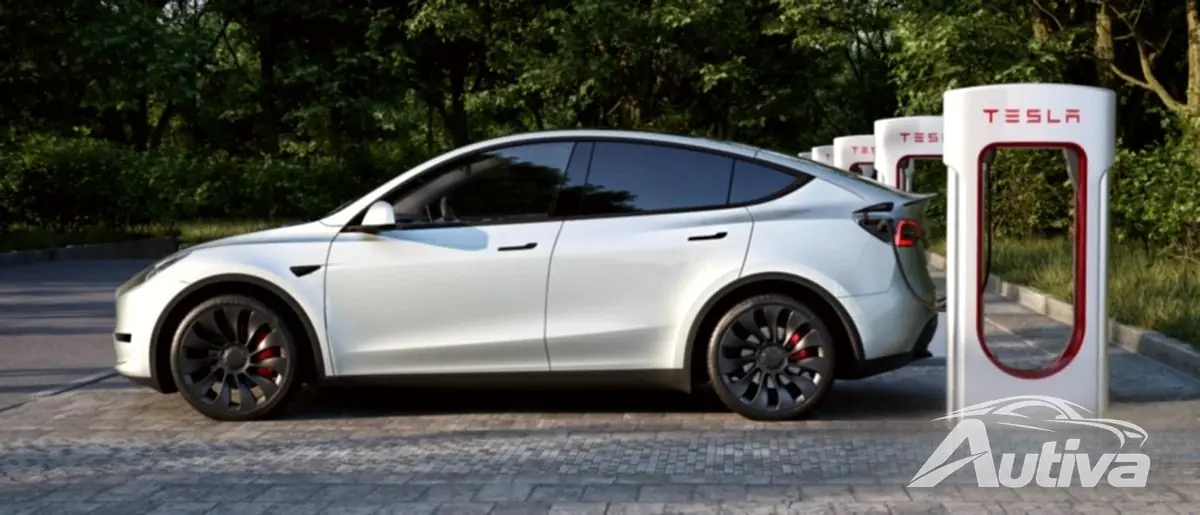
Tesla tok store fremskritt med å utvide sitt supercharger-nettverk, og økte det med 27 % det siste året, med totalt 5 952 stasjoner med 54 892 porter. Av disse 2 339 Tesla Supercharger-stasjonene er i USA og Canada, og gir totalt 25 893 ladepunkter.
Teslas energilagringsvirksomhet blomstret, og distribuerte 14,7 GWh batterilagring, som markerer en bemerkelsesverdig økning på 125 % fra år til år. Derimot ser solaktivitetene ut til å avta, og er vitne til en nedgang på 36 % fra år til år.
Det som kanskje er mest bemerkelsesverdig er Teslas beslutning om å avstå fra å gi spesifikk veiledning for det kommende året. I stedet nevnte selskapet ganske enkelt det pågående arbeidet med neste generasjons kjøretøyplattform. I en litt advarende merknad advarte Tesla om at kjøretøyveksten i 2024 kan være "spesielt lavere."
Teslas en gang stratosfæriske verdivurdering, som overgår alle andre bilprodusenter, er bygget på løfter om astronomisk vekst og fortjenestemarginer i teknologisektoren. Imidlertid virker disse nylige resultatene langt mer jordnære, og bransjeanalytikere begynner å dempe forventningene sine.
Til tross for at Elon Musk kalte det et AI-selskap, er Tesla endelig i ferd med å bli en bilprodusent – med alle dens opp- og nedturer. Selskapet mister oppstartsglansen og erstatter den med jevn, pålitelig fremgang ledsaget av mindre enn spektakulære økonomier.
Markedet har reagert umiddelbart med Teslas aksjer som handles til €163,68 i skrivende stund - det er hele €49 mindre enn det var ved starten av 2024. Det er et stort fall på bare 3 uker, men når vi zoomer ut igjen, har aksjene steget €40 i løpet av de siste 12 månedene - nå er det en sunn 33%-oppnåelse på 33 %. S&P500.
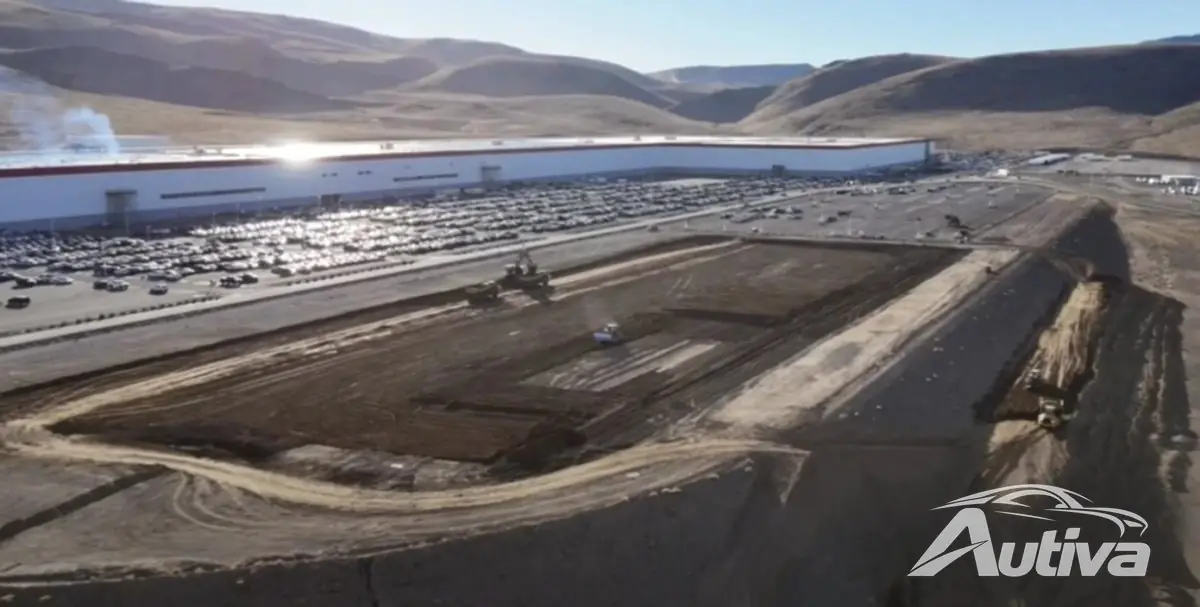
Tesla beholder et betydelig potensial for å øke sine beregninger, ettersom €21 300 «Redwood»-prosjektet nærmer seg realisering, den siste FSD 12-versjonen får gunstige tilbakemeldinger fra fornøyde eiere, Giga Nevada gjenopptar ekspansjonen, og Giga Mexico har utnevnt et nytt lederskap.