Heute gab Tesla seine Finanzzahlen für das vierte Quartal des letzten Jahres sowie die kombinierten Ergebnisse für das gesamte Jahr 2023 bekannt und – allein der Reaktion des Marktes nach zu urteilen – ist bei Elon nicht alles gut.
Während das Unternehmen sein Ziel, in diesem Jahr 1,8 Millionen Elektrofahrzeuge an Kunden auszuliefern, erfolgreich erreicht hat, zeigen die Zahlen für das vierte Quartal sinkende Margen.
Tesla meldete für das vierte Quartal 2023 einen Gesamtumsatz von 21,51 Milliarden Euro, was einem bescheidenen Anstieg von 3 % gegenüber dem Vorjahr entspricht. Der Bruttogewinn verzeichnete im Vergleich zum Vorjahreszeitraum einen Rückgang um 23 %.

Trotzdem stieg der Nettogewinn im Jahresvergleich um beeindruckende 115 %. Der plötzliche Anstieg des Nettogewinns ist in erster Linie auf einen einmaligen nicht zahlungswirksamen Steuervorteil in Höhe von 5,9 Milliarden US-Dollar im vierten Quartal zurückzuführen, der mit der Auflösung von Wertberichtigungen für bestimmte latente Steueransprüche zusammenhängt. Das heißt, es ist kein direktes Ergebnis der aktuellen Leistung des Unternehmens.
Betrachtet man das gesamte Jahr 2023, beliefen sich die Gesamteinnahmen von Tesla auf 82,63 Milliarden Euro, wobei ein erheblicher Teil, nämlich 70,34 Milliarden Euro, aus dem Automobilumsatz stammte, was einem satten Anstieg von 15 % im Vergleich zum Vorjahr entspricht. Dennoch sank die Gewinnmarge für das Jahr von 16,8 % im Jahr 2022 auf 9,2 % im Jahr 2023. Darüber hinaus erlitt der freie Cashflow für das Jahr einen erheblichen Rückgang um 42 %.
Der herausragende Leistungsträger in Teslas Produktpalette war zweifellos das Model Y, das eine entscheidende Rolle für den Erfolg des Unternehmens im Jahr 2023 spielte. In einem seltenen Fall hat Tesla die Verkäufe der Models 3 und Y nach Modellen aufgeschlüsselt – letztes Jahr wurden 1,2 Millionen Model Y ausgeliefert, wobei rund 500.000 Model 3-Einheiten auf die Straße kamen. Aggressive Preissenkungen in den USA, Europa und China trugen wesentlich zu diesem Erfolg bei.
Tesla machte große Fortschritte beim Ausbau seines Supercharger-Netzwerks und wuchs im vergangenen Jahr um 27 % auf insgesamt 5.952 Stationen mit 54.892 Häfen. Davon befinden sich 2.339 Tesla Supercharger-Stationen in den USA und Kanada und bieten insgesamt 25.893 Ladepunkte.
Das Energiespeichergeschäft von Tesla florierte und setzte 14,7 GWh Batteriespeicher ein, was einem bemerkenswerten Anstieg von 125 % gegenüber dem Vorjahr entspricht. Im Gegensatz dazu scheinen die Solaraktivitäten zurückzugehen und verzeichnen im Jahresvergleich einen Rückgang von 36 %.
Am bemerkenswertesten ist vielleicht die Entscheidung von Tesla, keine konkreten Prognosen für das kommende Jahr abzugeben. Stattdessen erwähnte das Unternehmen lediglich die laufende Arbeit an der Fahrzeugplattform der nächsten Generation. In einem etwas warnenden Hinweis warnte Tesla, dass die Fahrzeugwachstumsrate im Jahr 2024 „deutlich niedriger“ ausfallen könnte.

Teslas einst stratosphärische Bewertung, die alle anderen Autohersteller übertrifft, basiert auf Versprechen eines astronomischen Wachstums und Gewinnmargen im Technologiesektor. Diese jüngsten Ergebnisse scheinen jedoch weitaus bodenständiger zu sein, und Branchenanalysten beginnen, ihre Erwartungen abzuschwächen.
Obwohl Elon Musk es als KI-Unternehmen bezeichnet, wird Tesla endlich zum Automobilhersteller – mit all seinen Höhen und Tiefen. Das Unternehmen verliert den Start-up-Glanz und wird durch stetige, verlässliche Fortschritte, begleitet von weniger spektakulären Finanzdaten, ersetzt.
Der Markt hat sofort reagiert und die Tesla-Aktien notierten zum Zeitpunkt des Schreibens bei 163,68 Euro – das sind satte 49 Euro weniger als zu Beginn des Jahres 2024. Das ist ein großer Rückgang in nur drei Wochen, aber wenn man es noch einmal herausrechnet, sind die Aktien in den letzten 12 Monaten um 40 Euro gestiegen – das ist ein kräftiger Anstieg um 33 % und übertrifft die 26,3 % des S&P500.
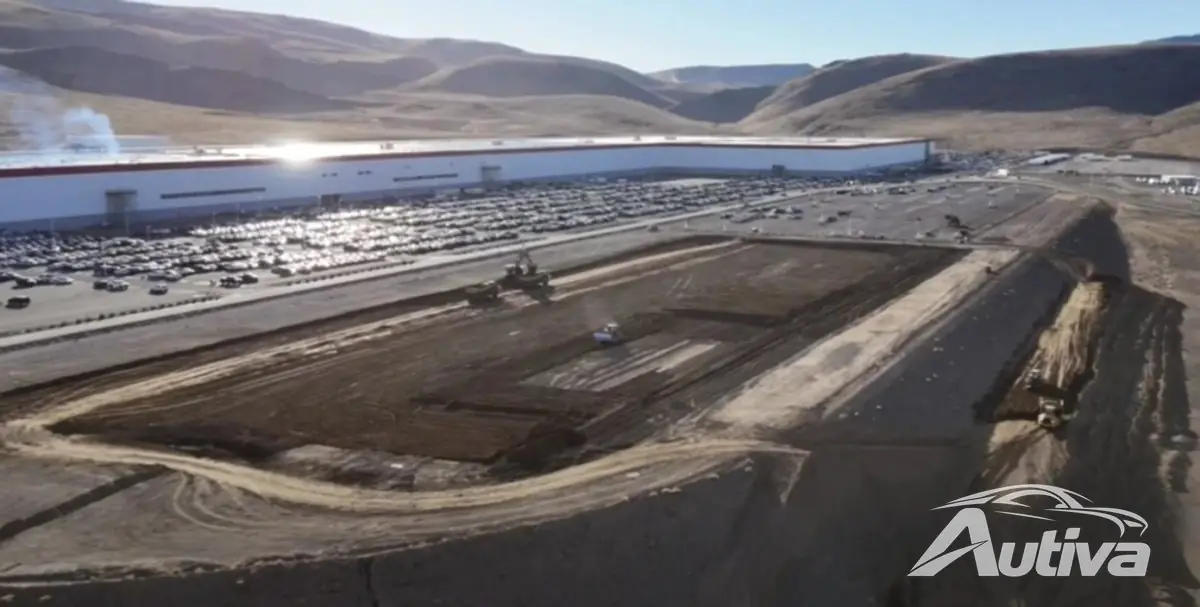
Tesla verfügt weiterhin über erhebliches Potenzial zur Steigerung seiner Kennzahlen, da das 21.300-Euro-Projekt „Redwood“ kurz vor der Realisierung steht, die neueste FSD 12-Version positives Feedback von zufriedenen Eigentümern erhält, Giga Nevada die Expansion wieder aufnimmt und Giga Mexico eine neue Führung ernannt hat.