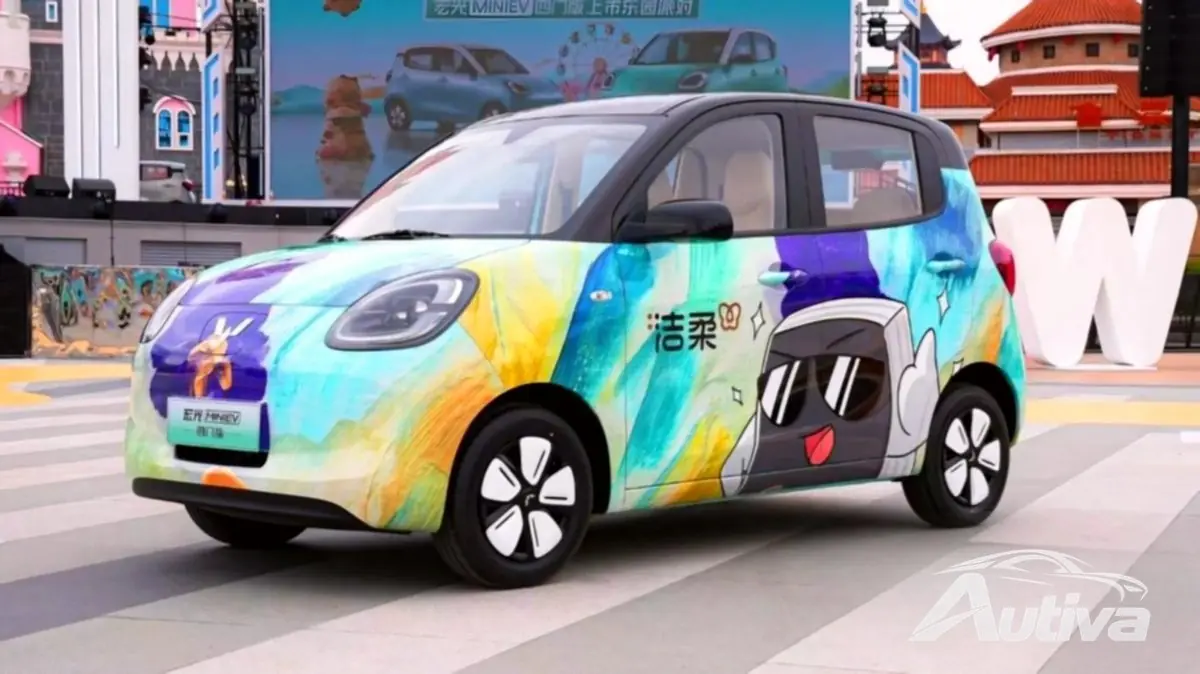
2025 年 10 月は、サイズ、そしておなじみのブランド名でさえも、必ずしも勝てるわけではないことを証明しました。プラグイン車両の世界販売は2024年10月と比べて10%増加し、登録台数は190万台を超えた。最も売れたモデルのトップの座は、強力なテスラ モデル Y を押しのけ、中国の小型車である五菱ミニ EV となりました。これはEV市場における大きな変化であり、中国製の手頃な価格の小型車が販売チャートを独占し始めている。
中国で人気の超小型自動車「武陵ミニEV」は、月間6万1515台の販売という記録的な数字を記録した。一方、テスラ モデル Y の販売台数は前年比 37% 減の 53,320 台でした。その小型の兄弟であるテスラ モデル 3 はわずか 19,961 台で 14 位と残念な結果に終わり、前年比 25% 減となり、過去 3 年間で最悪の販売月となりました。テスラEVのこの大幅な下落は、10月に登録台数が前年比で50%近く減少した米国市場における「二日酔い」の影響に遡る。中国も減速し、前年比成長率はわずか 7% にとどまりましたが、ヨーロッパ (+38%) とその他の地域 (+35%) が鈍化し、トルキエ (+157%) やインドネシア (+101%) などの市場が大幅な成長を示しました。

中国の景気減速は、プラグイン自動車市場の分裂も明らかにした。純粋なBEVが成長する一方、プラグインハイブリッド電気自動車(PHEV)は世界全体で5%減の約60万台となり、主に中国での前年比11%減が影響した。中国を除外すると、PHEV は実際に前年比 19% 成長したことになり、ハイブリッド技術は最大の市場では人気を失いつつあるものの、世界の他の地域ではまだ拡大する余地があることを示唆しています。全体として、バッテリー電気自動車は10月の世界自動車市場の19%を占めました(PHEVを含めると28%)。
トップの座を超えた売上チャートを見ると、残りの売上は中国の優位性を物語っています。五菱モデルとテスラモデルに次いで、3 位は吉利興源で登録数は 44,000 台を超えました。 TheBYDには4位から11位の間に7つのモデルがランクインしました。新規プレイヤーも騒然となった。 Xiaomi の新しい YU7 SUV は、生産準備段階で 33,000 を超える登録数を記録し、すぐに 7 位を獲得しました。 BYDのプレミアムブランドのSUV「Fang Cheng Bao Tai 7」のような、中国の老舗自動車メーカーの新モデルでさえ、発売からわずか2か月で2万台の登録を記録し、トップ20にランクインした。
この中国の人気の高まりはブランドランキングに反映されています。世界のEV表彰台にはここ数年で初めて中国ブランドのみが登場し、テスラはトップ3を完全に逃した。 BYDが22.2%の市場シェア(9月から0.1%減)で首位を維持する一方、吉利は登録数12万7,000件で2位に浮上し、五菱が登録数10万2,000件と史上初の6桁月間で僅差で続いた。約7万6000台を納入したテスラは、前年同月比36%減と2022年7月以来最悪の月に落ち込んだ。 Leapmotor(登録台数7万台)のような中国の小規模ブランドも記録的な売上を記録しており、イスラエルやポーランドなどの輸出市場への強力な進出は、これが国内だけでなく世界的な動きであることを示している。
長期的な見通しは、ベテラン自動車メーカーにとって競争はさらに激化することを示唆している。 2025年の年初からの販売台数では、テスラ・モデルYとBYDソングがトップ2の座を維持する可能性が高いが、モデル3の地位は吉利星源の脅威にさらされている。 2026年には吉利のハッチバックがモデル3を超えると予想されており、2027年までにテスラのコンパクトセダンは五菱ミニEVやBYDシーガルなどのモデルに完全に売れ筋EVリストから外される可能性さえある。