つい先月、Xpengが家のトラブルを知らせて車両に大幅な割引を提供していると報じたばかりだった。問題がどれほど大きいかを知るのに長く待つ必要はありませんでした。今日、Xpeng が第 2 四半期の収益報告を発表しました。その収益は年間ベースでほぼ 2 倍になりましたが、最終損益は赤字です。
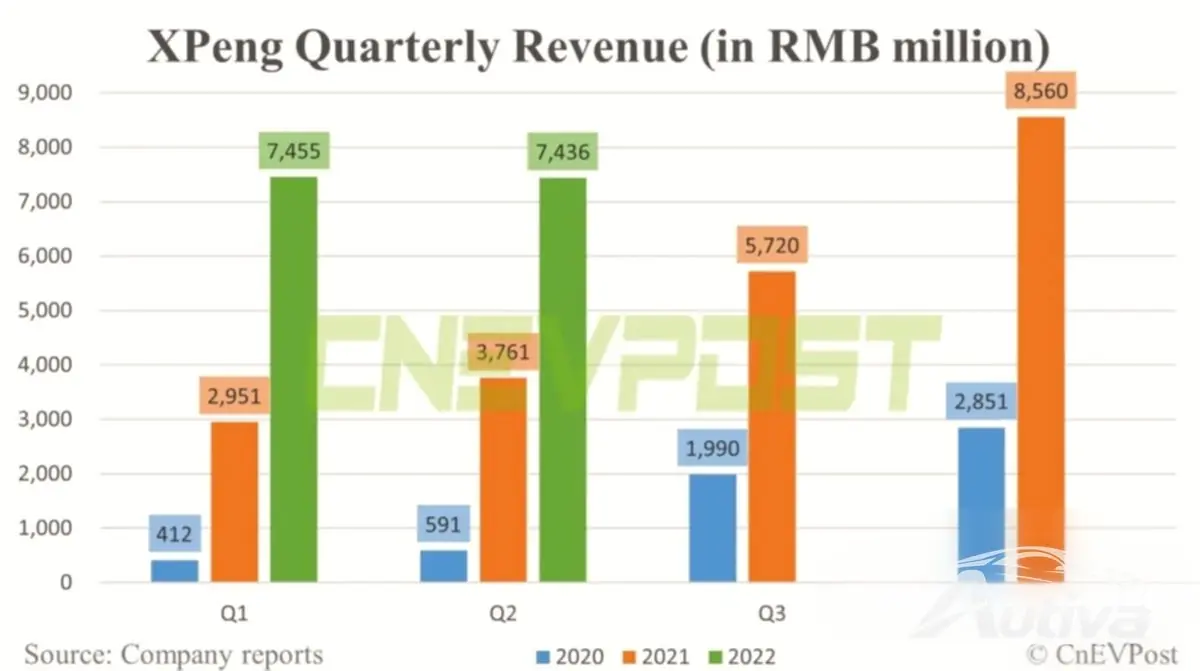
報告された売上高は74億4000万人民元(11億1000万ドル)で、アナリスト予想の約72億人民元をわずかに上回った。前年同期の収益のほぼ2倍ですが、前四半期からはほぼ横ばいです。
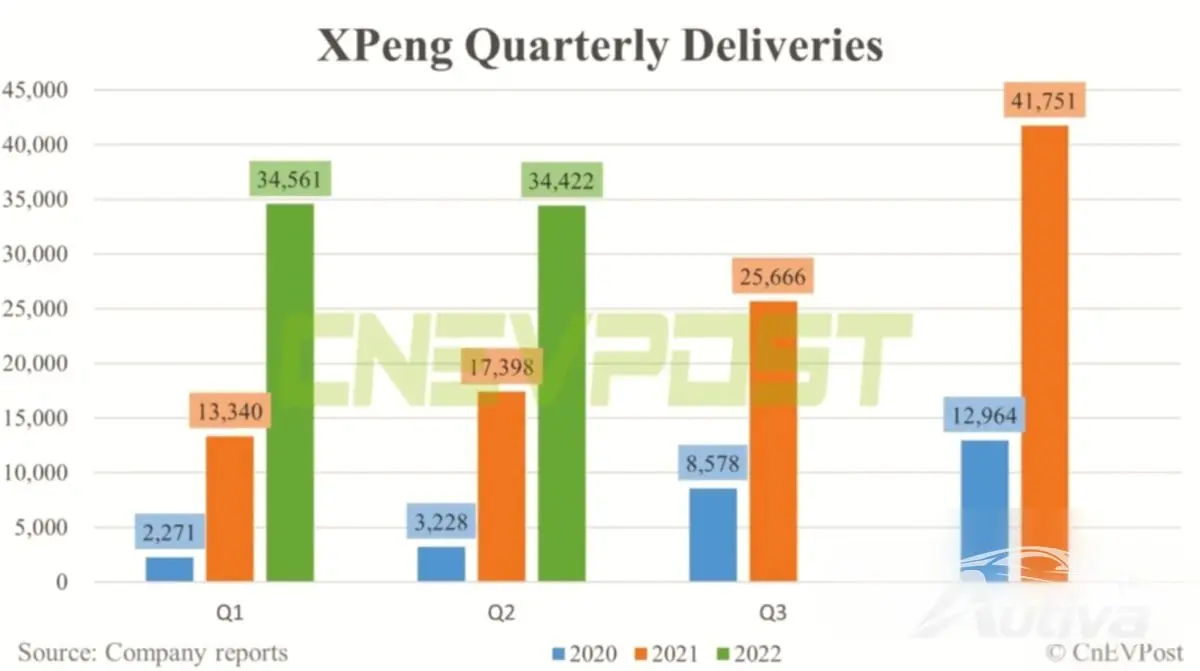
生産は今年初めから同じレベルを維持しており、XPEngは第2四半期に34,442台の車を販売しましたが、これは第1四半期に販売された34,561台をわずかに下回りました。生産数は予想通りで、やはり前年第2四半期の実績のほぼ2倍となっています。
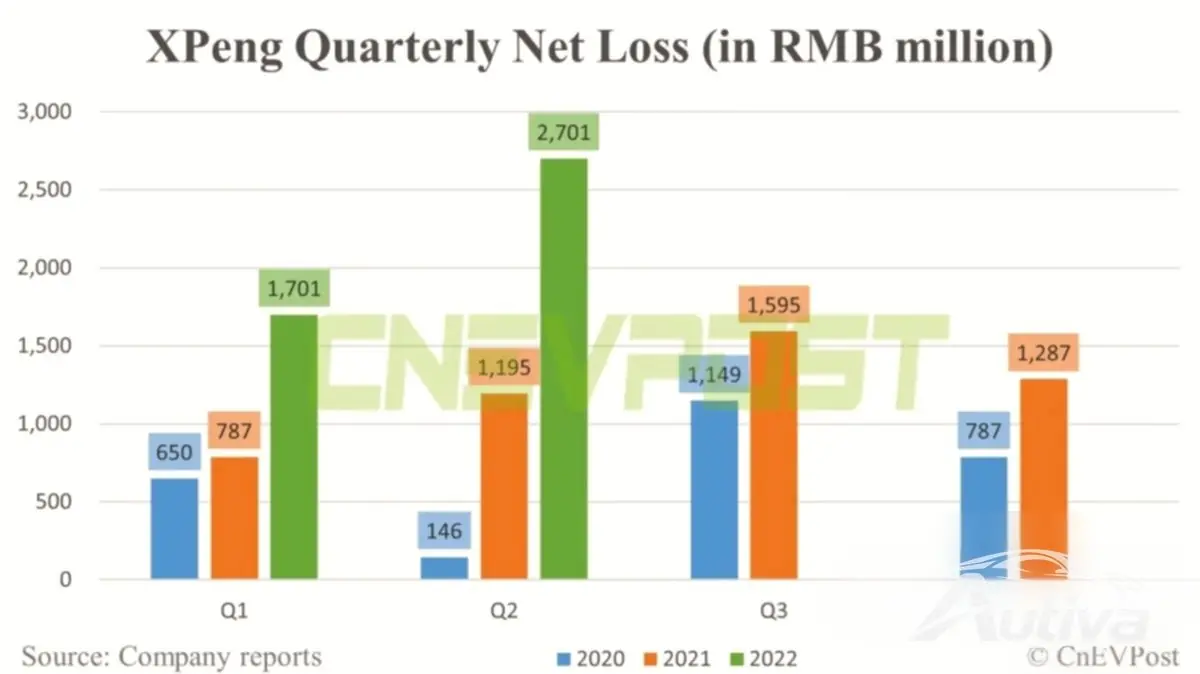
第 2 四半期に報告された純損失は 27 億元に達し、前年第 2 四半期の損失の 2 倍となり、前四半期に比べて 60% 近く増加しました。非 GAAP (一般に認められた会計慣行) の純損失は 25 億人民元で、昨年の第 2 四半期の 2.5 倍であり、今年の最初の 3 か月よりも 10 億人民元増加しました。
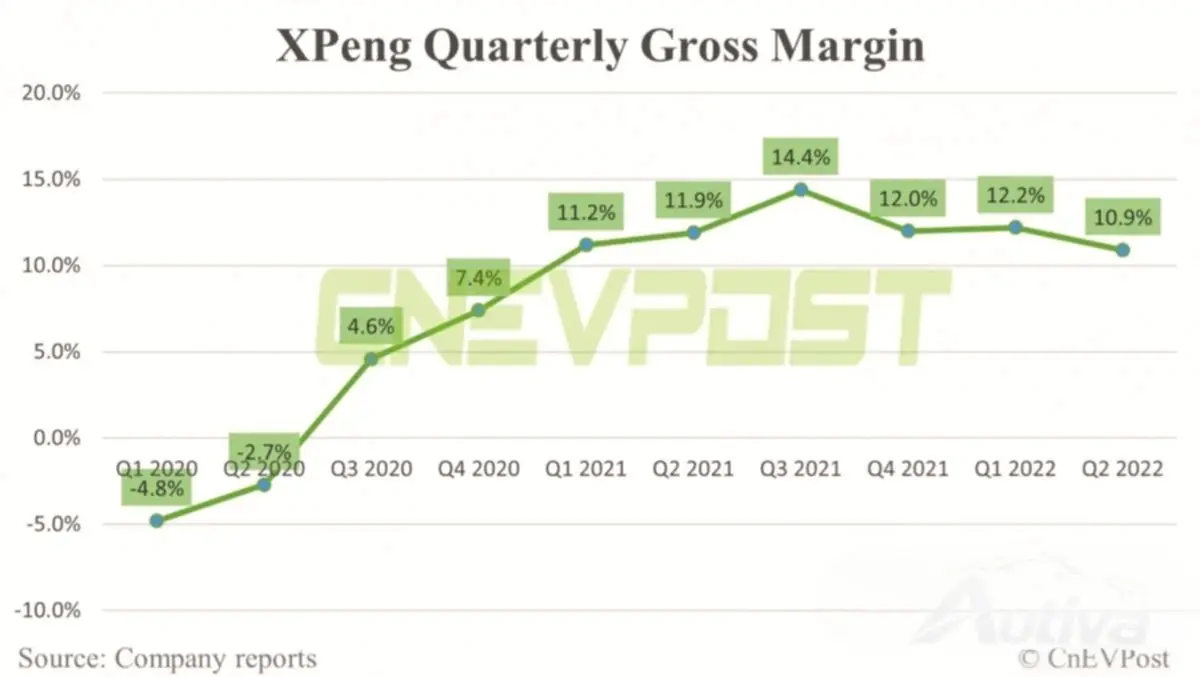
その結果、粗利益率は前四半期の12.2%から10.9%に低下し、2020年第4四半期以来の最低水準となった。車両利益率は第1四半期の11%からさらに低下し9.1%となった。
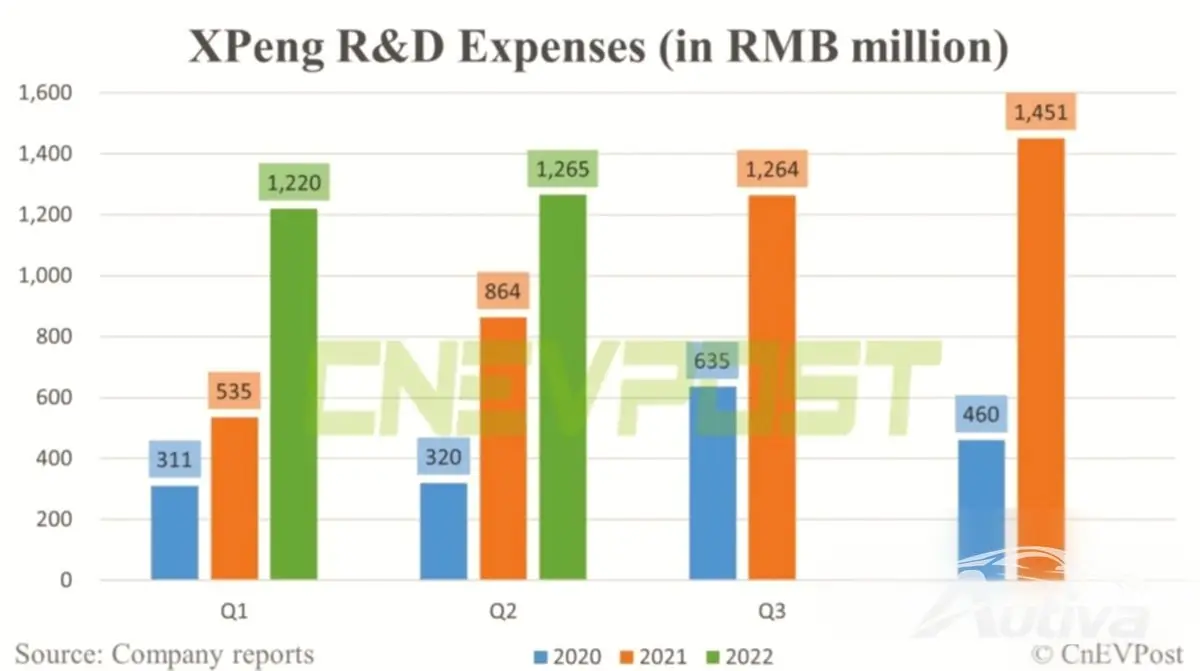
前四半期の研究開発費は46.5%増の12億7000万人民元となり、Xpengの上場以来報告されている研究開発費としては最高額となった。これは主に、部門の従業員数の増加と、新車の開発コストが予想よりも高かったためです。
Xpeng の CEO、He Xiaopeng 氏は、同社は来年 2 つの新しいモデルを発売する準備をしていると主張しています。新製品の予想価格帯は 150,000 人民元から 500,000 人民元の間です。同社は、新モデルにより売上が急速に伸びると確信している。
Xpeng は、第 3 四半期に 31,000 台の車両を販売し、最大 72 億元の収益を見込んでいます。前年比では 25% の健全な増加を意味しますが、今四半期と比較すると収益が 3% 減少することになります。
レポートの最後の興味深い点は、現金準備金です。同社の金庫にはまだ413億人民元があるが、その資金は制限された現金、短期預金、投資で構成されている。ライトをしばらく点灯し続けるには十分ですが、無期限に点灯するわけではありません。
Xpeng の第 2 四半期決算は、中国だけでなく EV ビジネスがすべてバラ色ではないことを明確に示しています。新型コロナウイルスによる規制は依然として業界に影響を及ぼしており、中国は電力供給を制限する猛暑に見舞われており、EV熱はやや沈静化しつつあり、不況の影響で人々はお金の管理に一層気を配るようになっている。車は買い物リストのトップに入ることがなかったので、多くの人は現金を保持し、市場が次にどうなるかを確認することを好みます。 Xpeng に関して言えば、市場の反応は明白でした。株価は昨日より 7% 近く安い 19.58 ドルまで下落し、さらに下落し続けています。