アダムス・インテリジェンスは、今年上半期に世界中で導入された電気自動車用バッテリーの総容量を詳しく調査したレポートをまとめた。それは非常に良い指標です 走行距離の観点から実際の使用状況をよりよく把握できるため、市場の成長に貢献します。
このレポートは乗用車のみを対象としており、商用システムや貯蔵システムは含まれていないため、容量の 79% 増加がさらに顕著になります。このレポートでは、販売された車両の種類別、地理的広がり別、メーカー別にバッテリーの使用状況がまとめられています。
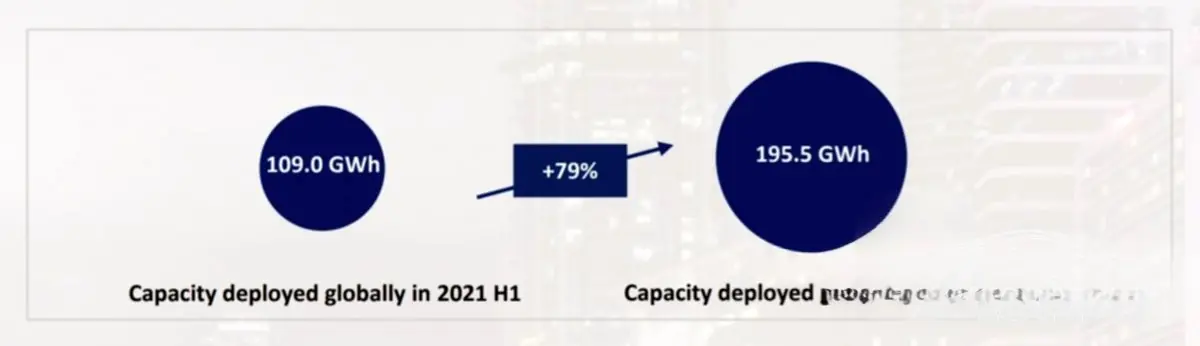
今年上半期に、新しい電気自動車のバッテリーの総容量は 195.5 GWh に達しました。これを踏まえると、2021 年全体ではその容量は 286 GWh に達しましたが、2020 年にはわずか 134.5 GWh でした。このペースでいくと、2022 年にはあっという間に 400 GWh を超えることになります。
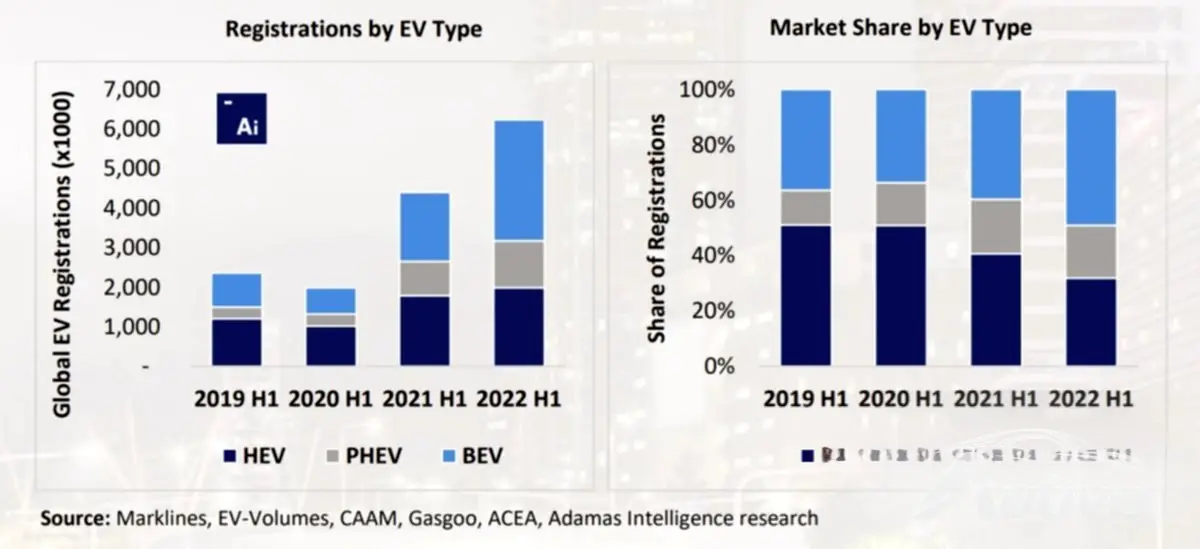
車両を詳しく見てみると、バッテリーの使用状況は私たちがすでに見たことを物語っています。BEV が市場シェア 89% を誇り、前年同期比 2 ポイント増加して販売の大部分を占めています。 PHEV のシェアは 10% で、昨年より 1 ポイント減少し、HEV のシェアは 2% から 1 ポイントに半減しました。 2022 年の最初の 6 か月間で販売された新しい EV のバッテリー容量は、昨年の 109 GWh から今年は 195.5 GWh まで増加しました。
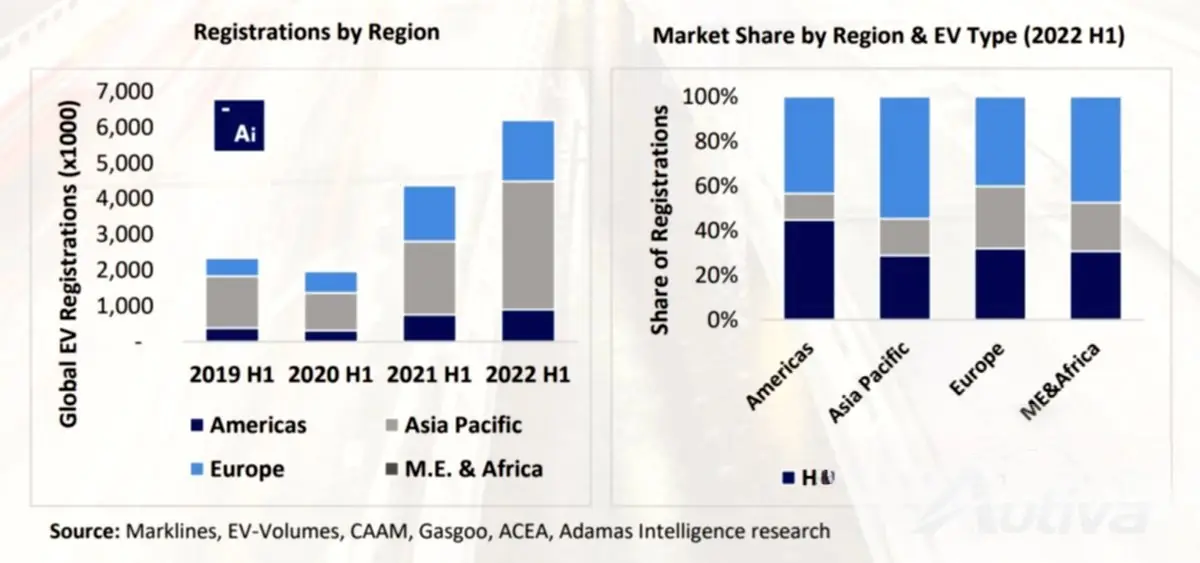
地理的な成長を見ると、ある程度の差で競争をリードしているのはアジアです。そこでは113GWhのバッテリーが販売され、ヨーロッパが48.1GWhまたは全売上の25%を占めました。北米は最終的に 33.4 GWh となり、これは 17% 強で、前年より実際に 1 ポイント減少しました。欧州の市場シェアは12ポイント低下し、アジアのEV市場の急成長に追いつけない。
上位 3 位のバッテリー メーカーは驚くべきことではありません。CATL は多くのメーカーにバッテリーを供給しており、そのため、同社のバッテリーは今年上半期に販売された容量の 33% を占め、これは前年比 5 ポイント増加です。 LG Energy Solutions が 2 位となり、BYD が僅差の 3 位となりました。上位 7 社のメーカーは、今年の最初の 6 か月に販売された電気自動車のバッテリー容量の 82% を提供しました。
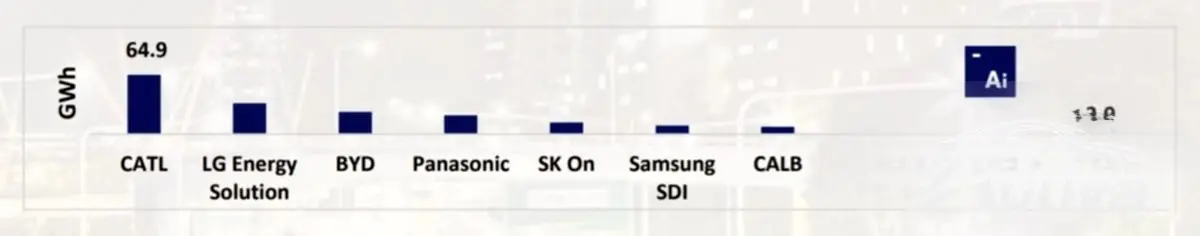
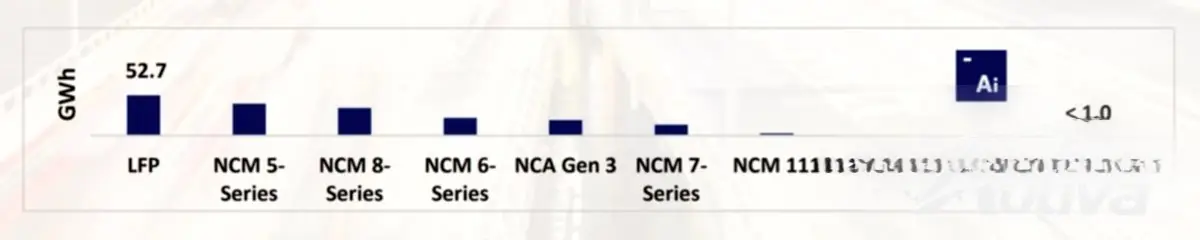
市場がある技術から別の技術にどのように、そしてどのくらいの速さで移行しているかを示す興味深い統計は、バッテリーの種類による市場の分離です。 LFP は明らかに勝者であり、市場シェアの 27% を獲得し、前年比で 237% という驚異的な増加を記録しました。しかし当然のことですが、EV バッテリーの最大の消費者は、市場シェア 21.3% を誇る古き良きテスラです。次の 4 つの自動車メーカーを合わせた場合、テスラ単体よりも少ないバッテリー容量が搭載されました。
最後に、レポートでは実際の電気自動車の登録台数を調査し、BEV が明らかに増加傾向にあり、PHEV と HEV が徐々に離れていることを示しています。 EV の販売台数とバッテリー容量を組み合わせると、車 1 台あたりのバッテリー容量がどのように増加しているかについて興味深い洞察が得られます。加重平均は電気自動車 1 台あたり 31.4 kWh で、これは昨年より 27% 増加しています。これは単純に、より多くのバッテリーを搭載した電気自動車が販売されるだけでなく、同時により大きなバッテリーパックが搭載されることを意味します。
「Adams Intelligence」レポートは、貴重な洞察が詰まった 20 ページの文書で構成されています。電気自動車セクターの詳細、その進化する状況、世界経済への影響、および電気自動車セクターが直面する可能性のある潜在的な障害について知りたい場合は、このレポートを参照することを強くお勧めします。以下にあるソース リンクをクリックするだけでアクセスできます。