A Adams Intelligence elaborou um relatório analisando atentamente a capacidade total das baterias de carros elétricos implantadas globalmente no primeiro semestre deste ano. É um bom indicador do crescimento do mercado, pois nos dá uma visão melhor do uso real em termos de milhas percorridas.
O relatório analisou apenas os automóveis de passageiros, não foram incluídos sistemas comerciais ou de armazenamento, o que torna o aumento de 79% na capacidade ainda mais revelador. O relatório reuniu o uso de baterias por tipo de veículo vendido, por distribuição geográfica e também por fabricante.
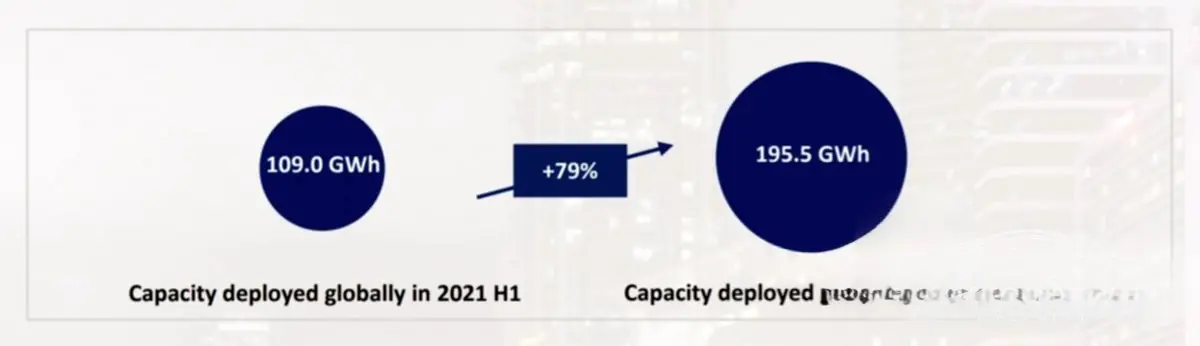
No primeiro semestre deste ano a capacidade total das baterias dos novos carros elétricos atingiu 195,5 GWh. Para colocar isso em perspectiva, em todo o ano de 2021 essa capacidade atingiu 286 GWh e em 2020 foi de apenas 134,5 GWh. 2022 ultrapassará 400 GWh nesse ritmo sem problemas.
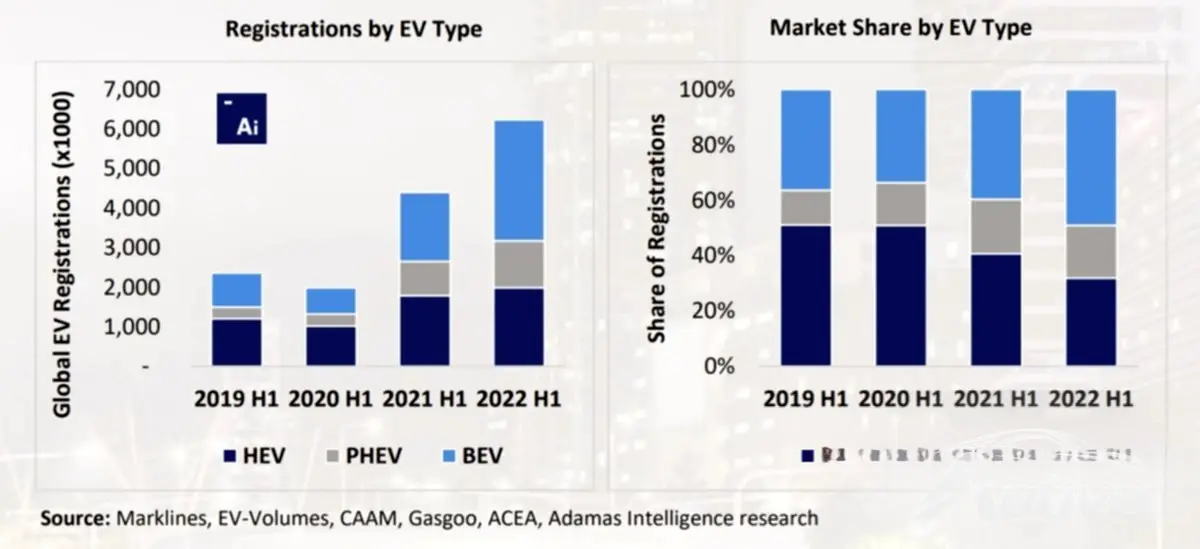
Olhando atentamente para os veículos, o uso da bateria conta uma história que já vimos - os BEVs são responsáveis pela maior parte das vendas, com 89% de quota de mercado e um aumento de 2 pontos em relação ao mesmo período do ano passado. Os PHEVs registaram uma quota de 10%, o que representa uma queda de 1 ponto em relação ao ano passado e os HEVs reduziram para metade a sua quota de mercado - de 2% para apenas um. No total, nos primeiros seis meses de 2022, a capacidade da bateria dos novos VE vendidos cresceu de 109 GWh no ano passado para 195,5 GWh este ano.
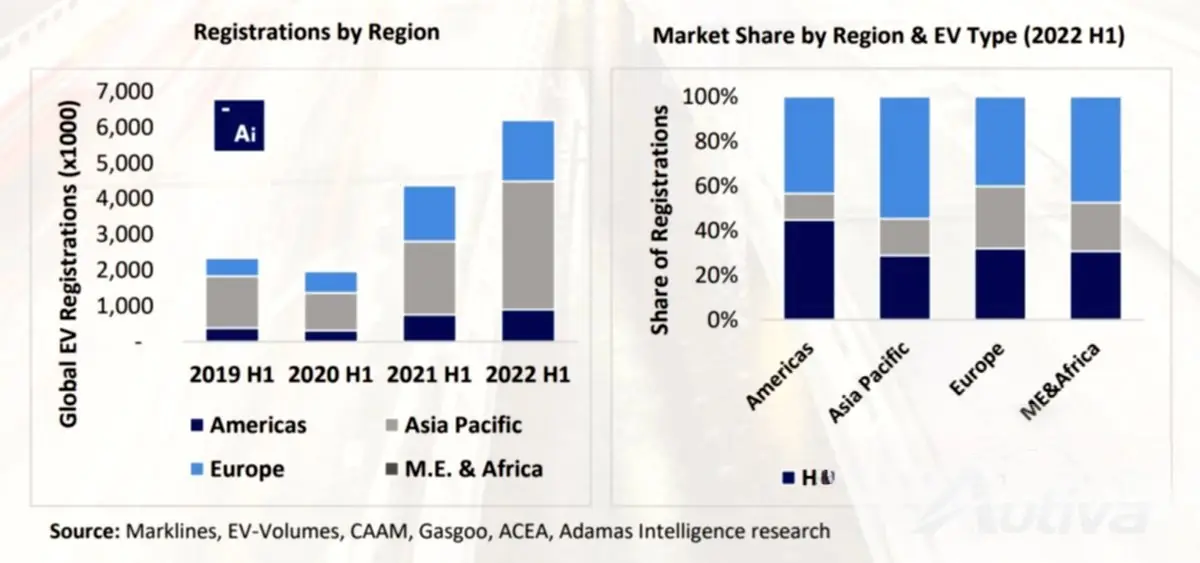
Olhando para o crescimento geográfico, é a Ásia que lidera a corrida por alguma margem. Foram vendidos 113 GWh de baterias, sendo a Europa responsável por 48,1 GWh ou 25% de todas as vendas. A América do Norte acabou com 33,4 GWh, o que representa pouco mais de 17% e, na verdade, caiu 1 ponto em relação ao ano anterior. A quota da Europa no mercado caiu 12 pontos, incapaz de acompanhar o rápido aumento do mercado asiático de veículos eléctricos.
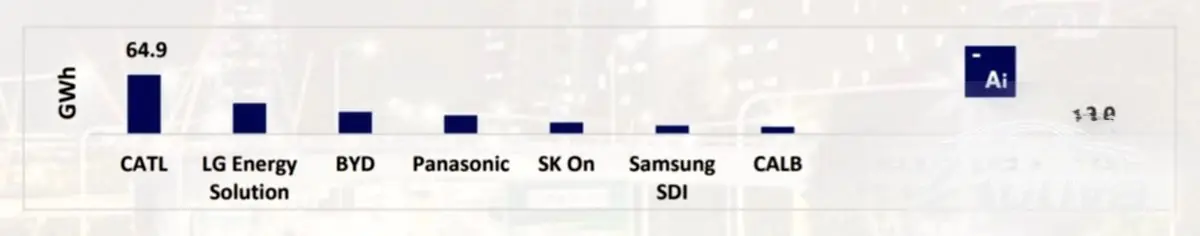
Os 3 principais fabricantes de baterias não são uma surpresa - a CATL fornece muitos fabricantes e por isso as suas baterias representaram 33% da capacidade vendida no primeiro semestre deste ano, o que representa um aumento de 5 pontos em relação ao ano anterior. A LG Energy Solutions terminou em segundo lugar e a BYD ficou na terceira posição. Os sete principais fabricantes forneceram 82% da capacidade da bateria dos carros elétricos vendidos nos primeiros seis meses do ano.
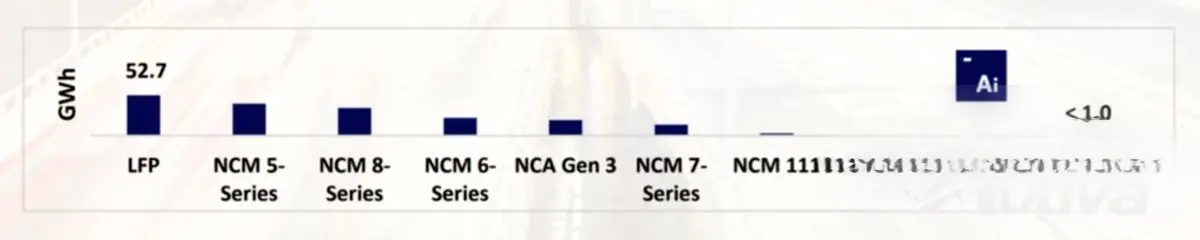
A estatística interessante que mostra como o mercado está mudando de uma tecnologia para outra – e com que rapidez – é a segregação do mercado por tipo de bateria. A LFP é uma clara vencedora - 27% de participação de mercado, com um aumento impressionante de 237% em relação ao ano passado. Não é de surpreender, porém, que o maior consumidor de baterias EV seja o bom e velho Tesla, com 21,3% de participação de mercado. Os próximos quatro fabricantes de automóveis combinados instalaram menos capacidade de bateria do que a Tesla sozinha.
Finalmente, o relatório analisou os números reais de matrícula dos carros elétricos, com os BEVs mostrando claramente uma tendência crescente, com os PHEVs e HEVs diminuindo lentamente. A combinação das vendas de veículos elétricos e da capacidade da bateria dá uma visão interessante de como a capacidade da bateria por carro está crescendo. A média ponderada é de 31,4 kWh por carro elétrico, o que representa um aumento de 27% em relação ao ano passado. Significa simplesmente que não apenas mais carros elétricos a bateria são vendidos, mas também que eles estão adquirindo baterias maiores ao mesmo tempo.
O relatório “Adams Intelligence” consiste em um documento de 20 páginas repleto de informações valiosas. Se estiver ansioso por aprender sobre as especificidades do sector dos veículos eléctricos, o seu cenário em evolução, o seu impacto nas economias globais e os potenciais obstáculos que pode enfrentar, o relatório é altamente recomendado para a sua análise. Basta clicar no link Fonte fornecido abaixo para acessá-lo.