Adams Intelligence, bu yılın ilk yarısında küresel olarak kullanılan elektrikli otomobil akülerinin toplam kapasitesini yakından inceleyen bir rapor hazırladı. oldukça iyi bir göstergedir kat edilen kilometre açısından gerçek kullanıma daha iyi bir bakış sağladığından pazar büyümesi.
Raporda sadece binek araçlara bakılmış, herhangi bir ticari veya depolama sistemi yer almamış, bu da kapasitedeki %79'luk artışı daha da anlamlı kılıyor. Rapor, satılan araç türlerine, coğrafi dağılıma ve üreticilere göre pil kullanımını bir araya getiriyor.
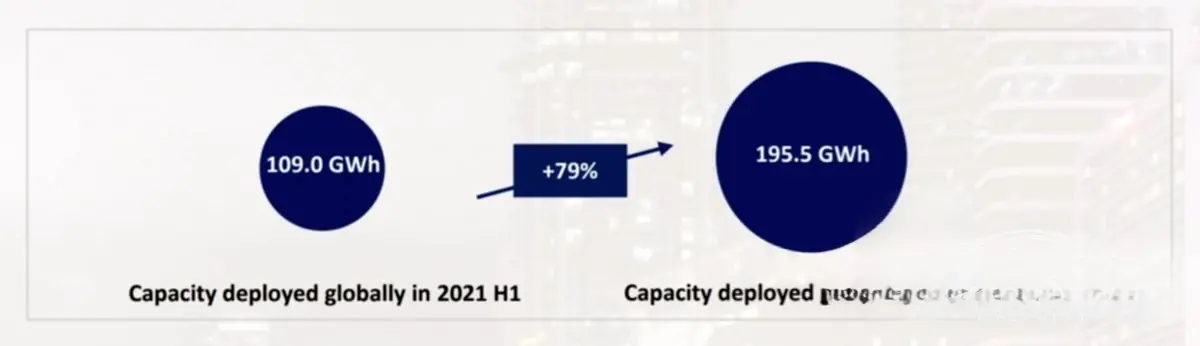
Bu yılın ilk yarısında yeni elektrikli otomobillerin toplam pil kapasitesi 195,5 GWh'ye ulaştı. Bunu perspektife koymak gerekirse, 2021 yılının tamamında bu kapasite 286 GWh'ye ulaştı ve 2020'de sadece 134,5 GWh oldu. 2022 bu hızla 400 GWh'yi hiç zorlanmadan aşacak.
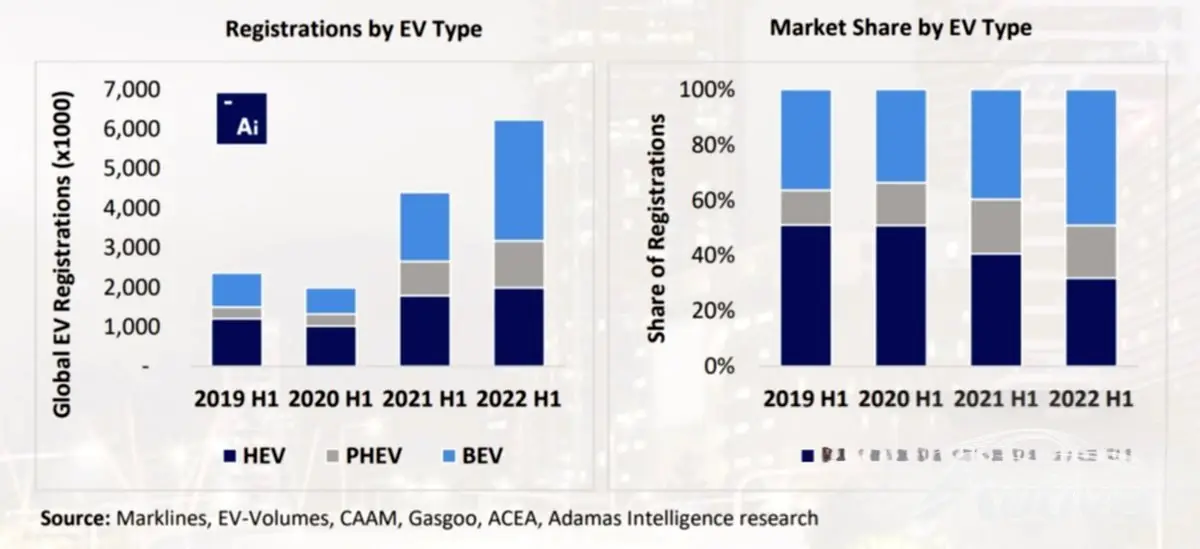
Araçlara yakından bakıldığında akü kullanımı daha önce gördüğümüz bir hikayeyi anlatıyor: Geçen yılın aynı dönemine göre %89 pazar payı ve 2 puanlık artışla satışların çoğunluğunu BEV'ler oluşturuyor. PHEV'ler geçen yıla göre 1 puan düşüşle %10'luk pay kaydetti ve HEV'ler pazar payını yarıya indirerek %2'den sadece bire düşürdü. Toplamda 2022'nin ilk altı ayında satılan yeni EV'lerin pil kapasitesi geçen yıl 109 GWh'den bu yıl 195,5 GWh'ye yükseldi.
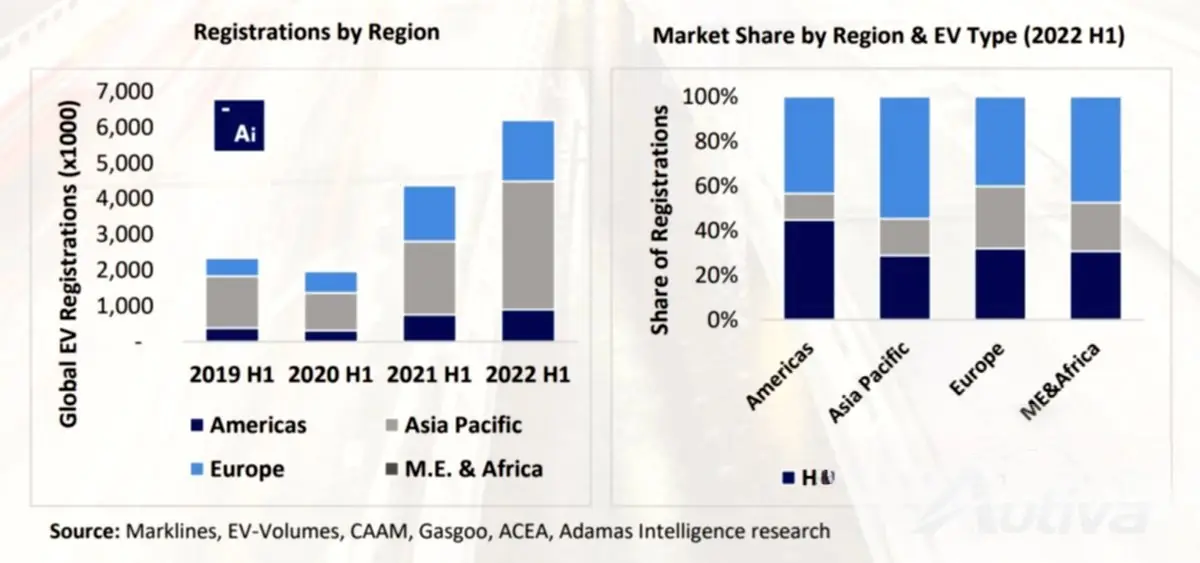
Coğrafi büyümeye bakıldığında, yarışta bir farkla önde giden Asya'dır. Burada 113 GWh pil satıldı ve bunun 48,1 GWh'si, yani tüm satışların %25'i Avrupa'da gerçekleşti. Kuzey Amerika, %17'nin biraz üzerinde ve aslında bir önceki yıla göre 1 puan düşüşle 33,4 GWh ile sonuçlandı. Avrupa'nın pazardaki payı 12 puan düştü ve Asya EV pazarının hızlı artışına yetişemedi.
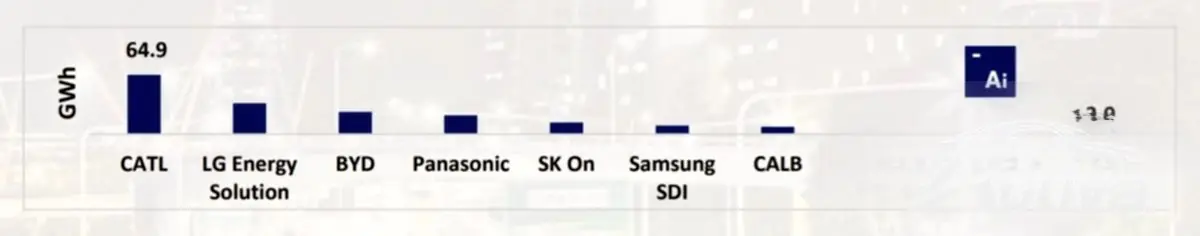
İlk 3 pil üreticisi sürpriz değil - CATL birçok üreticiye tedarik sağlıyor ve bu nedenle pilleri bu yılın ilk yarısında satılan kapasitenin %33'ünü oluşturdu; bu da bir önceki yıla kıyasla 5 puanlık bir artış. LG Energy Solutions ikinci sırada yer alırken, BYD ise üçüncü sırada yer aldı. İlk yedi üretici, yılın ilk altı ayında satılan elektrikli otomobillerin pil kapasitesinin %82'sini sağladı.
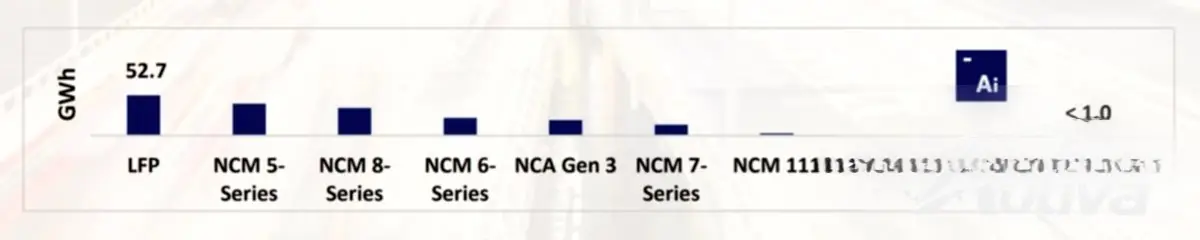
Pazarın bir teknolojiden diğerine nasıl ve ne kadar hızlı geçtiğini gösteren ilginç istatistik, pazarın pil türüne göre ayrılmasıdır. LFP, geçen yıla kıyasla %237'lik muazzam bir artışla pazar payının %27'sini alarak açık ara kazanan oldu. EV pillerinin en büyük tüketicisinin %21,3 pazar payıyla eski güzel Tesla olması şaşırtıcı değil. Sonraki 4 otomobil üreticisinin toplamı, yalnızca Tesla'nınkinden daha az pil kapasitesi kurdu.
Son olarak raporda, BEV'lerin PHEV'ler ve HEV'lerin yavaş yavaş azalmasıyla birlikte artan bir eğilim gösterdiği gerçek elektrikli otomobil tescil sayılarına da bakıldı. EV satışları ile batarya kapasitesinin birleştirilmesi, araç başına batarya kapasitesinin nasıl arttığına dair ilginç bir fikir veriyor. Ağırlıklı ortalama, elektrikli otomobil başına 31,4 kWh olarak gerçekleşti; bu, geçen yıla göre %27 artış anlamına geliyor. Bu sadece daha fazla akülü elektrikli otomobilin satıldığı değil, aynı zamanda daha büyük akü paketlerinin de alındığı anlamına geliyor.
"Adams Intelligence" raporu değerli bilgilerle dolu 20 sayfalık bir belgeden oluşuyor. Elektrikli araç sektörünün özellikleri, gelişen manzarası, küresel ekonomiler üzerindeki etkisi ve karşılaşabileceği potansiyel engeller hakkında bilgi edinmek istiyorsanız raporu incelemeniz şiddetle tavsiye edilir. Erişmek için aşağıda verilen Kaynak bağlantısını tıklamanız yeterlidir.