テスラの第1・四半期の売上高は大きな打撃を受け、前年比13%減となり、同社の業績としてはここ3年近くで最低となった。 同社は33万6,681台の車両を納入したと報告したが、これは前年同期の38万6,810台から大幅に減少した。報告された数字はアナリスト予想の37万2410台(すでに下方調整された数字)をさらに下回った。
販売低迷は、テスラの車両ラインアップの老朽化や米国と欧州で物議を醸しているマスク氏の政治的関与など、複合的な要因を反映している。 EV導入が全体的に増加しているにもかかわらず、欧州市場と中国では販売が特に低迷している。マスク氏がドイツやその他の国の極右政党を支持していることは明らかであり、また米国連邦政府のコスト削減における役割も相まって、テスラ車や販売店を標的とした広範な抗議活動や破壊行為を引き起こしている。テスラ所有者の中には、マスク氏のパブリックイメージから距離を置くために、自分の車を下取りに出した人もいる。

ただし、ここに興味深い点があります。同社の株価は水曜日の市場前取引で下落しましたが、今朝市場が開くとすぐに、株価は力強い回復を見せており、本稿執筆時点では281.50ドルで取引されています。ウェドブッシュ・セキュリティーズのアナリスト、ダン・アイブス氏は、売上高の数字を「あらゆる指標で大惨事」と表現し、予想より悪い結果だったが、それでも市場のパフォーマンスは予想を裏切っていると指摘した。
将来を見据えると、2025 年に 20% ~ 30% の売上成長を達成するというテスラの目標はかなり現実離れしたものに思えます。同社は今年後半に、より手頃な価格の車を発売すると予想されているが、詳細は明らかになっていない。一方、カウンターポイント・リサーチによると、中国の競合BYDはテスラを追い抜き世界のEV販売トップとなり、予想市場シェアはテスラの15.3%に対し15.7%となった。

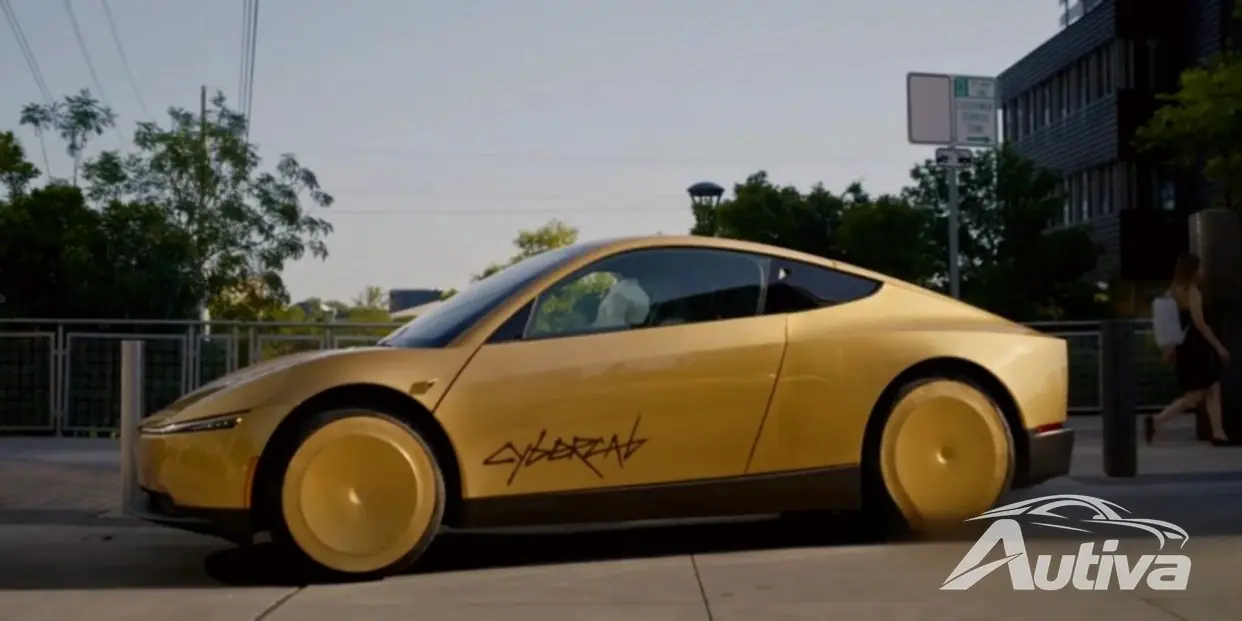
欧州の主要市場におけるテスラの売上高は減少が続いており、フランスとスウェーデンでは3カ月連続の減少に見舞われている。投資家は、刷新されたモデルModel Yaと新たなインセンティブが需要の弱まりやBYD、フォルクスワーゲン、BMWなどのライバルとの競争に対抗するのに役立つと期待している。 2023年後半に発売されたサイバートラックは、当初の期待を下回ったため市場で大失敗に陥りつつあり、初期導入者は最近パネルの問題でほぼ全ユニットのリコールなどの品質問題に直面している。
そしておまけに、輸入車に対する新たな関税が課せられます。テスラでさえ「重大な」コストの影響を予想している。同社はまた、報復関税の可能性についても警告した。今年の自動車業界全体の見通しは決して楽観的ではないが、テスラは他の誰よりも大きな打撃を受けている可能性がある。