特斯拉将于今天晚些时候发布 2025 年第二季度财务业绩,电动汽车界正在密切关注。对于一家以爆炸式增长来衡量成功的公司来说,最新的数据表明公司的增长将大幅放缓。特斯拉财务业绩的核心一直很简单:向客户交付了多少辆汽车。这方面的最新报告提出了很多问题,并为即将举行的财报电话会议定下了阴沉的基调。
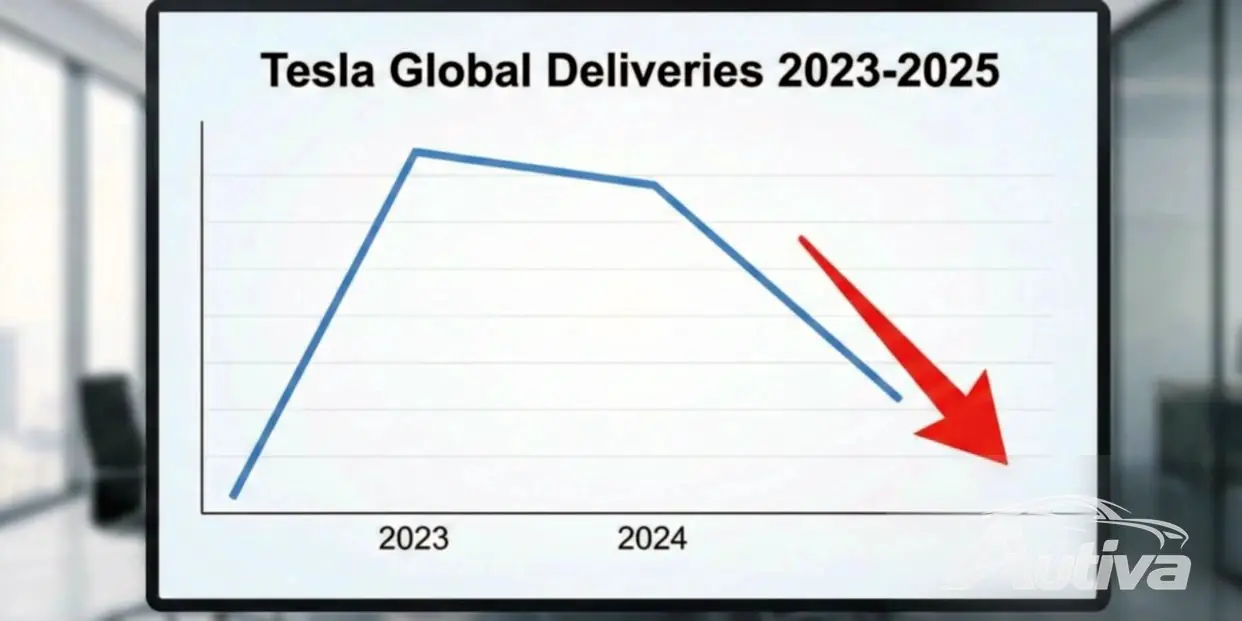
本月早些时候,该汽车制造商宣布第二季度交付了 384,122 辆汽车。无论以任何标准衡量,这都是一个庞大的电动汽车数量,但与去年同期相比下降了13.5%,这将直接影响特斯拉的收入。
华尔街分析师预计这一数字约为 222.8 亿美元,较特斯拉 2024 年第二季度公布的 250 亿美元大幅下降。盈利能力预计也会受到打击,普遍预期每股收益为 0.40 美元,低于一年前的 0.52 美元。让情况变得复杂的是,特斯拉生产了超过 410,000 辆汽车,库存中约有 25,000 辆未售出的汽车,这表明目前的产量超过了需求。
深入研究特斯拉最重要的市场之一——加利福尼亚州,就会发现这一挑战。上个季度,该州特斯拉新注册量同比下降 21%,这是该关键地区连续第七个季度下降。
即使是该品牌的超级明星模特易也难免遇到麻烦。 2025 年上半年,该公司在加州的注册量下降了 37%。虽然 Model Y 和 Model 3 仍然是该州最受欢迎的两种汽车,但它们不断萎缩的市场份额揭示了竞争品牌大量推出新电动汽车带来的日益增长的压力。
除了对其陈旧车型的需求降温之外,特斯拉还将面临前所未有的财务逆风,对其利润构成前所未有的威胁。最大的问题是监管信贷收入迅速消失。多年来,特斯拉一直享受着一项利润丰厚的副业,即向其他未能达到政府排放标准的汽车制造商出售这些“绿色信贷”。
这可不是零花钱——在 2024 年前 9 个月,这些积分占特斯拉净利润的 43% 令人难以置信。一项新法案取消了对未达到排放目标的汽车制造商的处罚,这实际上摧毁了这些信用额的市场。
分析师预测,这一收入明年可能会下降 75%,并在 2027 年完全消失。第二个不利因素是针对电动汽车购买者的 7,500 美元联邦税收抵免即将结束,这是帮助特斯拉电动汽车变得更便宜的关键激励措施。
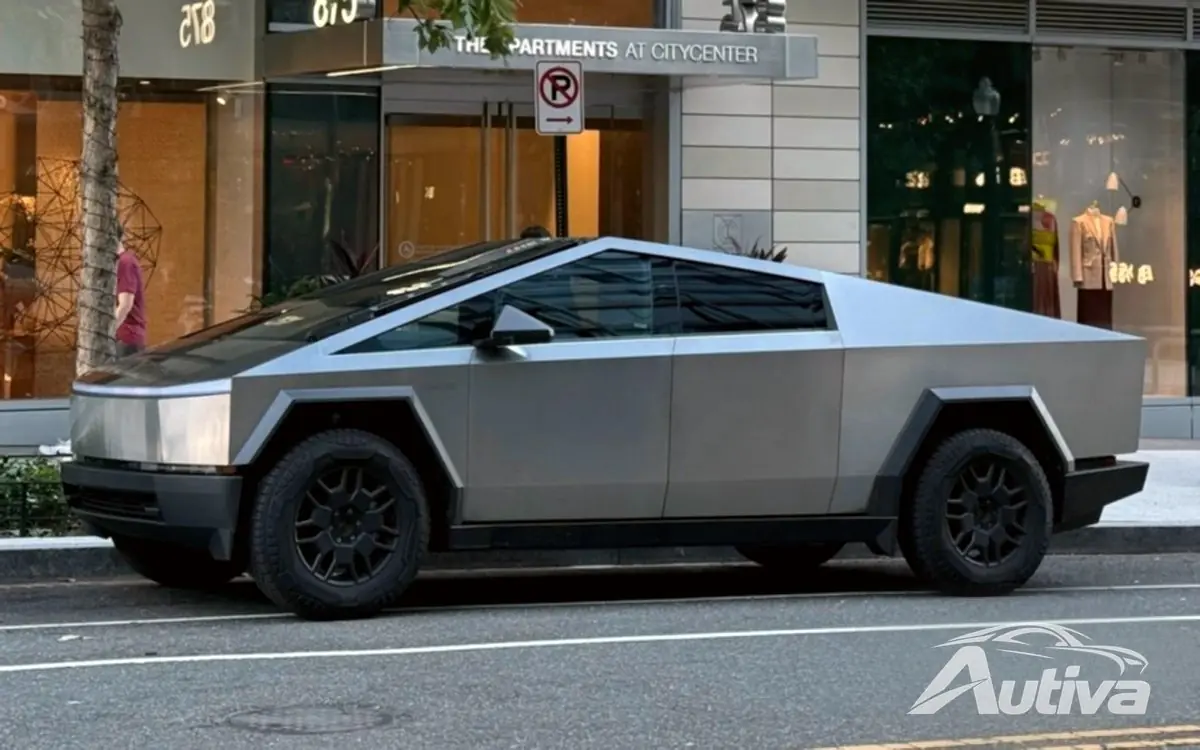
随着核心汽车业务显示出紧张迹象,人们普遍预计首席执行官埃隆·马斯克将把话题引向未来。财报电话会议的重点可能不是汽车销售数据,而是长期承诺的企业的最新动态,例如 Robotaxi 网络和 Optimus 人形机器人。
这种向人工智能和机器人技术的转变似乎引起了投资者的共鸣,因为为电话会议提交的最高股东问题几乎完全是关于这些未来项目的时间表和进展。这是一个老套的策略:当当今的现实严峻时,描绘一幅由自动驾驶汽车和机器人助手驱动的明天的令人信服的图景。
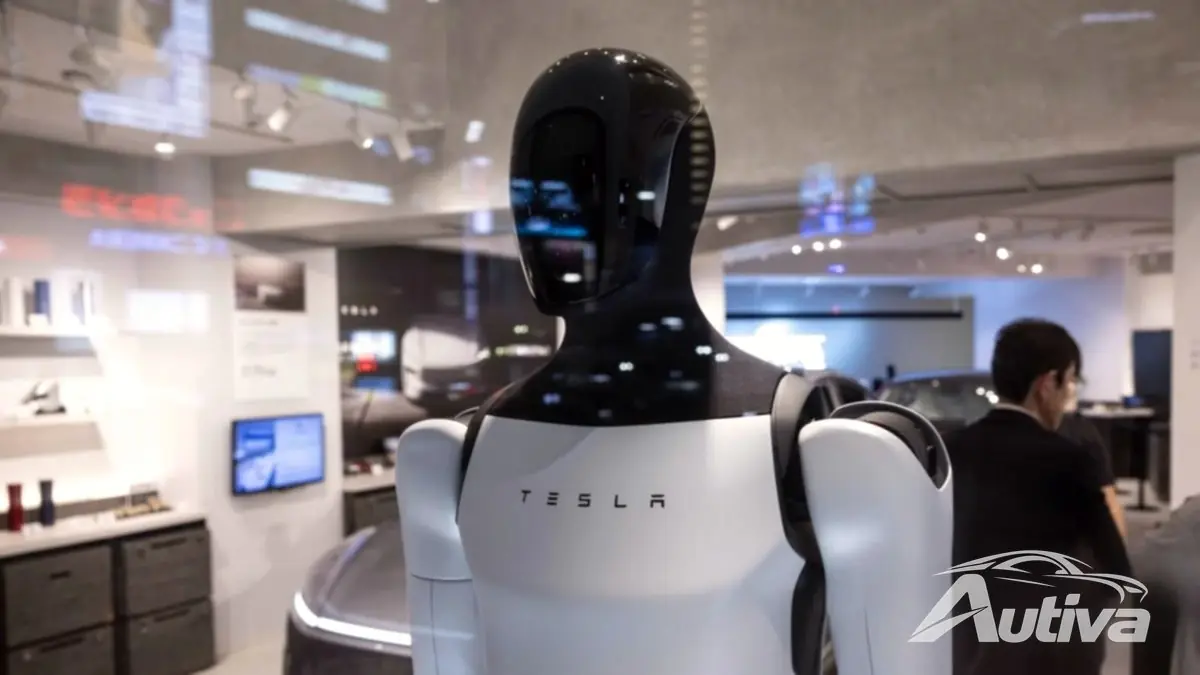
特斯拉未来的道路比多年来更具挑战性。该公司正在努力应对竞争加剧、品牌形象受损、产品线需要更新的问题,以及监管信贷和政府激励措施带来的重要收入损失等问题。
充满特斯拉机器人和自动驾驶出租车的未来愿景很诱人,但这些企业还远远没有产生足够的收入来抵消其主要销售电动汽车业务的困境。马斯克提出的解决方案将需要数年时间才能弥补特斯拉将在几个月内损失的收入。今晚我们都将聆听世界首富计划如何拯救电动汽车先驱。也许我们最终会看到该公司正在开发的“小型”特斯拉?