就在几周前,欧盟刚刚宣布了一项备受争议的提案,即从 2035 年起禁止所有内燃机汽车销售,现在成员国正准备投票是否批准该提案。事实证明,这并不是一个明确的案例,很少有国家直接谴责该提案。
保加利亚、意大利、葡萄牙、罗马尼亚和斯洛伐克已向成员国散发了一项替代提案,希望将排放量比 1990 年的水平减少 90%。拟议的 100% 减排计划将推迟到 2040 年,从而给予欧盟额外 5 年的时间来为新的排放目标做准备。

反提案还要求对商用车给予宽大对待,目标是到 2035 年减排 80%。如果新提案被接受,商用车必须像其他车辆一样,在 2040 年之前减排 100%。
这一提议背后的原因是,各个州的财务状况不同,简单地说,并不是每个人都能买得起新的电动汽车。另一个原因是缺乏国家充电基础设施,而提案背后的国家担心他们无法实现目标。
欧盟计划到 2050 年实现净零排放,而到 2035 年禁止内燃机汽车对于实现这一目标至关重要。许多科学家认为,现在已经太晚了,我们面临的极端天气变化不是在未来几十年,而是从现在开始。大多数欧盟国家都支持拟议的 2035 年禁令,大多数汽车制造商也纷纷表示支持,其中一些制造商已经计划更早停止化石燃料汽车的生产。
反提案背后有什么逻辑吗?好吧,反对国家的主要论点是电动汽车在负担能力方面无法与内燃机汽车相媲美。
然而,也许政客们认为人们只想购买新车,而新车显然只会变得更加昂贵。然而,到 2035 年,我们的电动汽车销量将持续近 15 年,二手市场将比现在的内燃机汽车更大。

所有汽车制造商,不仅在欧洲,都在以前所未有的水平提高产量,对电动汽车技术的投资是该行业历史上最大的投资之一。制造商计划到 2025 年每年销售超过 100 万辆电动汽车——每个制造商将在不到 3 年的时间内销售电动汽车。到 2035 年,我们的二手车市场将实现 100% 电动化,汽车的价格将与现在同等活塞汽车的价格相同。
进入市场购买新车的人数每年都在增长。这群人不会突然因为价格过高而被排除在新车市场之外。新车型、新系列、新制造商只会扩大产品阵容,对于那些想要新车的人来说只会有更多选择。
如果仔细观察的话,负担能力的论点显然是站不住脚的。更何况,在商用车方面,提出这个想法的政客们似乎根本不知道车队是如何运作的。运营车队的公司最关心的问题是运营成本。购买价格是次要问题,因为它可以抵消运营成本(维护和运行费用)所节省的费用。商用车运营商迫不及待地想要使用电动货车,因为他们知道这一点可以节省一大笔钱。
个体商用车运营商也面临着同样的情况,他们知道通过运行电动汽车可以节省很多钱,而车队运营商则主要关心的是电动货车的续航里程。这种情况几乎每个月都在进步,新车型的推出配备了更好的电池和更高效的电动机。 13 年后,这将不再是一个问题——二手电动货车市场将比现在的传统市场更大。
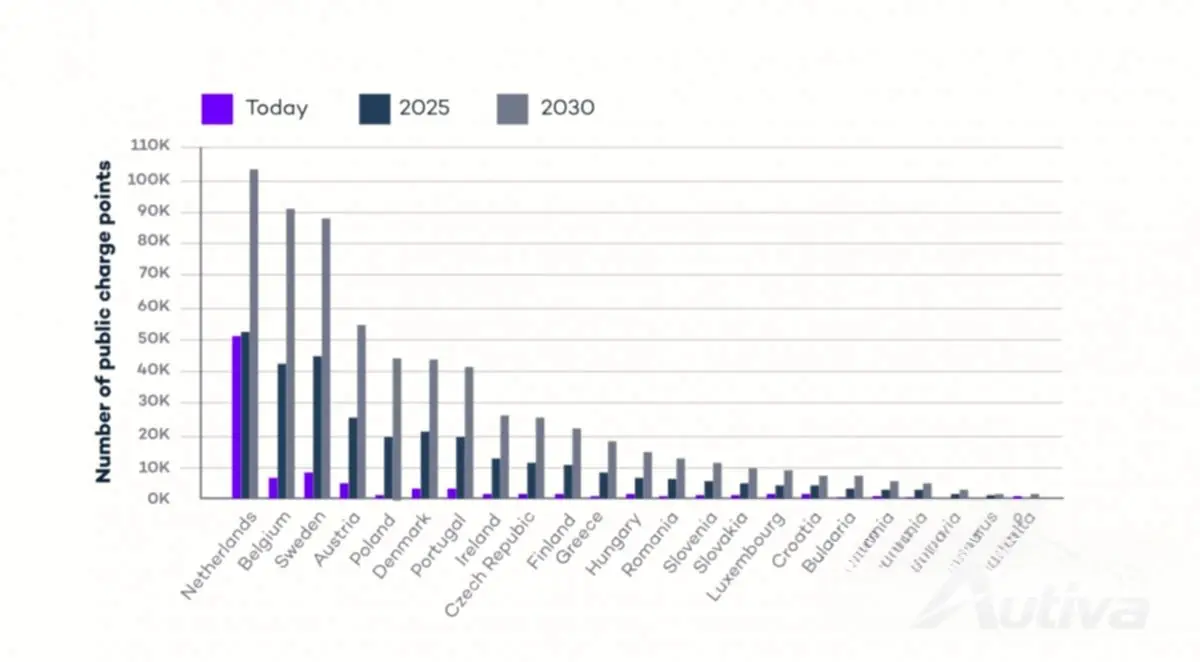
唯一合理的原因是缺乏充电基础设施——如果我们假设开发今天停止的话。 10 年前,我们在欧洲拥有一些充电站。目前共有 374,000 个公共充电桩。欧洲每100公里道路就有5个公共充电桩。到 2025 年,欧洲将拥有 130 万个充电站,到 2030 年,这一数字将达到 290 万个。安装这些充电器的费用不到欧盟道路基础设施预算的 3%。到 2030 年,欧洲将拥有至少 4000 万辆电动汽车。每个人都可以找到自己买得起的汽车,并且每个人都可以在需要时为自己的汽车充电。