I første halvår var CATL fortsatt den regjerende kongen når det gjelder markedsandeler for elbilbatterier. Den globale elbilbatterikapasiteten som selges i de første seks månedene av 2023 vokste med 54 % sammenlignet med samme periode i fjor, og nådde over 300 GWh, ifølge Counterpoint Research.
I samme periode opplevde det globale EV-salget også en vekst på 43 % fra år til år. De ledende regionene innen EV-batteriinstallasjoner var Kina, USA og Europa, ikke overraskende.
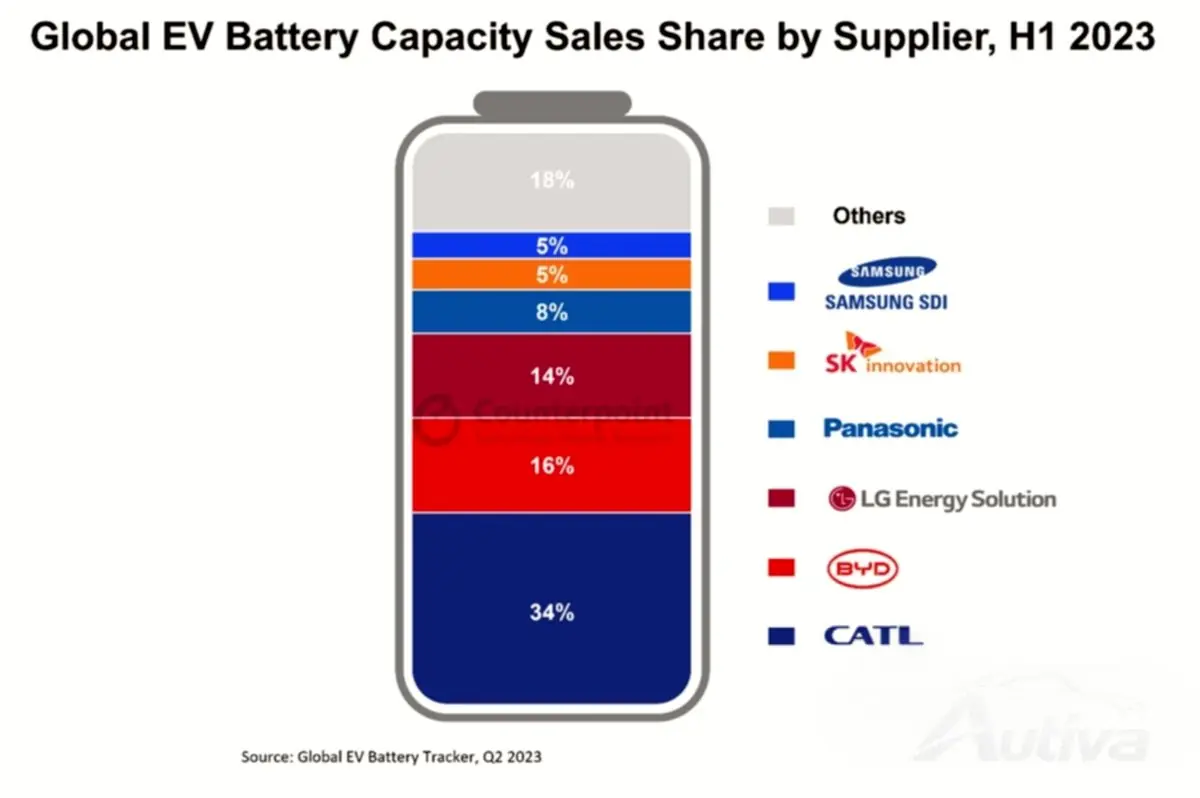
CATLs andel av markedet var 34 %, fulgt av BYD på 16 %, LG på 14 %, Panasonic på 8 %, SK Innovation og Samsung SDI på 5 % hver. CATL, BYD, CALB, Gotion, Sunwoda og Farasis er alle kinesiske elbilbatteriprodusenter, og til sammen står de for to tredjedeler av markedet, mens de sørkoreanske aktørene til sammen (LG, Samsung, SK) har rundt 25 % mellom seg.
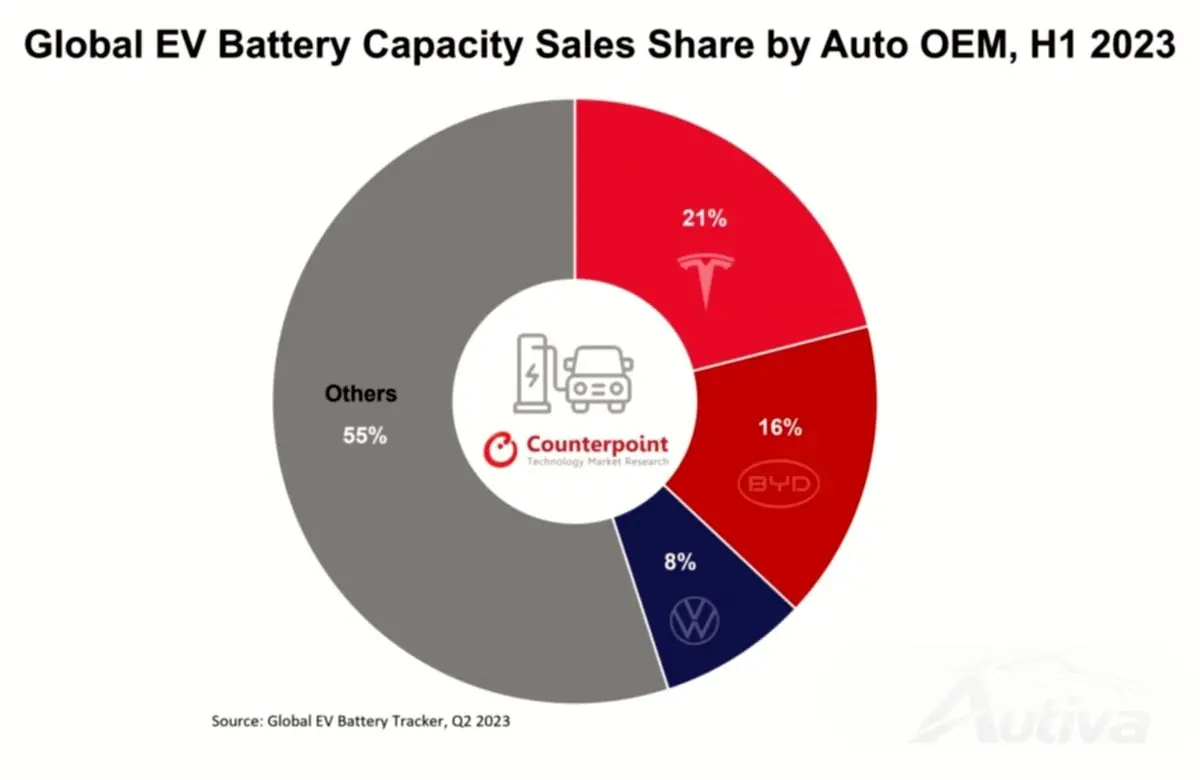
Når det gjelder hvilke bilprodusenter som svelget mest solgte elbilbatterikapasitet i første halvår, er de tre beste Tesla, BYD og VW, i denne rekkefølgen. Til sammen utgjør de nesten 45 % av den totale batterikapasiteten som ble solgt i den perioden, med Tesla som tok 21 %, BYD 16 % og VW 8 %.
Det "økende salget" av TeslasModel 3andModel Y spilte en viktig rolle i å drive vekst for CATL og LG. SK Innovation ble forsterket av Hyundai, Kia og Ford EVs bruk av batteriene, mens Rivian og BMW først og fremst stoler på Samsung.
Counterpoint Researchs visepresident Peter Richardson forventer at den totale EV-drevne batterietterspørselen vil nå 4TWh i 2030. Senioranalytiker Soumen Mandal forventer at mange nye batterileverandører som ACC, Verkor, Northvolt og E4V vil "sikre en betydelig tilstedeværelse i batteriforsyningskjeden" i løpet av de neste årene. Bilprodusenter som Tesla, VW, BMW, Mercedes og Stellantis jobber også med egen celle- og pakkeproduksjon, "som vil gjøre batteriforsyningskjeden enda mer konkurransedyktig", ifølge Mandal.