In der ersten Jahreshälfte war CATL immer noch der amtierende König, was den Marktanteil von Elektrofahrzeugbatterien angeht. Laut Counterpoint Research stieg die weltweit verkaufte Batteriekapazität für Elektrofahrzeuge in den ersten sechs Monaten des Jahres 2023 im Vergleich zum Vorjahreszeitraum um 54 % und erreichte über 300 GWh.
Im gleichen Zeitraum verzeichneten auch die weltweiten Elektrofahrzeugverkäufe ein Wachstum von 43 % im Vergleich zum Vorjahr. Wenig überraschend waren China, die USA und Europa die führenden Regionen bei der Installation von Elektrofahrzeugbatterien.
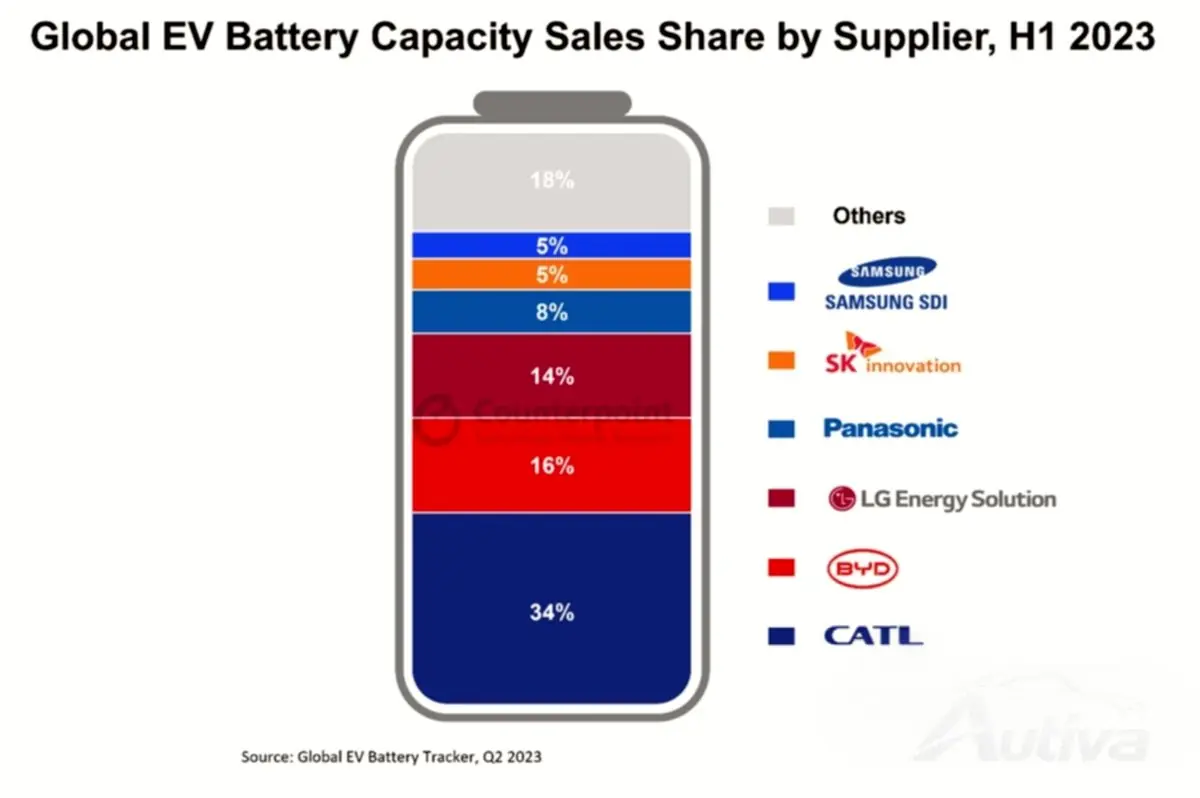
Der Marktanteil von CATL betrug 34 %, gefolgt von BYD mit 16 %, LG mit 14 %, Panasonic mit 8 %, SK Innovation und Samsung SDI mit jeweils 5 %. CATL, BYD, CALB, Gotion, Sunwoda und Farasis sind allesamt chinesische Hersteller von Elektrofahrzeugbatterien und machen zusammen zwei Drittel des Marktes aus, während die südkoreanischen Player zusammen (LG, Samsung, SK) zusammen rund 25 % ausmachen.
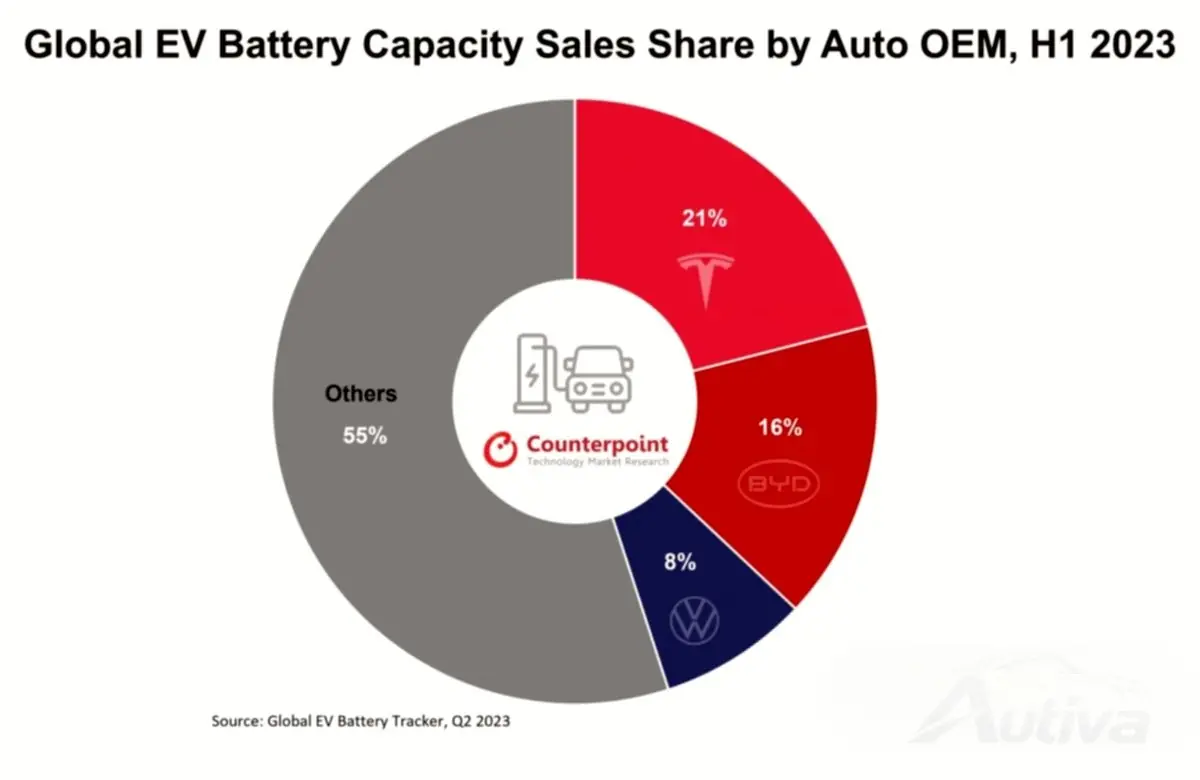
Wenn es darum geht, welche Autohersteller in der ersten Jahreshälfte die meiste verkaufte Batteriekapazität für Elektrofahrzeuge verbraucht haben, sind Tesla, BYD und VW in dieser Reihenfolge die ersten drei. Zusammen machen sie fast 45 % der gesamten in diesem Zeitraum verkauften Batteriekapazität aus, wobei Tesla 21 %, BYD 16 % und VW 8 % entfielen.
Die „steigenden Verkaufszahlen“ von Teslas Model 3 und Model Y spielten eine wichtige Rolle bei der Wachstumsförderung für CATL und LG. SK Innovation wurde durch die Nutzung seiner Batterien durch die Elektrofahrzeuge von Hyundai, Kia und Ford gefördert, während Rivian und BMW hauptsächlich auf Samsung setzen.
Peter Richardson, Vizepräsident von Counterpoint Research, geht davon aus, dass der Gesamtbedarf an Batterien für Elektrofahrzeuge im Jahr 2030 4 TWh erreichen wird. Der leitende Analyst Soumen Mandal geht davon aus, dass sich zahlreiche neue Batterielieferanten wie ACC, Verkor, Northvolt und E4V in den nächsten Jahren „eine erhebliche Präsenz in der Batterielieferkette sichern“ werden. Auch Autohersteller wie Tesla, VW, BMW, Mercedes und Stellantis arbeiten an einer eigenen Zell- und Packfertigung, „was die Batterielieferkette noch wettbewerbsfähiger machen wird“, so Mandal.