Nella prima metà dell’anno, CATL era ancora il re in carica in termini di quota di mercato delle batterie per veicoli elettrici. Secondo Counterpoint Research, la capacità globale delle batterie dei veicoli elettrici vendute nei primi sei mesi del 2023 è cresciuta del 54% rispetto allo stesso periodo dell’anno scorso, raggiungendo oltre 300 GWh.
Nello stesso periodo, anche le vendite globali di veicoli elettrici hanno registrato una crescita del 43% su base annua. Le regioni leader nelle installazioni di batterie per veicoli elettrici sono state, non sorprende, la Cina, gli Stati Uniti e l’Europa.
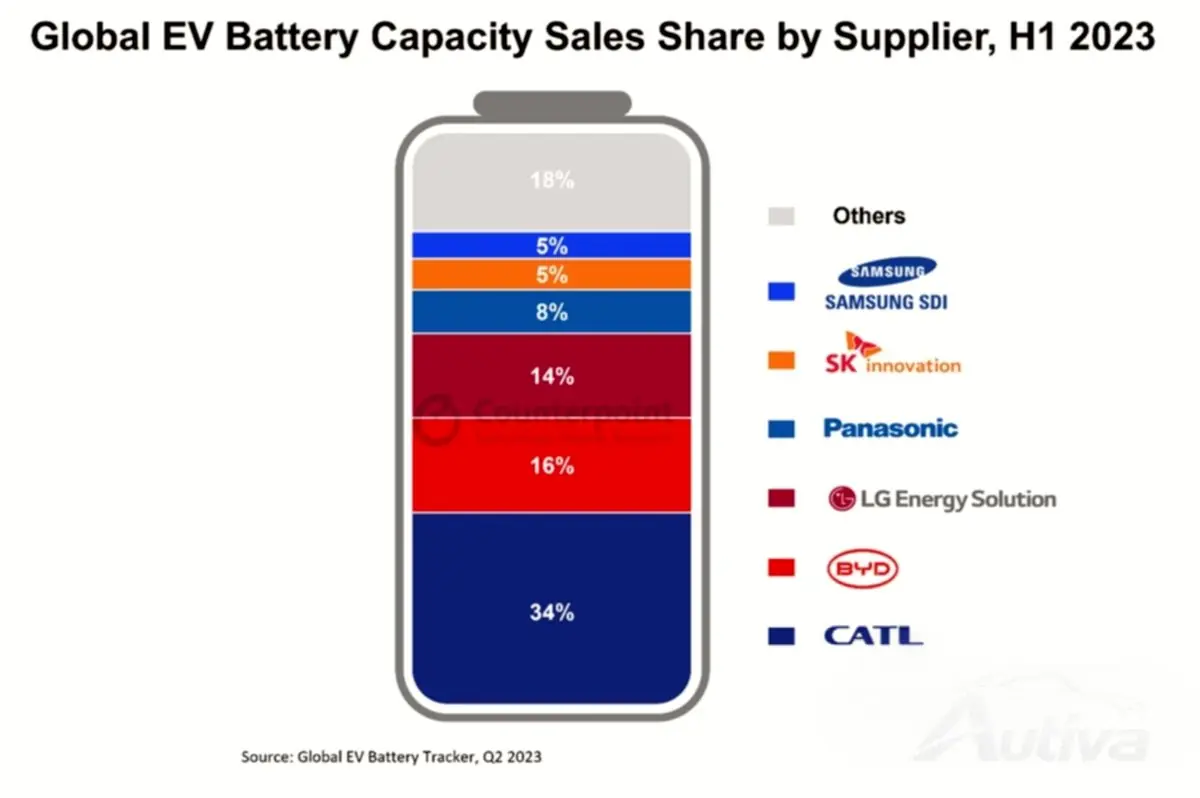
La quota di mercato di CATL era del 34%, seguita da BYD al 16%, LG al 14%, Panasonic all'8%, SK Innovation e Samsung SDI al 5% ciascuno. CATL, BYD, CALB, Gotion, Sunwoda e Farasis sono tutti produttori cinesi di batterie per veicoli elettrici e insieme rappresentano due terzi del mercato, mentre i player sudcoreani messi insieme (LG, Samsung, SK) detengono circa il 25% in totale.
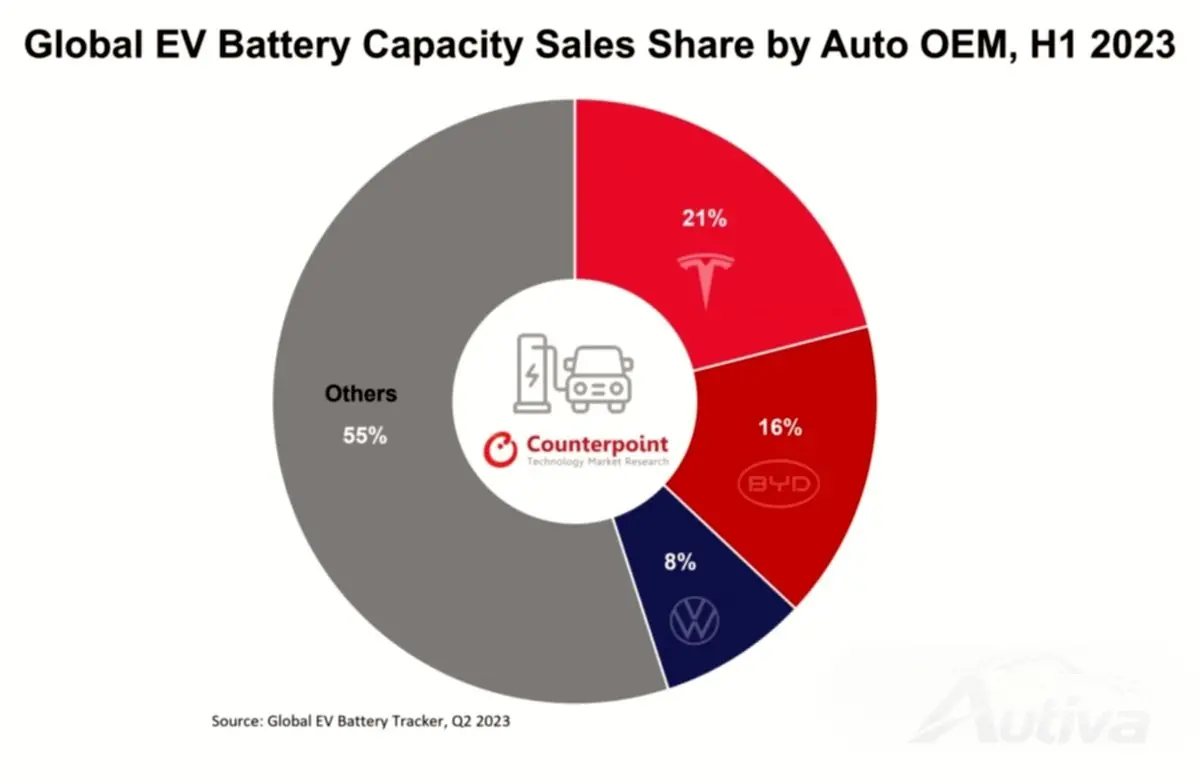
Quando si tratta di stabilire quali case automobilistiche hanno inghiottito la maggior capacità di batterie per veicoli elettrici vendute nella prima metà dell’anno, le prime tre sono Tesla, BYD e VW, in questo ordine. Insieme rappresentano quasi il 45% della capacità totale delle batterie vendute in quel periodo, con Tesla che ha preso il 21%, BYD il 16% e VW l’8%.
Le "vendite in aumento" del Modello 3 e del Modello Y di Tesla hanno svolto un ruolo importante nel guidare la crescita di CATL e LG. SK Innovation è stata potenziata dall’uso delle batterie da parte di Hyundai, Kia e Ford EV, mentre Rivian e BMW si affidano principalmente a Samsung.
Il vicepresidente di Counterpoint Research, Peter Richardson, prevede che la domanda totale di batterie per veicoli elettrici raggiungerà i 4 TWh nel 2030. L'analista senior Soumen Mandal prevede che numerosi nuovi fornitori di batterie come ACC, Verkor, Northvolt ed E4V "si assicureranno una presenza sostanziale all'interno della catena di fornitura delle batterie" nei prossimi anni. Anche case automobilistiche come Tesla, VW, BMW, Mercedes e Stellantis stanno lavorando alla produzione interna di celle e pacchi, "che renderà la catena di fornitura delle batterie ancora più competitiva", secondo Mandal.