何年もの間、テスラは他の自動車メーカーとは異なる次元で事業を行っているように見えました。しかし、2025年第2四半期の決算は、電気自動車大手が非常に現実的な重力に直面していることを示している。同社の売上高は減少し、利益は縮小しており、現在の電気自動車のラインナップでは、その驚異的な成長ストーリーを継続するにはもはや十分ではないことは明らかだ。
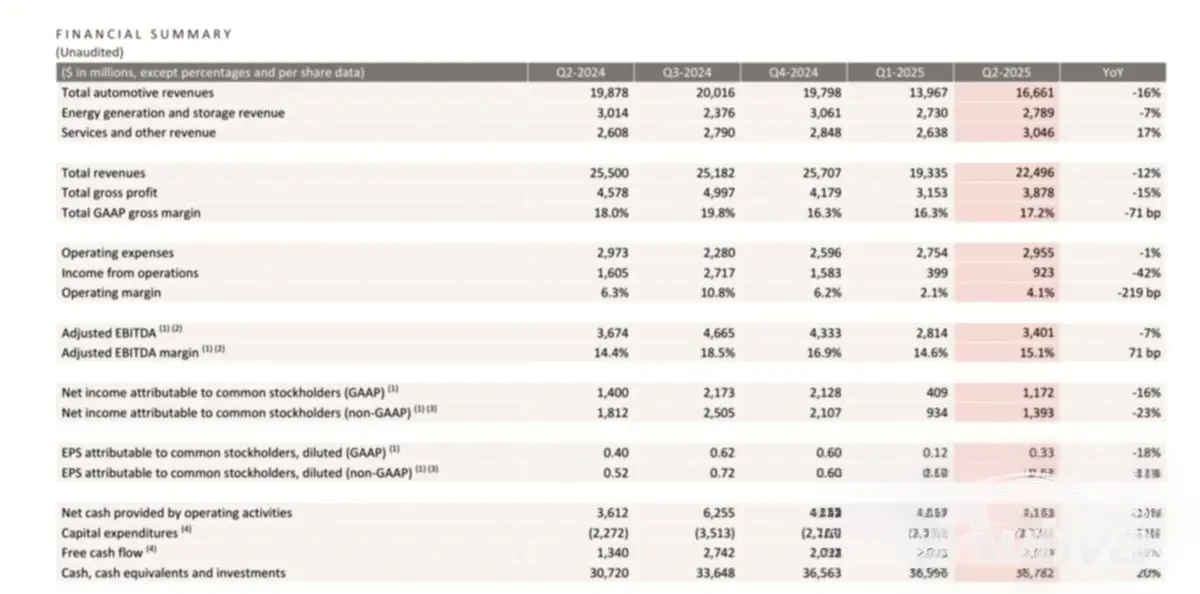
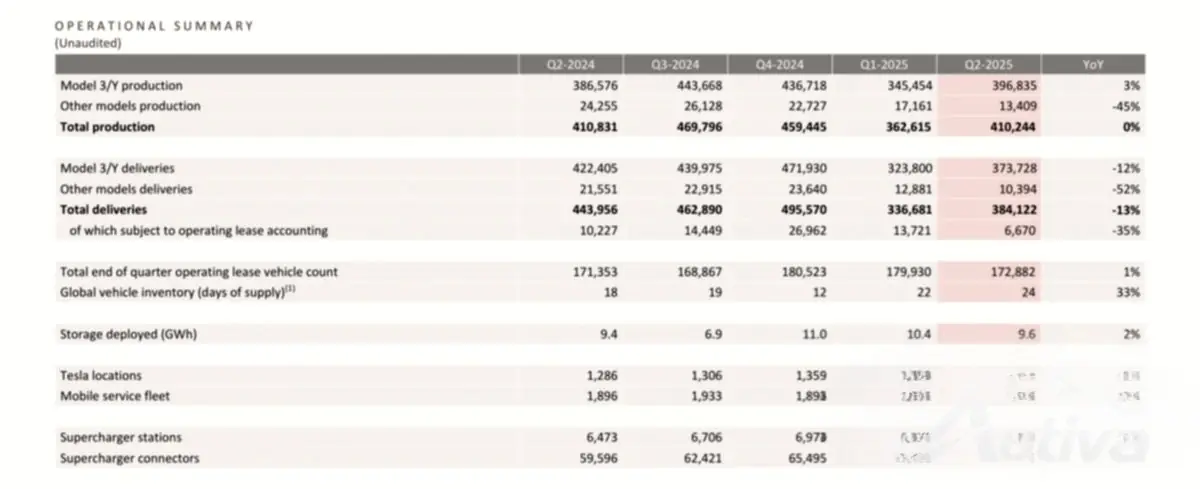
数字は、今後の課題を明確に示しています。テスラは、総収益が 224 億 9,600 万ドルであると報告しました。これは、昨年と比較して 12% 減少です。自動車事業の落ち込みはさらに大きく、売上高は16%減の167億ドルとなった。同社は世界で38万4000台の車両を納入したが、これは2024年第2四半期から13.5%の大幅な減少となった。
これは単なる一瞬ではありません。第1四半期にも同様の低迷が続いており、世界で最も知名度の高いEVブランドにとって厄介な傾向が示唆されている。営業利益として知られる本業から得られる利益は42%急減した。
減速の主な要因は、テスラが販売する車一台当たりの利益が減少していることだ。同社は、車両の敷地外での移動を維持するために、完全自動運転 (監視付き) ソフトウェアの無料サブスクリプション、無料のスーパーチャージャー、魅力的な融資取引などの割引やインセンティブに大きく依存してきました。これらの戦略は売上高には貢献しますが、利益は直接減少します。
問題をさらに悪化させているのは、規制上の信用からの収入の急激な減少です。テスラは長年にわたり、これらの環境クレジットを排出基準を満たしていない他の自動車メーカーに販売することで数十億ドルを稼いだ。前四半期では、この収入はほぼ半分の 4 億 3,900 万ドルに減少しました。連邦政府の排出規制が変更される可能性があるため、かつては信頼できたこの資金の流れも間もなくほぼ完全に枯渇する可能性がある。
同社はさらに広範な問題にも取り組んでいる。テスラは報告書の中で「不確実なマクロ経済環境」を指摘したが、これは関税の変動と経済的不安定がすべての人のビジネスを困難にしているという丁寧な言い方だ。
しかし、テスラの傷の一部は自ら負ったものだ。かつては革新的だった車両ラインナップも時代遅れを見せ始めています。モデル 3 とモデル Y は依然として人気がありますが、特に中国の EV メーカーからの、多くの場合、より安価な新しいハイテク製品との競争に直面しています。大いに宣伝されたサイバートラックは同社が必要とした大衆市場のヒット商品にはならず、テスラはブランドを継承するために古いモデルに依存することになった。
暗い数字にもかかわらず、報告書には希望の光が隠されていた。テスラは、より手頃な価格の新モデルの「最初の製造」が6月に完了したと発表した。これは同社のパイプラインの中で最も期待されている車両であり、このプロジェクトは何年もの間話題になり、何度も遅延が見られました。同社は、この新型EVの量産は2025年後半に開始される予定だと述べた。
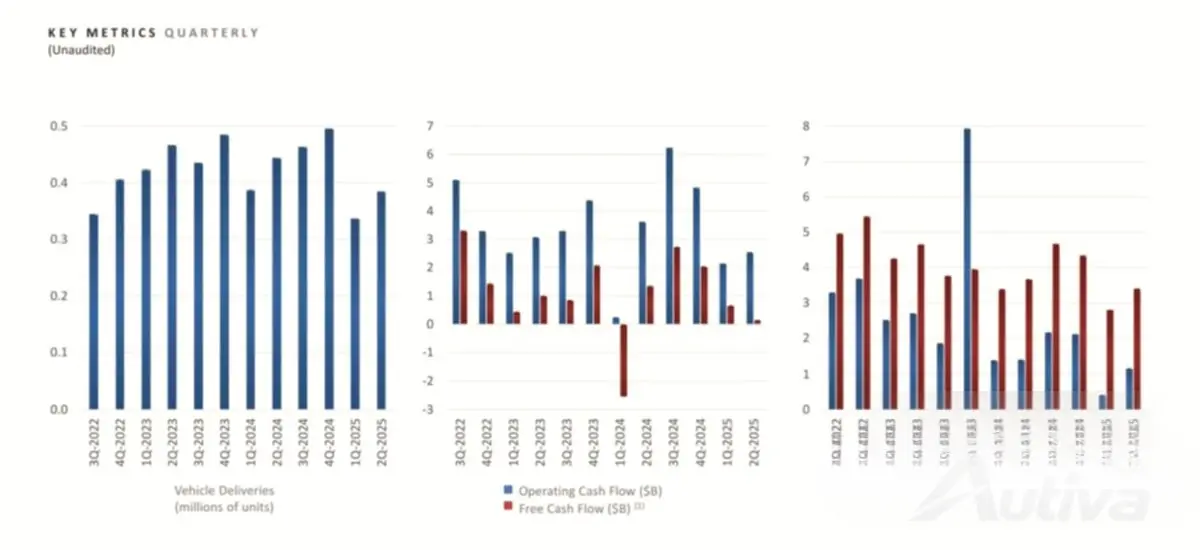
テスラの最近の財務上の課題は、同社の長期的な存続のためには、より手頃な価格の電気自動車を発売することが極めて重要であることを浮き彫りにしています。モデル 3 とモデル Y による際限のない拡大の時代は終わったようです。注目すべきは、同社の現金保有額がここ数年で初めて若干の減少を経験し、約2億ドル減少して368億ドルに達したことである。