Durante años, Tesla pareció operar en un plano diferente al de otros fabricantes de automóviles. Pero sus resultados financieros para el segundo trimestre de 2025 muestran que el gigante de los automóviles eléctricos se enfrenta a una gravedad muy real. Las ventas de la compañía han bajado, las ganancias se están reduciendo y está claro que su línea actual de autos eléctricos ya no es suficiente para mantener su increíble historia de crecimiento.
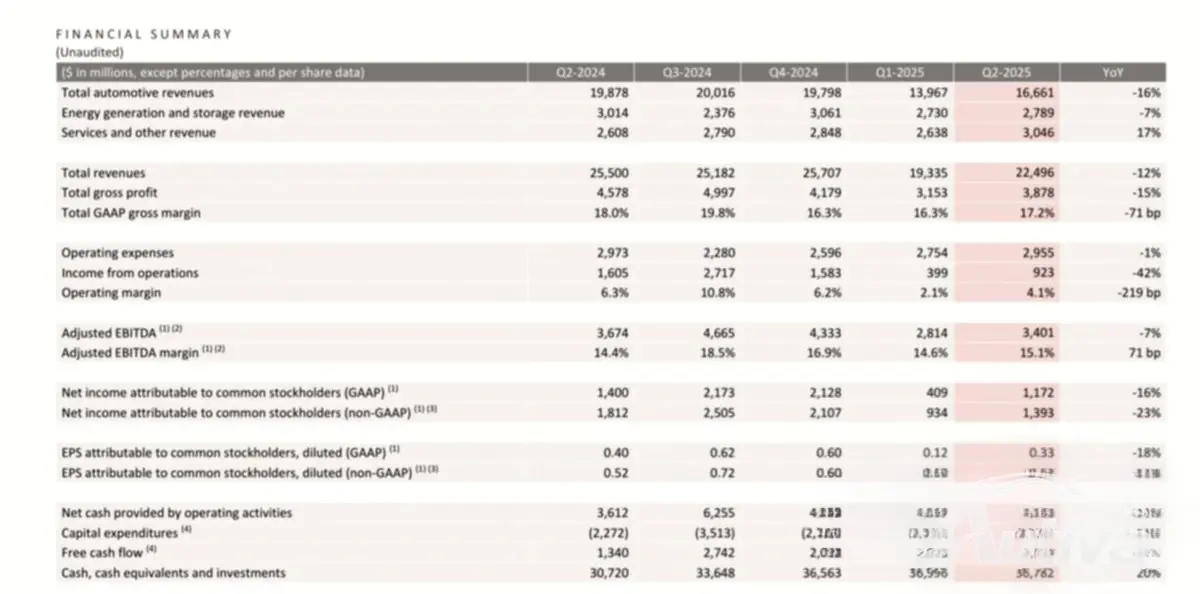
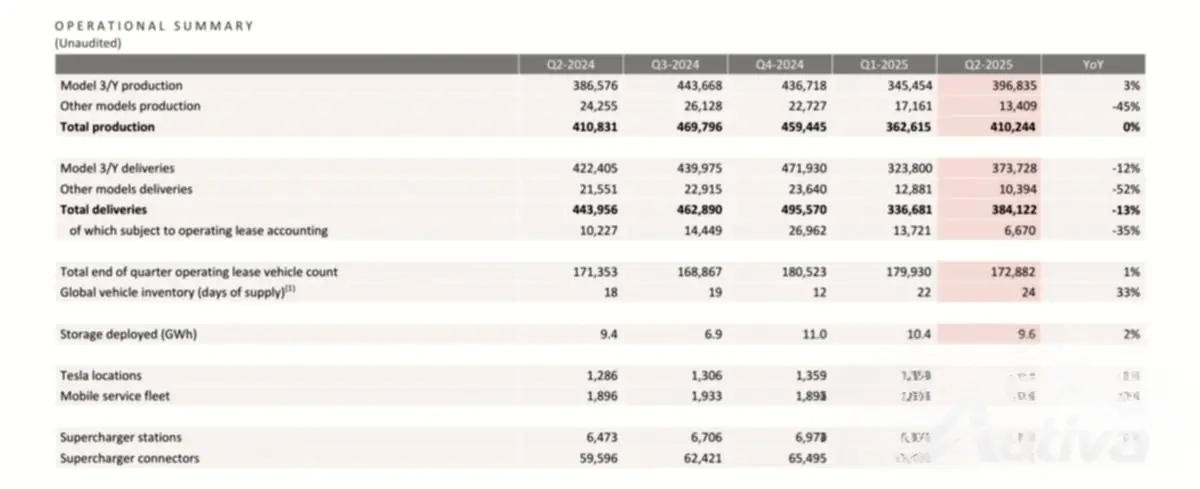
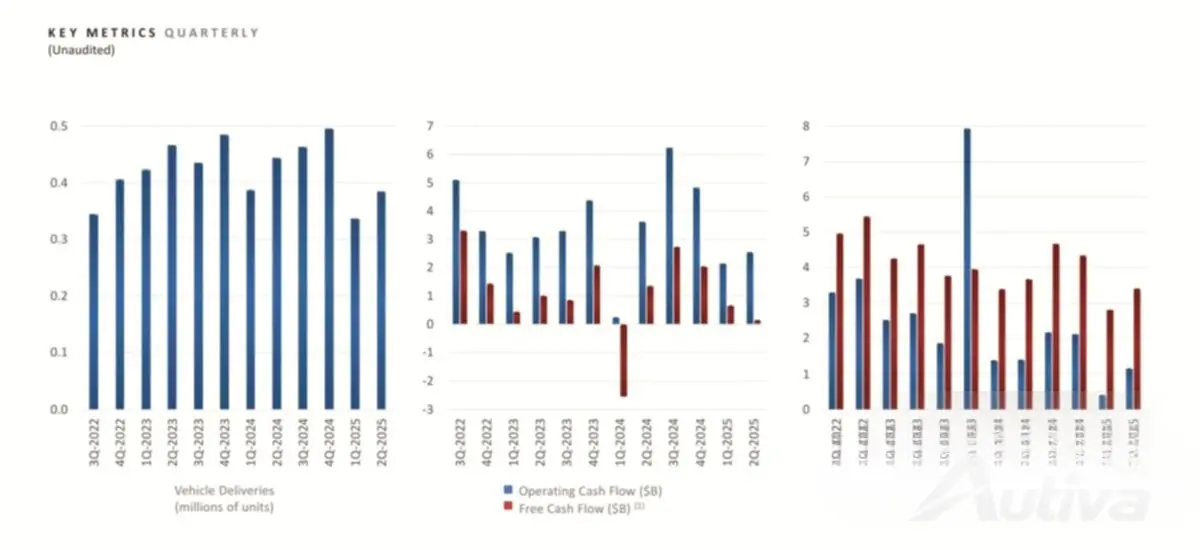
Las cifras muestran un panorama sombrío de los desafíos que se avecinan. Tesla informó unos ingresos totales de 22.496 millones de dólares, lo que supone una caída del 12% en comparación con el año pasado. La caída en su negocio automotriz fue aún mayor, con ingresos que cayeron un 16%, hasta 16.700 millones de dólares. La compañía entregó 384.000 vehículos en todo el mundo, una gran caída del 13,5% con respecto al segundo trimestre de 2024.
Esto no es sólo un problema pasajero; sigue a una caída similar en el primer trimestre, lo que sugiere una tendencia preocupante para la marca de vehículos eléctricos más reconocida del mundo. El beneficio que obtiene de su principal negocio, conocido como resultado de explotación, se desplomó un 42%.
Un factor importante detrás de la desaceleración es que Tesla está ganando menos dinero con cada automóvil que vende. Para que sus vehículos sigan saliendo de los estacionamientos, la compañía ha dependido en gran medida de descuentos e incentivos, como ofrecer suscripciones gratuitas a su software de conducción autónoma total (supervisada), sobrealimentación gratuita y atractivas ofertas de financiación. Estas tácticas ayudan a las cifras de ventas, pero reducen directamente las ganancias.
Para agravar el problema se encuentra una fuerte caída en los ingresos provenientes de créditos regulatorios. Durante años, Tesla ganó miles de millones vendiendo estos créditos ambientales a otros fabricantes de automóviles que no cumplieron con los estándares de emisiones. En el último trimestre, estos ingresos cayeron casi a la mitad, hasta los 439 millones de dólares. Con posibles cambios en las normas federales sobre emisiones, este flujo de efectivo que alguna vez fue confiable pronto podría agotarse casi por completo.
La empresa también está luchando con una serie de problemas más amplios. En su informe, Tesla señaló un "entorno macroeconómico incierto", una forma educada de decir que los cambios en los aranceles y la inestabilidad económica están dificultando los negocios para todos.
Pero algunas de las heridas de Tesla son autoinfligidas. Su línea de vehículos, alguna vez revolucionaria, está comenzando a mostrar su edad. El Modelo 3 y el Modelo Y, aunque siguen siendo populares, se enfrentan a una avalancha de competencia nueva, de alta tecnología y, a menudo, más barata, especialmente de los fabricantes chinos de vehículos eléctricos. El tan publicitado Cybertruck no se ha convertido en el éxito de mercado masivo que la compañía necesitaba, lo que ha dejado a Tesla dependiendo de sus modelos más antiguos para llevar la marca.
A pesar de las sombrías cifras, en el informe se escondía un rayo de esperanza. Tesla anunció que completó las "primeras construcciones" de un modelo nuevo y más asequible en junio. Este ha sido el vehículo más esperado en la cartera de la compañía, un proyecto del que se ha hablado durante años y que ha sufrido numerosos retrasos. La compañía afirmó que espera comenzar la producción en masa de este nuevo vehículo eléctrico en la segunda mitad de 2025.
Los últimos desafíos financieros de Tesla subrayan la importancia vital de lanzar un vehículo eléctrico más asequible para la viabilidad a largo plazo de la empresa. El período de expansión sin límites impulsado por el Model 3 y el Model Y parece haber llegado a su fin. En particular, las tenencias de efectivo de la empresa experimentaron una disminución menor por primera vez en años, cayendo aproximadamente 200 millones de dólares hasta llegar a 36.800 millones de dólares.