Pendant des années, Tesla a semblé fonctionner sur un plan différent de celui des autres constructeurs automobiles. Mais ses résultats financiers pour le deuxième trimestre 2025 montrent que le géant de la voiture électrique est confronté à une gravité bien réelle. Les ventes de l'entreprise sont en baisse, les bénéfices diminuent et il est clair que sa gamme actuelle de voitures électriques n'est plus suffisante pour maintenir son incroyable croissance.
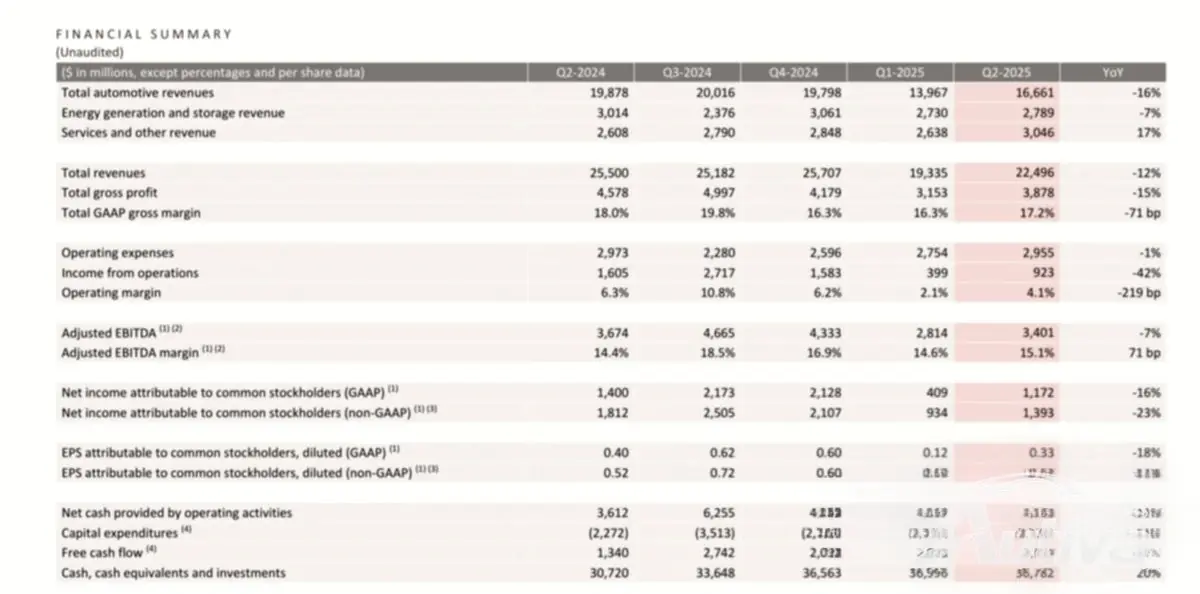
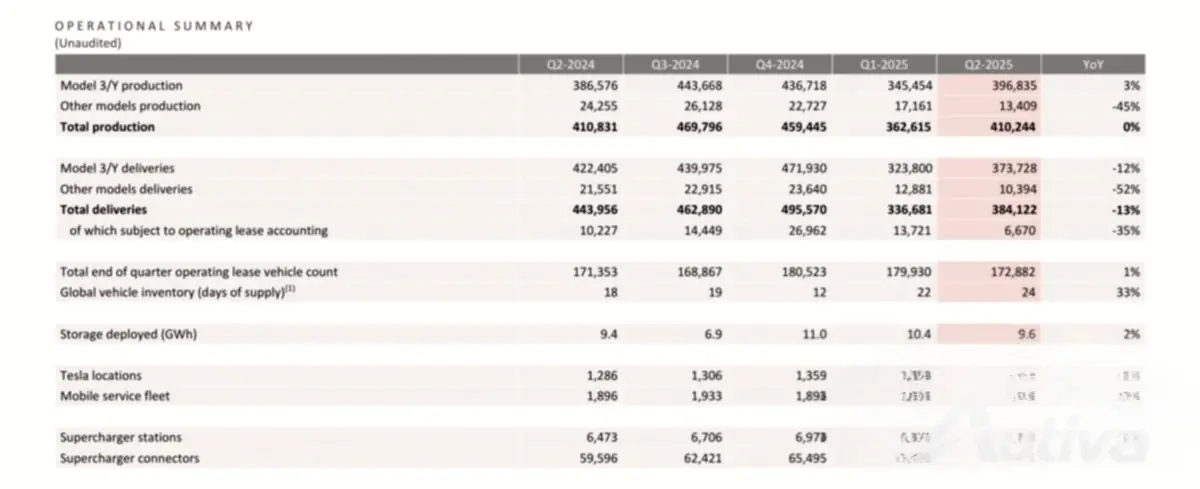
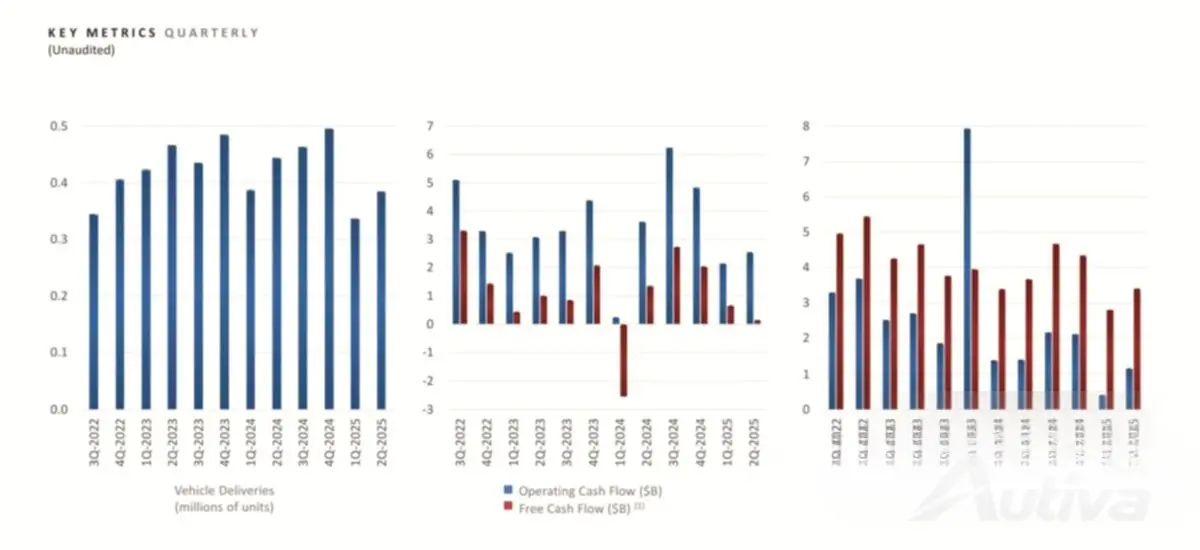
Les chiffres dressent un tableau sombre des défis à venir. Tesla a déclaré un chiffre d'affaires total de 22,496 milliards de dollars, soit une baisse de 12 % par rapport à l'année dernière. Le déclin de son activité automobile a été encore plus important, avec des revenus en baisse de 16 %, à 16,7 milliards de dollars. L'entreprise a livré 384 000 véhicules dans le monde, soit une forte baisse de 13,5 % par rapport au deuxième trimestre 2024.
Ce n’est pas juste un incident ; cela fait suite à une baisse similaire au premier trimestre, suggérant une tendance inquiétante pour la marque de véhicules électriques la plus reconnaissable au monde. Le bénéfice qu'elle réalise sur son activité principale, appelé résultat d'exploitation, a chuté de 42 %.
L’un des principaux facteurs expliquant ce ralentissement est que Tesla gagne moins d’argent sur chaque voiture vendue. Pour maintenir ses véhicules en circulation, l'entreprise s'est largement appuyée sur des remises et des incitations, telles que l'offre d'abonnements gratuits à son logiciel de conduite entièrement autonome (supervisée), la suralimentation gratuite et des offres de financement attractives. Ces tactiques améliorent les chiffres de ventes, mais elles réduisent directement les bénéfices.
Le problème est aggravé par une forte baisse des revenus provenant des crédits réglementaires. Pendant des années, Tesla a gagné des milliards en vendant ces crédits environnementaux à d’autres constructeurs automobiles qui ne respectaient pas les normes d’émissions. Au dernier trimestre, ces revenus ont diminué de près de moitié, pour atteindre 439 millions de dollars. Avec les modifications potentielles des règles fédérales en matière d’émissions, ce flux d’argent autrefois fiable pourrait bientôt se tarir presque complètement.
L’entreprise est également aux prises avec un ensemble de problèmes plus larges. Dans son rapport, Tesla a souligné un « environnement macroéconomique incertain », une façon polie de dire que les changements de tarifs douaniers et l'instabilité économique rendent les affaires difficiles pour tout le monde.
Mais certaines des blessures de Tesla sont auto-infligées. Sa gamme de véhicules, autrefois révolutionnaire, commence à montrer son âge. Les modèles 3 et Y, bien que toujours populaires, sont confrontés à un flot de concurrence nouvelle, de haute technologie et souvent moins chère, en particulier de la part des fabricants chinois de véhicules électriques. Le très médiatisé Cybertruck n’est pas devenu le hit de masse dont l’entreprise avait besoin, laissant Tesla s’appuyer sur ses anciens modèles pour porter la marque.
Malgré ces chiffres sombres, une lueur d’espoir se cache dans le rapport. Tesla a annoncé avoir achevé les « premières constructions » d'un nouveau modèle plus abordable en juin. Il s'agit du véhicule le plus attendu dans le pipeline de l'entreprise, un projet dont on parle depuis des années et qui a connu de nombreux retards. La société a déclaré qu’elle prévoyait de commencer la production en série de ce nouveau véhicule électrique au cours du second semestre 2025.
Les derniers défis financiers de Tesla soulignent l’importance vitale du lancement d’un véhicule électrique plus abordable pour la viabilité à long terme de l’entreprise. La période d’expansion sans limites impulsée par les Model 3 et Model Y semble avoir pris fin. Notamment, les liquidités de l’entreprise ont connu une légère baisse pour la première fois depuis des années, chutant d’environ 200 millions de dollars pour atteindre 36,8 milliards de dollars.