수년 동안 Tesla는 다른 자동차 제조업체와는 다른 차원에서 운영되는 것처럼 보였습니다. 그러나 2025년 2분기 재무 결과는 거대 전기 자동차 회사가 매우 현실적인 중력에 직면해 있음을 보여줍니다. 회사의 매출이 감소하고 이익이 줄어들고 있으며, 현재의 전기 자동차 라인업으로는 더 이상 놀라운 성장 스토리를 지속하기에 충분하지 않다는 것이 분명합니다.
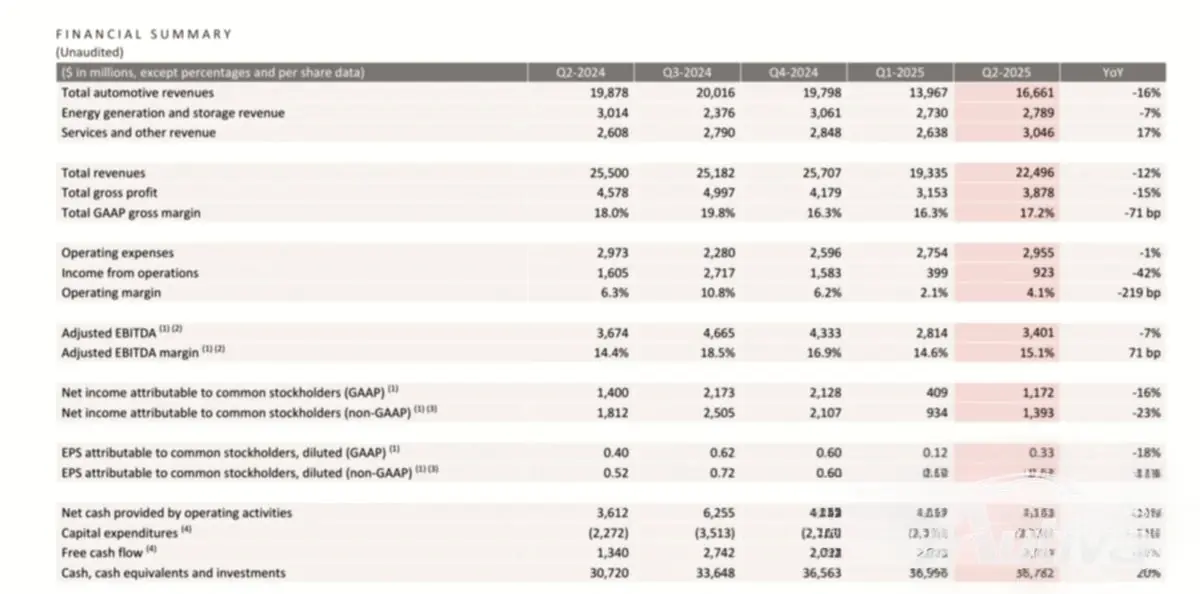
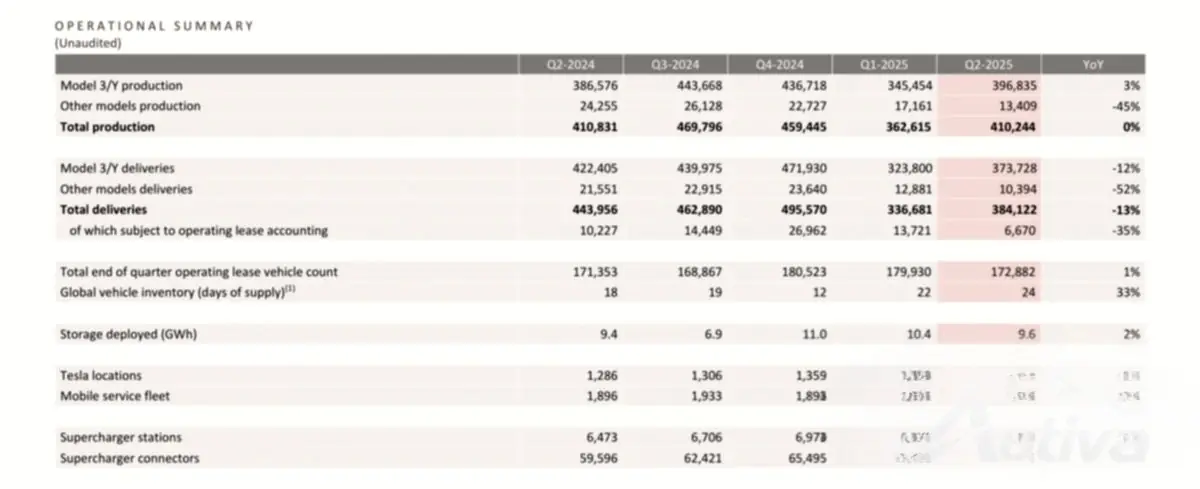
숫자는 앞으로 다가올 과제에 대한 극명한 그림을 보여줍니다. Tesla는 총 수익 224억 9600만 달러를 보고했는데, 이는 작년에 비해 12% 감소한 수치입니다. 자동차 사업의 감소폭은 더욱 커져 매출이 16% 감소한 167억 달러를 기록했습니다. 회사는 전 세계적으로 384,000대의 차량을 납품했는데, 이는 2024년 2분기보다 13.5% 크게 감소한 수치입니다.
이것은 단순한 실수가 아닙니다. 이는 1분기에도 비슷한 부진을 겪은 뒤, 세계에서 가장 인지도가 높은 EV 브랜드에 문제가 되는 추세를 시사합니다. 영업이익으로 알려진 주요 사업에서 벌어들이는 이익은 42% 급감했다.
경기 침체의 주요 요인은 Tesla가 판매하는 각 자동차에서 더 적은 돈을 벌고 있다는 것입니다. 차량이 계속 운행되도록 하기 위해 회사는 완전 자율 주행(감독) 소프트웨어 무료 구독 제공, 무료 슈퍼차저, 매력적인 금융 거래 등 할인과 인센티브에 크게 의존해 왔습니다. 이러한 전술은 판매량에 도움이 되지만 수익에는 직접적인 영향을 미칩니다.
문제를 더욱 복잡하게 만드는 것은 규제 크레딧으로 인한 수입이 급격히 감소한다는 것입니다. 수년 동안 Tesla는 배출 기준을 충족하지 못한 다른 자동차 제조업체에 이러한 환경 크레딧을 판매하여 수십억 달러를 벌었습니다. 지난 분기에 이 수입은 거의 절반으로 감소한 4억 3900만 달러를 기록했습니다. 연방 배출 규정이 변경될 가능성이 있으므로 한때 신뢰할 수 있었던 이 현금 흐름은 곧 거의 완전히 고갈될 수 있습니다.
회사는 또한 더 광범위한 문제와 씨름하고 있습니다. 보고서에서 Tesla는 "불확실한 거시경제 환경"을 지적했습니다. 이는 관세 변동과 경제적 불안정이 모든 사람의 사업을 어렵게 만들고 있다는 정중한 표현입니다.
그러나 테슬라의 상처 중 일부는 자해된 것입니다. 한때 혁명적이었던 차량 라인업이 이제 노후화를 보이기 시작했습니다. Model 3와 Model Y는 여전히 인기가 있지만, 특히 중국 EV 제조업체로부터 새롭고 첨단 기술이며 종종 저렴한 경쟁의 홍수에 직면해 있습니다. 과장된 사이버트럭은 회사가 필요로 하는 대중 시장의 히트작이 되지 못했고, Tesla는 브랜드를 유지하기 위해 구형 모델에 의존하게 되었습니다.
우울한 수치에도 불구하고 보고서에는 희망의 빛이 숨어 있었습니다. Tesla는 6월에 보다 저렴한 새 모델의 "첫 번째 빌드"를 완료했다고 발표했습니다. 이는 회사의 파이프라인에서 가장 기대되는 차량으로, 수년 동안 논의되어 왔고 수많은 지연이 있었던 프로젝트입니다. 회사는 2025년 하반기에 이 새로운 EV의 대량 생산을 시작할 것으로 예상한다고 밝혔습니다.
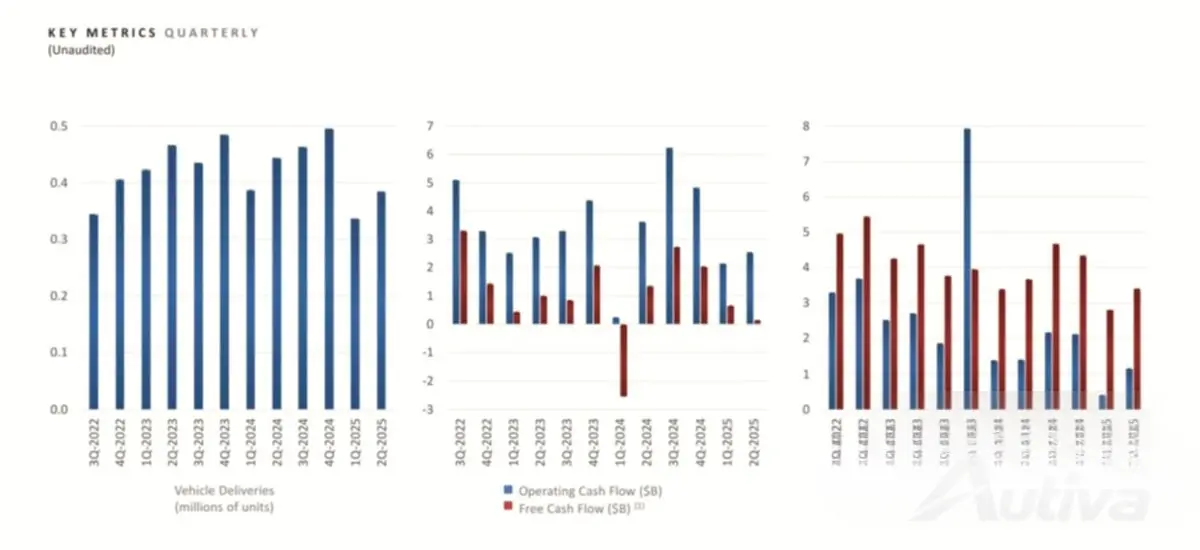
Tesla의 최근 재정적 어려움은 회사의 장기적인 생존을 위해 보다 저렴한 전기 자동차 출시의 중요성을 강조합니다. 모델3와 모델Y를 중심으로 한 무한 확장의 시대는 이제 끝난 것 같다. 특히 회사의 현금 보유액은 수년 만에 처음으로 소폭 감소하여 약 2억 달러 감소하여 368억 달러에 이르렀습니다.