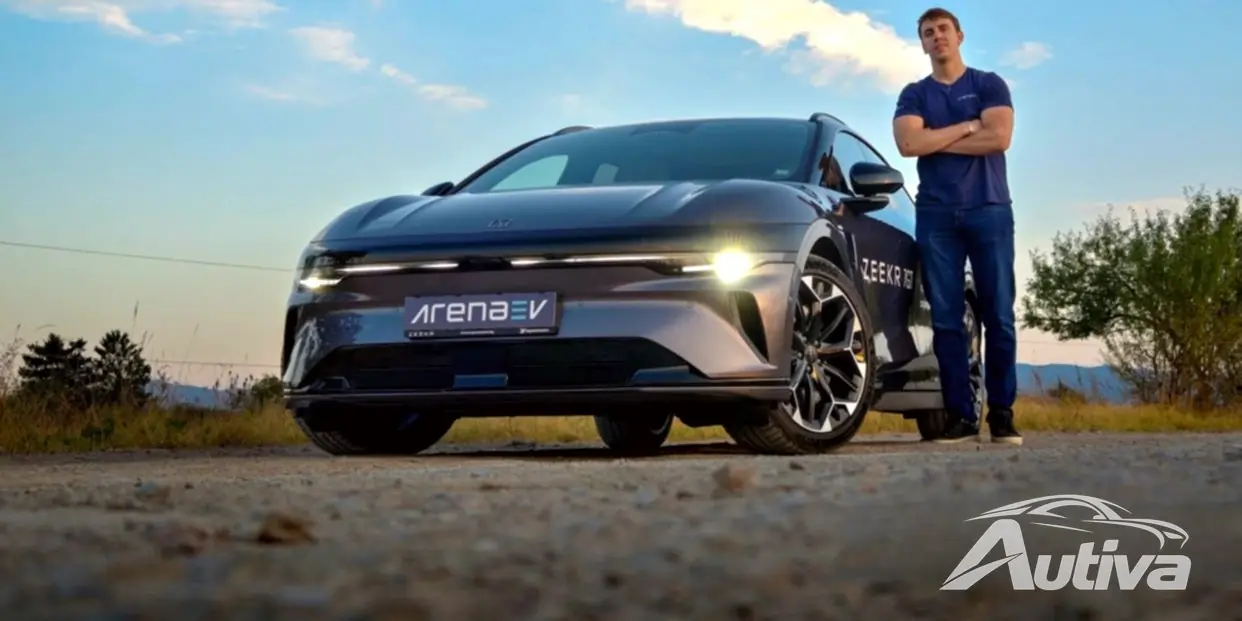
I elbilarnas snabba värld sker affärsrörelser ibland blixtsnabbt. För premium-elbilsmärket Zeekr visade sig tiden i den offentliga marknadens rampljus anmärkningsvärt kort. Zeekr hade nyss sin börsnotering på New York-börsen 2024. Nu, i en snabb u-sväng, tar dess moderbolag, den kinesiska biljätten Geely, det privat igen.
Geely Holding Group meddelade att dess dotterbolag, Geely Automobile, formellt har undertecknat ett fusionsavtal för att köpa alla delar av Zeekr som det inte redan äger. För närvarande äger Geely 62,8 % av aktierna i elbilstillverkaren. När affären är klar kommer Zeekr att bli ett helägt dotterbolag till Geely Automobile.
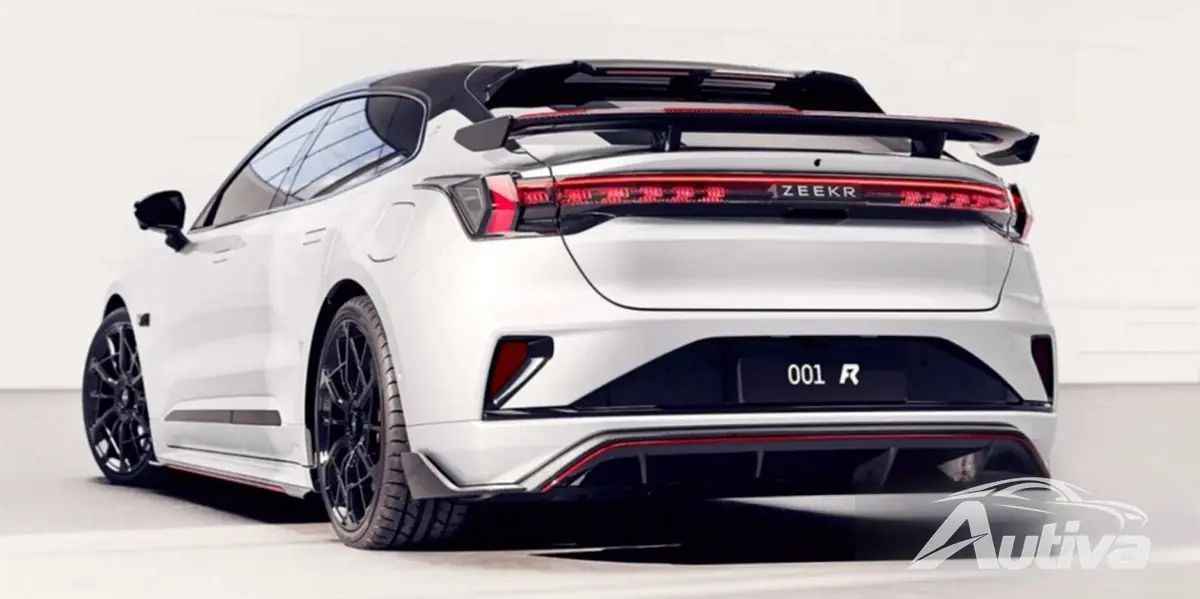
Detta innebär att Zeekr kommer att tas bort från New York Stock Exchange (NYSE), och dess aktier kommer inte längre att handlas av allmänheten. Hela processen förväntas vara slutförd före slutet av 2025, drygt ett år efter den stora börsdebuten.
För investerare som köpte sig in i Zeekrstory erbjuder Geely ett val. Aktieägare kan bestämma hur de vill få kompensation för sina aktier. För de som innehar Zeekr's American Depositary Shares (ADS), vilket är hur många internationella företag som handlas på amerikanska börser, är alternativen tydliga. De kan antingen få $26,87 kontant för varje ADS de äger eller välja att få 12,3 Geely Auto-aktier, som kommer att levereras i form av Geely ADS.
För investerare som innehar de ursprungliga individuella aktierna är erbjudandet $2,687 i kontanter eller 1,23 Geely Auto-aktier. Geely satte priset för dessa vederlagsaktier till $17,15 Hongkong-dollar, vilket representerade en liten premie på cirka 2,4% över Geelys aktiekurs innan affären först föreslogs.
Frågan är: varför skulle Geely gå igenom besväret att ta Zeekr offentligt bara för att dra tillbaka den till familjen så snabbt? Svaret verkar handla om effektivitet och långsiktig strategi. Geely är ett enormt företag som också äger eller har andelar i varumärken som Volvo, Polestar och Lynk & Co. Genom att ta Zeekr helt internt kan Geely konsolidera sina resurser bättre, särskilt för sina intelligenta elbilar.
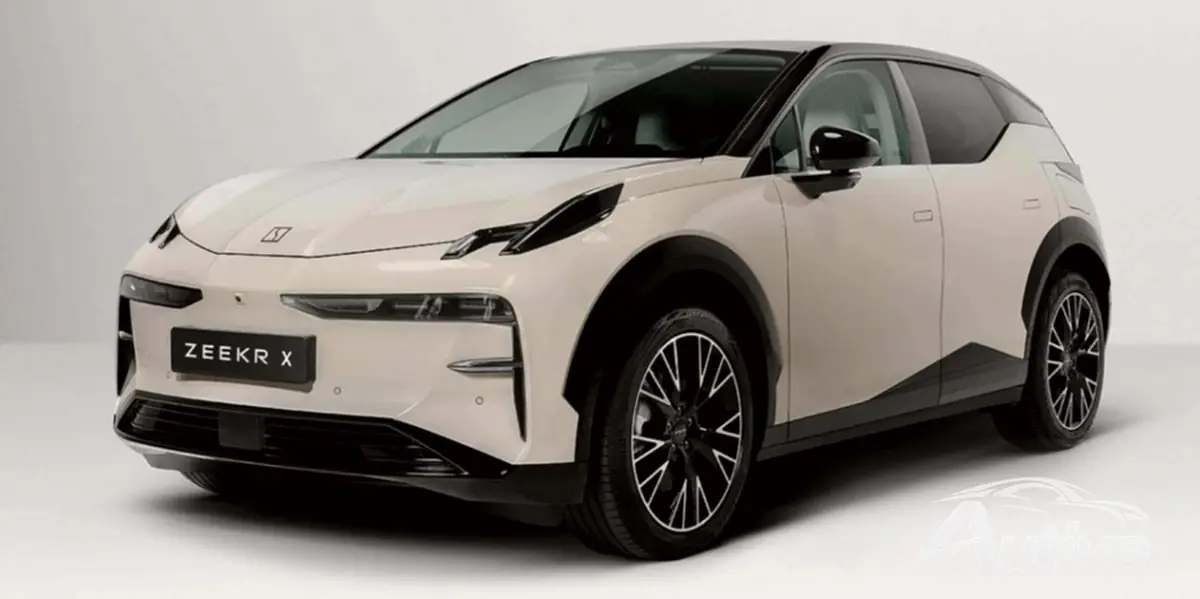
Kinesiska medier tyder på att kombinationen av Zeekrs forsknings- och utvecklingsinsatser och dess syskonmärke Lynk & Co har redan sänkt FoU-kostnaderna med 15 %. Att fullständigt integrera Zeekr kan leda till ännu större besparingar och snabbare utveckling av delad teknik, som självkörande plattformar för sina elbilar.
Sammanslagningen befriar också Zeekr från det ständiga trycket från kvartalsvisa resultatrapporter och de ofta kortsiktiga kraven från offentliga marknadsinvesterare. Utan att behöva behaga Wall Street var tredje månad kan Zeekrs ledarskap helt fokusera på sin långsiktiga produktfärdplan och teknisk innovation. Det tillåter varumärket att spela det långa spelet, en lyx som börsnoterade företag ibland inte har råd med.
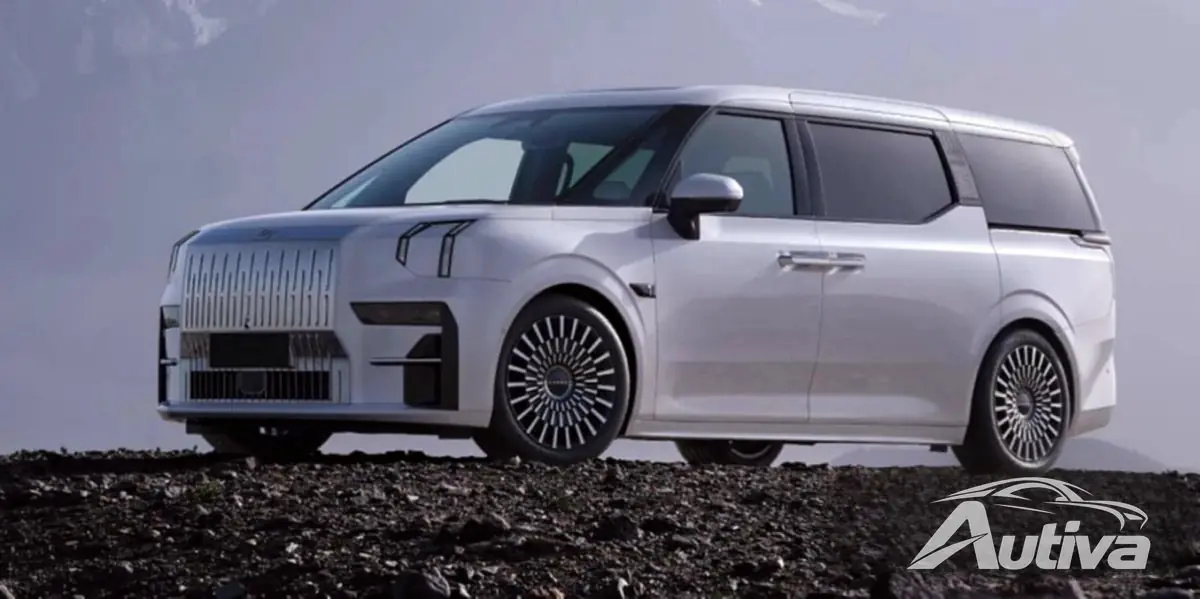
Vissa marknadsobservatörer har hävdat att åtgärden syftar till att rädda en vacklande etikett, men uppgifterna tyder på annat. Zeekr privatiseras inte för att det underpresterar - i själva verket är det tvärtom.
Expansionen har varit anmärkningsvärd. Under första kvartalet 2025 levererade Zeekr Technology – som täcker både Zeekr- och Lynk & Co-märkena – 114 011 fordon, en ökning med 21,1 % jämfört med samma period ett år tidigare. Enbart Zeekr-namnet stod för 41 403 av dessa leveranser, en ökning med 25,2%. Detta är inte en räddningsaktion; det är en målmedveten ompositionering av moderbolaget för att vässa sin konkurrensfördel.