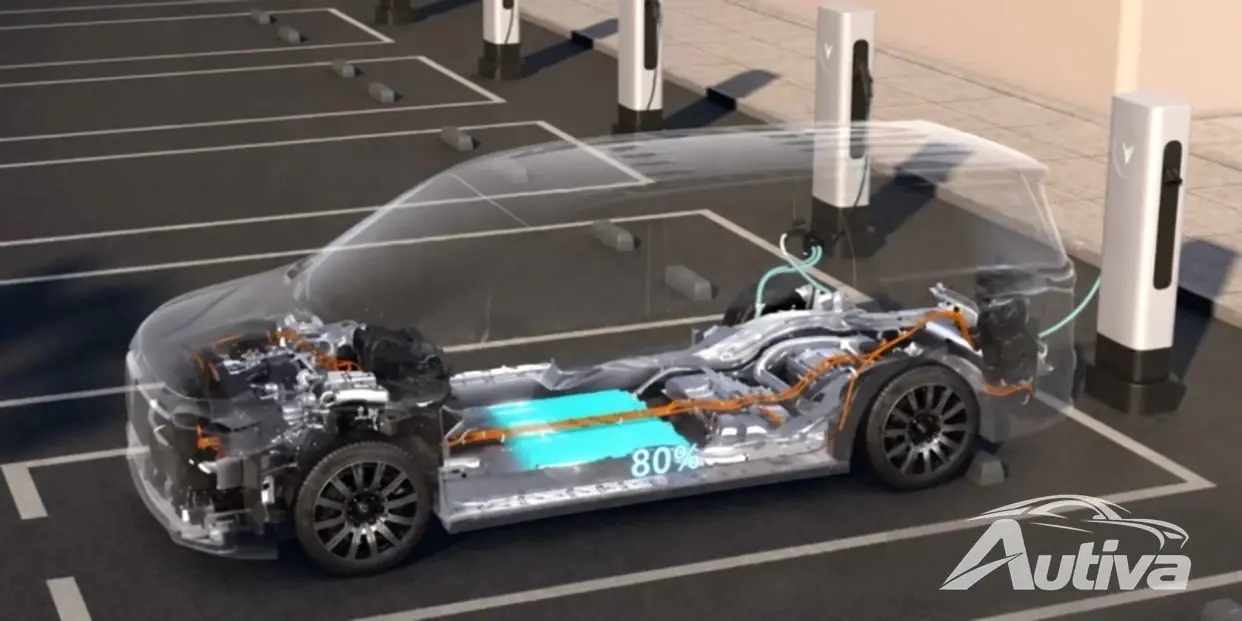
I elbilenes fartsfylte verden skjer forretningsbevegelser også noen ganger lynraskt. For det førsteklasses elektriske kjøretøymerket Zeekr viste tiden seg bemerkelsesverdig kort i det offentlige markedets søkelys. Zeekr hadde nettopp sin børsnotering på New York-børsen i 2024. Nå, i en rask helomvending, tar morselskapet, den kinesiske bilgiganten Geely, det privat igjen.
Geely Holding Group kunngjorde at datterselskapet Geely Automobile formelt har signert en fusjonsavtale for å kjøpe alle delene av Zeekr det ikke allerede eier. For tiden har Geely en eierandel på 62,8 % i elbilprodusenten. Når avtalen er fullført, vil Zeekr bli et heleid datterselskap av Geely Automobile.
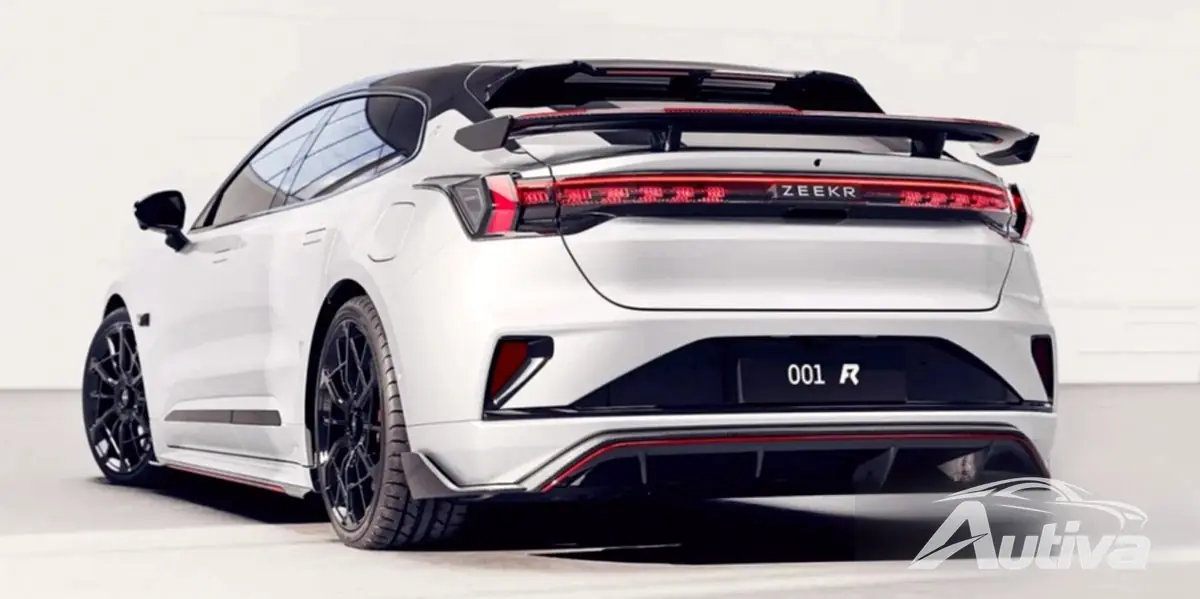
Dette betyr at Zeekr vil bli fjernet fra New York Stock Exchange (NYSE), og aksjene vil ikke lenger handles av publikum. Hele prosessen forventes å være ferdigstilt innen utgangen av 2025, et drøyt år etter den store børsdebuten.
For investorer som kjøpte seg inn i Zeekrstory, tilbyr Geely et valg. Aksjonærer kan bestemme hvordan de ønsker å bli kompensert for aksjene sine. For de som har Zeekr's American Depositary Shares (ADS), som er hvor mange internasjonale selskaper som handles på amerikanske børser, er alternativene klare. De kan enten motta $26,87 i kontanter for hver ADS de eier eller velge å motta 12,3 Geely Auto-aksjer, som vil bli levert i form av Geely ADS.
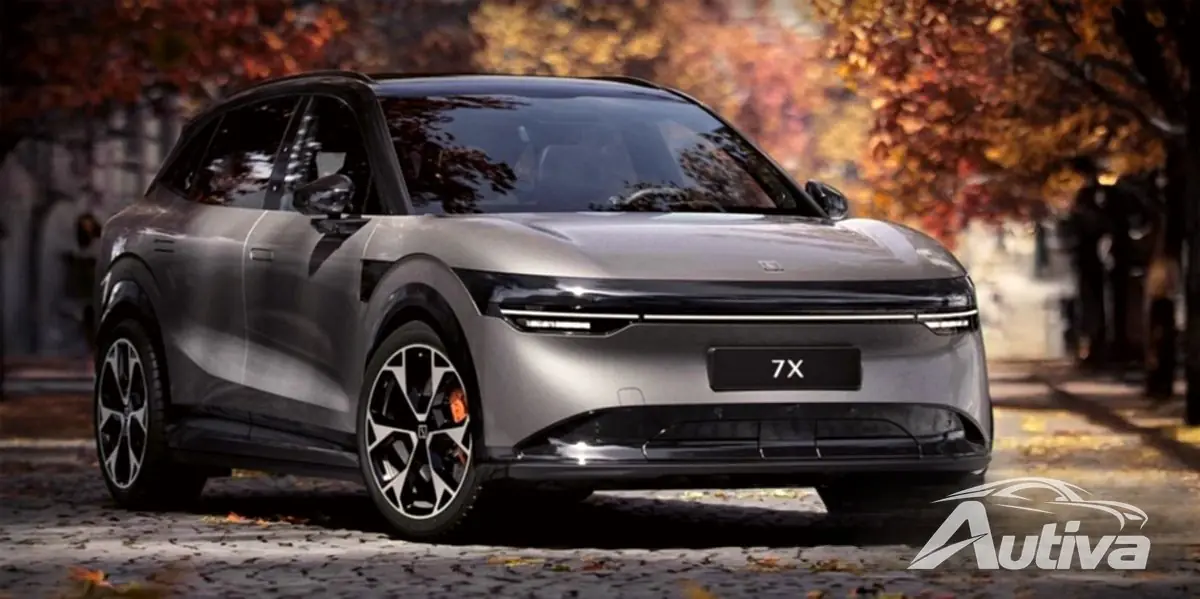
For investorer som har de originale individuelle aksjene, er tilbudet $2,687 i kontanter eller 1,23 Geely Auto-aksjer. Geely satte prisen for disse vederlagsaksjene til $17,15 Hong Kong Dollars, som representerte en liten premie på rundt 2,4% over Geelys aksjekurs før avtalen først ble foreslått.
Spørsmålet er: hvorfor skulle Geely gå gjennom bryet med å ta Zeekr offentlig bare for å trekke den tilbake til familien så raskt? Svaret ser ut til å handle om effektivitet og langsiktig strategi. Geely er et massivt selskap som også eier eller har eierandeler i merker som Volvo, Polestar og Lynk & Co. Ved å bringe Zeekr fullt internt, kan Geely konsolidere ressursene sine bedre, spesielt for sine intelligente elbiler.
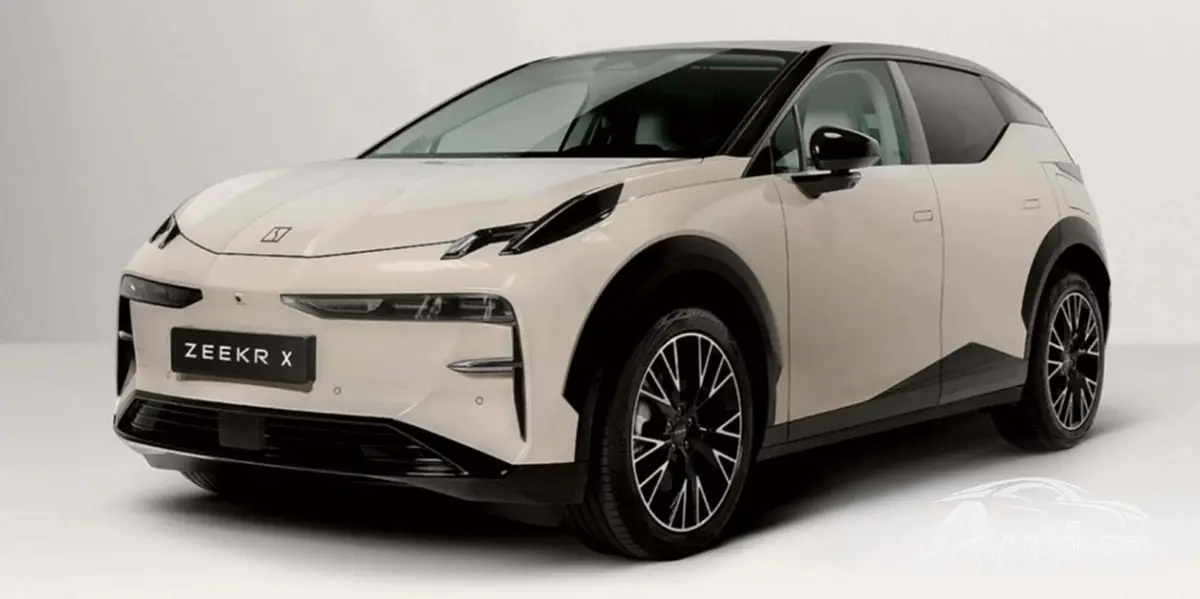
Kinesiske medier antyder at kombinasjonen av forsknings- og utviklingsinnsatsen til Zeekr og dets søskenmerke Lynk & Co har allerede kuttet FoU-kostnadene med 15 %. Fullstendig integrering av Zeekr kan føre til enda større besparelser og raskere utvikling av delte teknologier, som selvkjørende plattformer for sine elbiler.
Fusjonen frigjør også Zeekr fra det konstante presset fra kvartalsvise resultatrapporter og de ofte kortsiktige kravene fra offentlige markedsinvestorer. Uten behov for å tilfredsstille Wall Street hver tredje måned, kan Zeekrs ledelse fokusere helt på sitt langsiktige produktveikart og teknologiske innovasjon. Det lar merkevaren spille det lange spillet, en luksus som børsnoterte selskaper noen ganger ikke har råd til.
Noen markedsobservatører har hevdet at handlingen tar sikte på å redde en vaklende merkelapp, men dataene tyder på noe annet. Zeekr blir ikke privatisert fordi den underpresterer - faktisk er det motsatte sant.
Utvidelsen har vært bemerkelsesverdig. I løpet av første kvartal 2025 sendte Zeekr Technology – som dekker både Zeekr- og Lynk & Co-merkene – 114 011 kjøretøy, en økning på 21,1 % i forhold til samme periode året før. Zeekr-navnet alene sto for 41 403 av disse leveransene, opp 25,2%. Dette er ikke en redningspakke; det er en målrettet reposisjonering av morselskapet for å skjerpe konkurransefortrinnet.