O relatório do terceiro trimestre da Polestar revela que a empresa está acelerando e enfrentando redutores de velocidade. O terceiro trimestre de 2023 da empresa conta uma história de crescimento, desafio e reorientação estratégica.
A receita da Polestar disparou para 523 milhões de euros, um aumento robusto de 41% em relação ao ano anterior. Este crescimento é impulsionado principalmente pelos aumentos de preços para os anos modelo 2023 e 2024, juntamente com uma expansão nas vendas de veículos em vários mercados. A entrega de 13.976 carros representa um aumento anual de 51% e ressalta o apelo crescente da Polestar no mercado de veículos elétricos.
Apesar do aumento das receitas, a empresa enfrentou uma queda de 63% no lucro bruto, uma queda de 30,99 milhões de euros. Este declínio decorre do aumento dos custos de fabricação por contrato, questões de garantia, despesas de frete e encargos de fornecedores, especialmente no que diz respeito a baterias e semicondutores. A redução ao valor recuperável dos estoques da empresa também contribuiu para esta desaceleração, embora parcialmente compensada pelos impactos favoráveis dos recentes aumentos de preços.
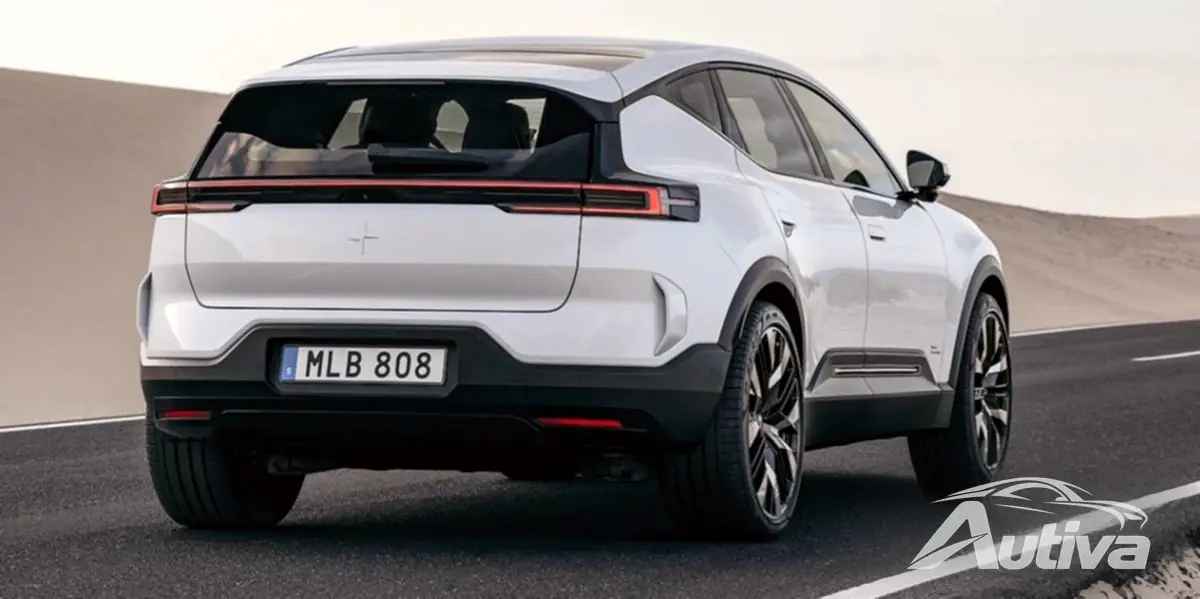
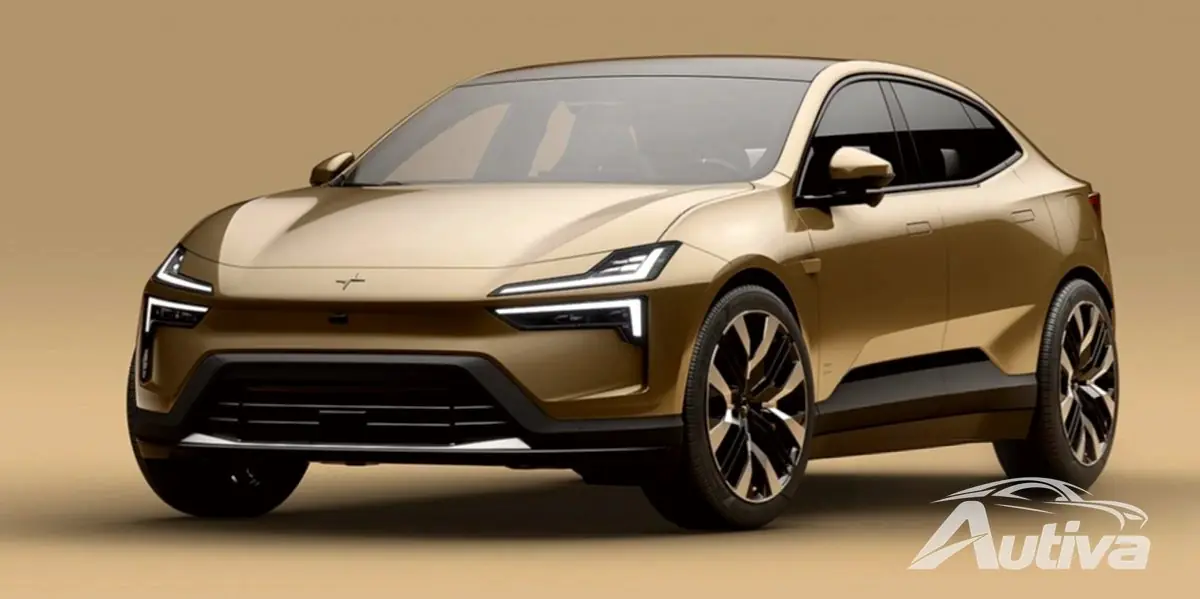
As despesas com vendas, gerais e administrativas da empresa registaram um aumento de 10%, ascendendo a 50,79 milhões de euros. Este aumento é atribuído ao aumento das atividades publicitárias e promocionais, especialmente nos mercados europeus, e aos esforços de marketing para os modelos Polestar 3 e Polestar 4. As despesas com pesquisa e desenvolvimento também aumentaram 10%, em grande parte devido ao aumento dos custos com pessoal.

A Polestar reportou um aumento significativo de 461% em outras receitas operacionais, um aumento líquido de 70,68 milhões de euros. Este impulso foi em grande parte impulsionado pelos impactos cambiais favoráveis e pelo ganho com a venda da sua fábrica em Chengdu.
Ainda assim, o prejuízo operacional da Polestar diminuiu 32%, uma redução de 295,86 milhões de euros, influenciado principalmente por um encargo único no segundo trimestre de 2022. No entanto, o prejuízo operacional ajustado aumentou 4%, principalmente devido ao menor lucro bruto nos nove meses encerrados em 30 de setembro de 2023.
O caixa e equivalentes de caixa da empresa situavam-se em 812 milhões de euros em 30 de setembro de 2023. No entanto, a empresa enfrentou uma saída de caixa operacional substancial de 1.139,39 milhões de euros, impulsionada principalmente por variações negativas no capital de giro. As atividades de investimento também levaram a uma saída de 161,67 milhões de euros, predominantemente em investimentos em propriedade intelectual para vários modelos Polestar.
Os volumes globais aumentaram 37% em relação ao ano anterior, com a Polestar agora ostentando 157 locais de varejo e 1.135 pontos de serviço. A empresa prevê entregar aproximadamente 60 mil veículos em 2023, visando uma margem bruta de 2%.

Enfrentando um mercado em rápida evolução, a Polestar alterou a sua estratégia. A empresa agora visa uma melhoria acelerada da margem, visando uma margem bruta na faixa dos adolescentes até 2025, com um volume anual de cerca de 155.000-165.000 carros. Esta estratégia envolve um mix de produtos mais rico, reduções de custos e uma abordagem focada nos principais mercados, incluindo uma nova joint venture na China e esforços para aumentar a rentabilidade dos EUA.
Os principais acionistas da Polestar, Geely Holding e Volvo Cars, reforçaram o seu compromisso ao fornecer liquidez adicional. A empresa espera necessitar de cerca de 1,11 mil milhões de euros em financiamento externo até atingir o ponto de equilíbrio do fluxo de caixa em 2025.
Os resultados financeiros da Polestar para o terceiro trimestre de 2023 revelam uma empresa num momento crítico, equilibrando crescimento e desafios operacionais. Com a sua estratégia empresarial reorientada e o apoio dos acionistas, a Polestar parece preparada para navegar nestes tempos turbulentos, com o objetivo de emergir como um player mais forte e resiliente no mercado de veículos elétricos.