Polestars Q3-rapport avslører at selskapet både akselererer og treffer fartshumper. Selskapets tredje kvartal 2023 forteller en historie om vekst, utfordringer og strategisk reorientering.
Polestars inntekter steg til 523 millioner euro, en solid økning på 41 % fra år til år. Denne veksten er først og fremst drevet av prisøkningene for modellårene 2023 og 2024, sammen med en ekspansjon i bilsalg på tvers av ulike markeder. Leveransen av 13 976 biler er en årlig økning på 51 %, og det understreker Polestars økende tiltrekningskraft på elbilmarkedet.
Til tross for inntektsøkningen, kjempet selskapet med et fall på 63 % i bruttofortjeneste, ned 30,99 millioner euro. Denne nedgangen stammer fra økte kostnader i kontraktsproduksjon, garantiproblemer, fraktkostnader og leverandørkostnader, spesielt når det gjelder batterier og halvledere. Selskapets varelagernedskrivning bidro også til denne nedgangen, men delvis oppveid av gunstige effekter av de siste prisøkningene.
Selskapets salgs-, generelle og administrative utgifter så en økning på 10 %, og beløp seg til €50,79 millioner. Denne økningen tilskrives økte reklame- og salgsfremmende aktiviteter, spesielt i europeiske markeder, og markedsføringstiltak for Polestar 3- og Polestar 4-modellene. Forsknings- og utviklingskostnadene steg også med 10 %, hovedsakelig på grunn av økte antall ansatte.
Polestar rapporterte en betydelig økning på 461 % i andre driftsinntekter, en netto økning på €70,68 millioner. Denne økningen var i stor grad drevet av gunstige valutaeffekter og gevinsten ved å selge deres Chengdu-produksjonsanlegg.
Likevel falt Polestars driftsunderskudd med 32 %, en reduksjon på 295,86 millioner euro, primært påvirket av en engangsbelastning i andre kvartal 2022. Det justerte driftsunderskuddet økte imidlertid med 4 %, primært på grunn av lavere bruttoresultat i de ni månedene som endte 30. september 2023.
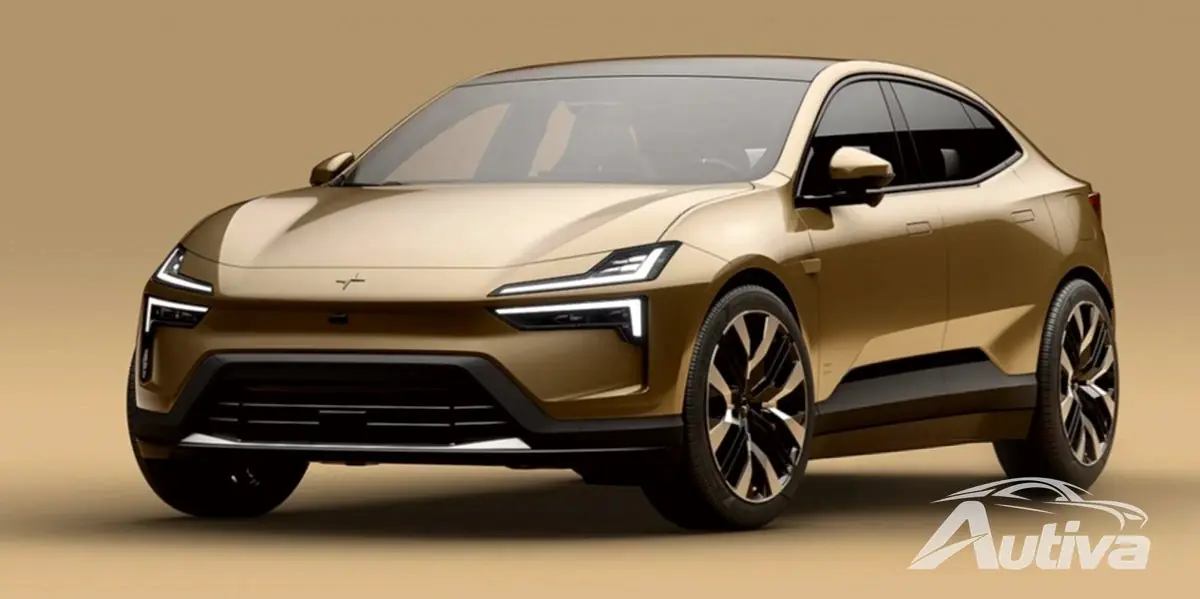
Selskapets kontanter og kontantekvivalenter var på 812 millioner euro per 30. september 2023. Imidlertid sto firmaet overfor en betydelig kontantstrøm fra driften på 1 139,39 millioner euro, hovedsakelig drevet av negative endringer i arbeidskapitalen. Investeringsaktiviteter førte også til en utstrømning på €161,67 millioner, hovedsakelig i immaterielle investeringer for ulike Polestar-modeller.
Globale volumer økte med 37 % fra år til år, med Polestar som nå kan skilte med 157 utsalgssteder og 1 135 servicepunkter. Selskapet forventer å levere omtrent 60 000 kjøretøy i 2023, med mål om en bruttomargin på 2 %.
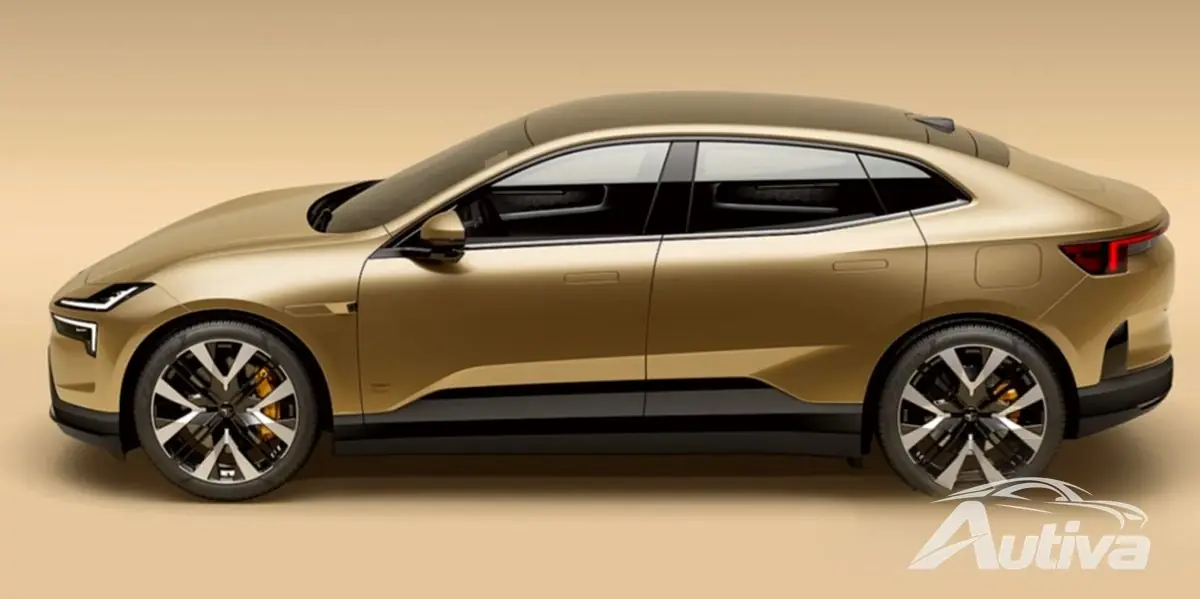
Overfor et marked i rask utvikling, har Polestar endret sin strategi. Selskapet sikter nå mot akselerert marginforbedring, med mål om en bruttomargin i de høye tenårene innen 2025, med et årlig volum på rundt 155 000-165 000 biler. Denne strategien innebærer en rikere produktmiks, kostnadsreduksjoner og en fokusert tilnærming i nøkkelmarkeder, inkludert et nytt joint venture i Kina og innsats for å øke lønnsomheten i USA.
Polestars store aksjonærer, Geely Holding og Volvo Cars, har forsterket sitt engasjement ved å tilføre ytterligere likviditet. Selskapet forventer å trenge rundt 1,11 milliarder euro i ekstern finansiering til det når kontantstrøm break-even i 2025.
Polestars økonomiske resultater for tredje kvartal 2023 avslører et selskap i et kritisk tidspunkt, og balanserer vekst og operasjonelle utfordringer. Med sin reorienterte forretningsstrategi og aksjonærstøtte virker Polestar klar til å navigere gjennom disse turbulente tidene, med mål om å fremstå som en sterkere og mer robust aktør i elbilmarkedet.