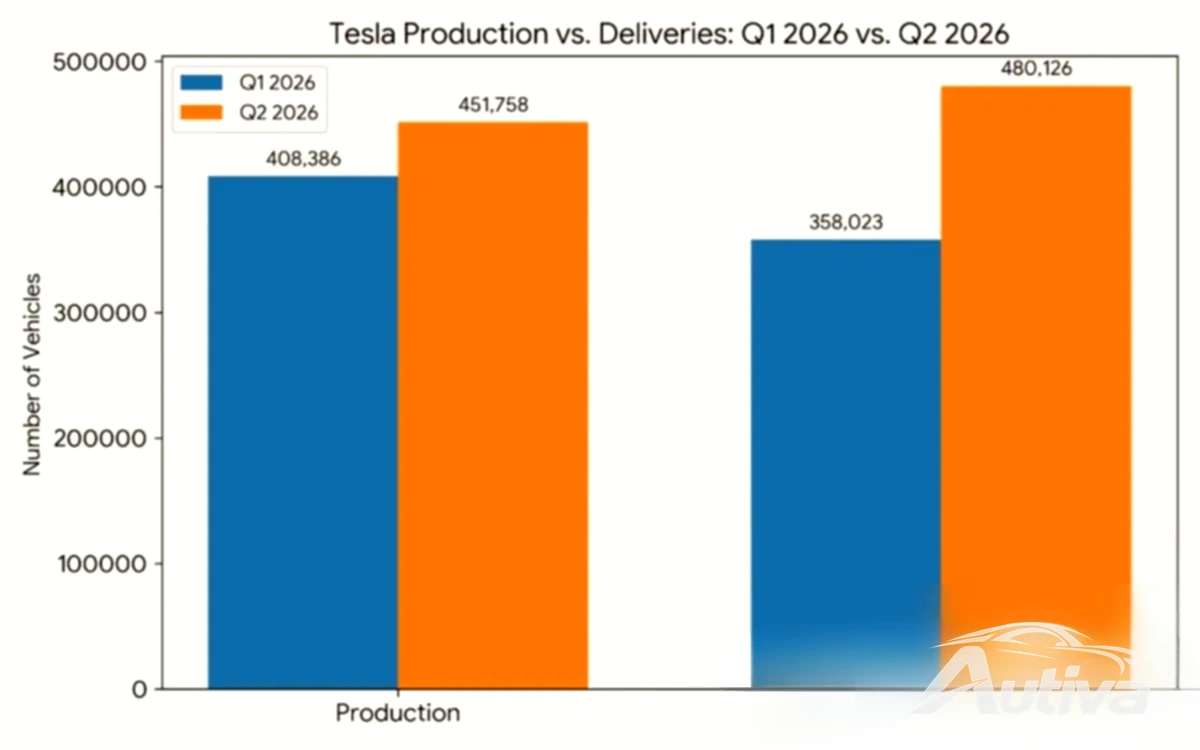
特斯拉在 2026 年第二季度扭转了销量下滑的局面,打破了长期的低迷期。 4 月至 6 月期间,这家美国制造商在全球交付了 480,126 辆电动汽车。与 2025 年同期相比,该公司交付了 384,122 辆汽车,增长了 25%。特斯拉在 2026 年第一季度向买家交付的 358,023 辆电动汽车的季度销量也增长了 34%。
与前几个季度特斯拉生产的车辆数量超过消费者购买的数量不同,这次该公司的库存管理得更好。该汽车制造商第二季度生产了 451,758 辆汽车,交付量比实际产量多了 28,368 辆。这使得特斯拉能够清理今年早些时候堆积的很大一部分未售出库存。 2026 年第一季度,该公司生产了 408,386 辆汽车,但仅售出 358,023 辆,库存积压了 50,363 辆电动汽车。
这一交付结果完全出乎金融专家的意料,他们原本预计交易量会低得多。华尔街的官方共识是 406,024 次交付;彭博社的更为保守的估计为 396,465.95 辆。即使是最乐观的市场预测也未能达到实际数字。高盛预计交付量为 420,000 辆,巴克莱预计交付量为 418,000 辆,摩根士丹利预计交付量约为 413,000 辆。特斯拉的销量超出了最高预测 60,000 多辆,创造了一个罕见的数据点,让分析师几乎没有怀疑的余地。
高产量车型自然承担了重任——广受欢迎的 Model 3 轿车和 Model Y 跨界车产量达 442,936 辆,交付量达 467,762 辆。特斯拉的利基产品阵容——Model S、Model X、Cybertruck 和半商用卡车——贡献了 8,822 辆的总产量和 12,364 辆的全球交付量。
今年第二季度是特斯拉历史上最成功的第二季度,但并没有打破该公司的历史记录。这一桂冠仍属于 2025 年第三季度,当时全球交付量达到 497,099 辆的峰值。在此期间,美国买家涌入陈列室以利用 7,500 美元的联邦电动汽车税收抵免,该税收抵免将于 2025 年 9 月 30 日正式到期。
税收抵免的丧失影响了北美的当地需求。在第二季度报告发布之前,考克斯汽车公司预计国内销量将同比大幅下降 20%,这将使特斯拉的美国市场份额缩减至约 2.9%。国际因素完全压倒了这些国内斗争——伊朗战争导致全球汽油价格急剧上涨。尽管燃油价格上涨最终停止,但它迫使成千上万的国际汽车购买者放弃内燃机并转向电动汽车。
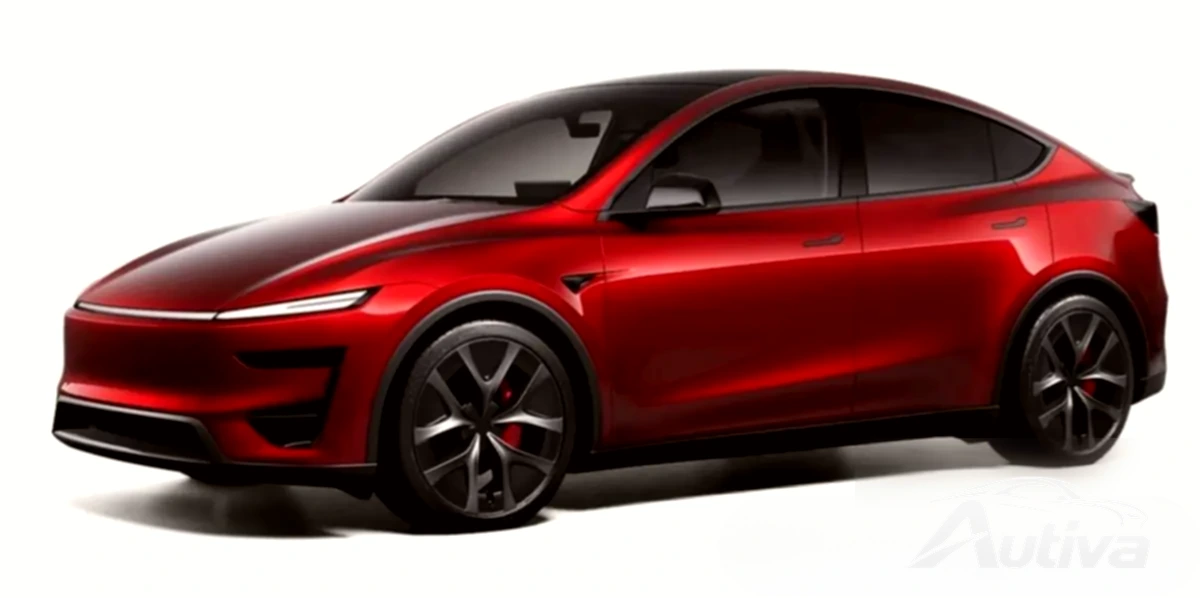
国际市场,特别是中国和欧洲部分地区,介入吸收这些车辆。特斯拉中国批发交付量达到 254,551 辆,同比增长 33%,仅 6 月份就贡献了 89,091 辆国产 Model 3 和 Model Y 车型。欧洲也表现出强劲的区域复苏。 6 月份,该品牌在法国的新注册量增加了一倍多,在瑞典增加了 56%,在丹麦增加了 39%。
这一全球增长帮助特斯拉拉近了与其主要国际竞争对手比亚迪的距离。 2026年第二季度,这家中国汽车巨头交付了557,090辆纯电动汽车,继续保持全球纯电动汽车销量第一的位置。有趣的是,两家公司正在走完全不同的道路。特斯拉庆祝了 25% 的增长,但比亚迪的纯电动汽车交付量实际上比去年下降了约 8%,将特斯拉的落后差距从去年的 22 万辆缩小到了今天的约 7.7 万辆。
除了汽车业务外,特斯拉的储能部门继续稳步扩张。该公司在本季度部署了 13.5 GWh 的储能产品,与 2026 年第一季度相比增长了 50% 以上,比 2025 年第二季度部署的 9.6 GWh 增长了 40%。13.5 GWh 的数字略低于内部跟踪机构和独立分析师预期的 13.8 GWh,但储能是该业务中增长最快的部分。
在股市逻辑的经典展示中,交割结果并没有引发反弹。华尔街采取了标准的“抛售新闻”举措,导致特斯拉股价在早盘交易中下跌 7%,至 395.86 美元。投资者对该公司极高的估值持谨慎态度,该公司的远期市盈率为 204 倍,追踪市盈率为 421 倍(以净利润率仅为 4% 的企业运营)。
像 Polymarket 这样的预测平台已经对报告后下跌的可能性 98% 进行了定价。股东似乎不再关注眼前的车辆数量,而是关注 SpaceX 6 月份大规模首次公开募股后可能发生的公司变化,以及 Cybercab、Semi 和 Optimus 机器人项目等未来承诺。