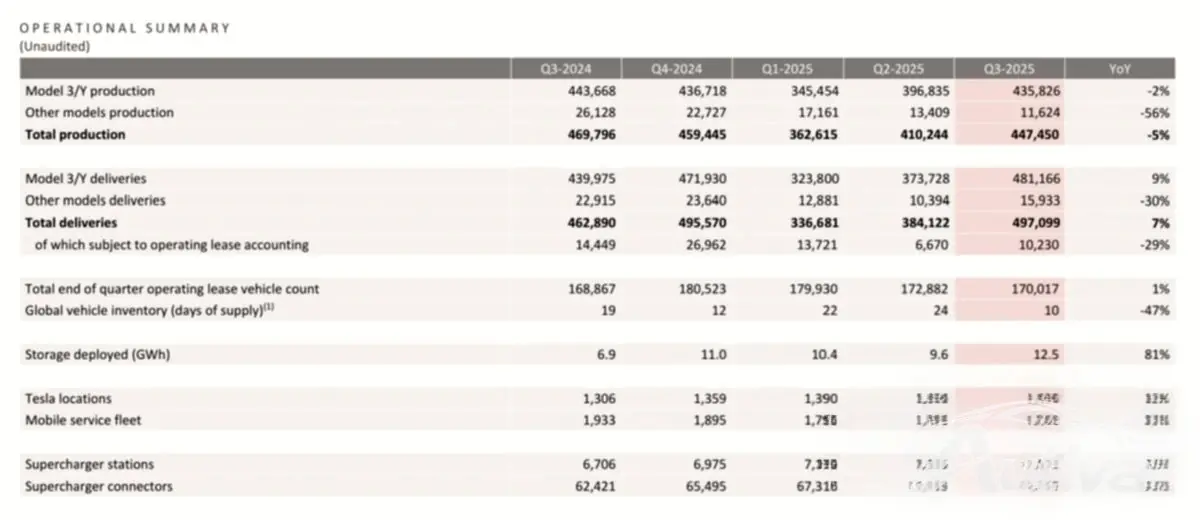
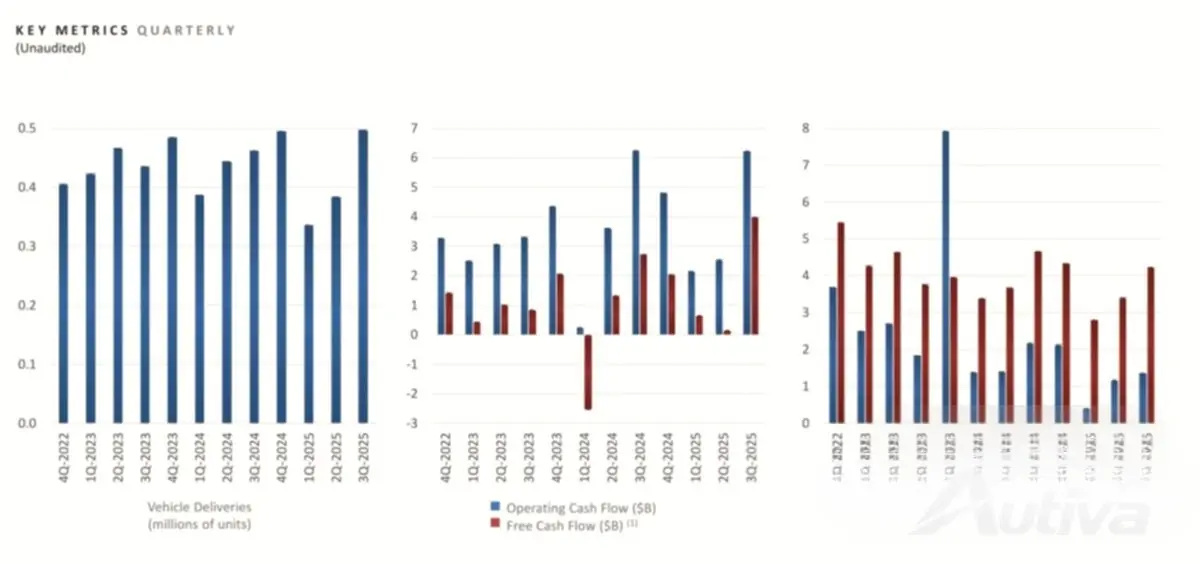
2025 की तीसरी तिमाही के लिए टेस्ला के वित्तीय नतीजे आ गए हैं और आंकड़े एक भ्रमित करने वाली कहानी बताते हैं। कंपनी ने 23.99 अरब यूरो की कमाई कर राजस्व का नया रिकॉर्ड बनाया। यह ग्राहकों को 497,099 वाहन वितरित करने में भी कामयाब रहा। और फिर भी, पहले से कहीं अधिक ईवी बेचने के बावजूद, मुनाफे में बड़ी गिरावट आई। निवेशक स्पष्ट रूप से प्रभावित नहीं हुए, और शेयर की कीमत बाद के घंटों के कारोबार में लगभग 5% गिर गई।
बड़ा सवाल यह है: कोई कंपनी अधिक पैसा कैसे कमाती है लेकिन उसे कम रखती है? टेस्ला की शुद्ध आय, या इसका अंतिम लाभ, पिछले वर्ष की तुलना में 37% गिरकर €1.17 बिलियन हो गया। इसकी परिचालन आय, इसके मुख्य व्यवसाय से लाभ, 40% से भी अधिक गिर गया। समस्या कंपनी के लाभ मार्जिन में है। टेस्ला का सकल मार्जिन पिछले साल के 19.8% से घटकर 18% हो गया, जिसका अर्थ है कि कंपनी अपनी बेची जाने वाली प्रत्येक कार पर कम पैसा कमा रही है।
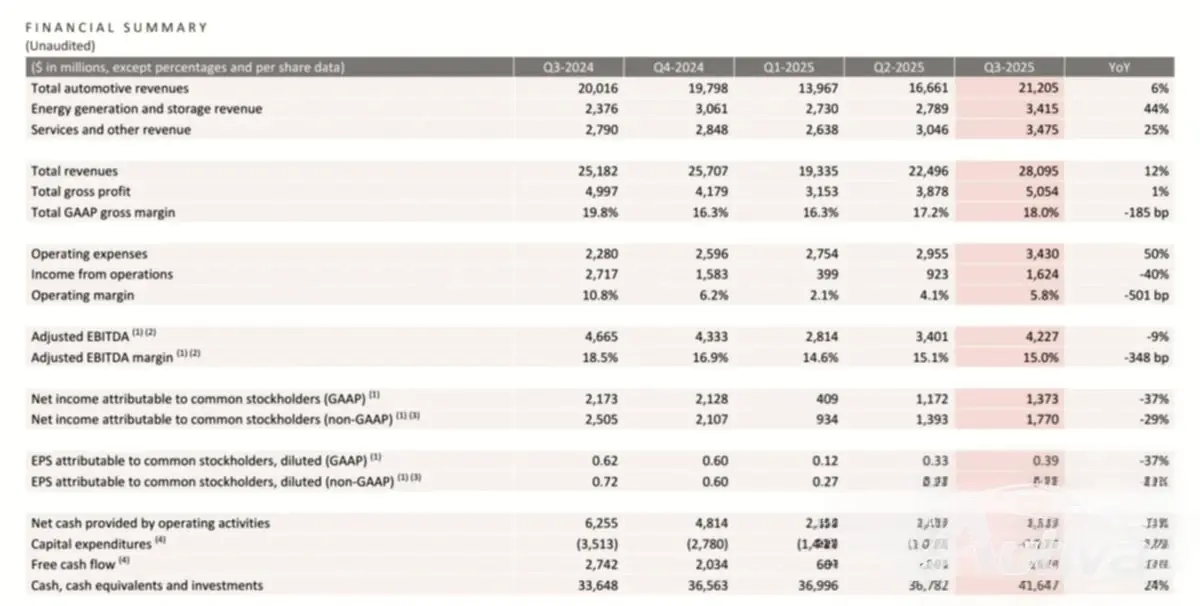
इस मुनाफ़े में कमी के कुछ कारण हैं। बिक्री ऊंची रखने के लिए, टेस्ला अपने लोकप्रिय मॉडल यैंडमॉडल 3 वाहनों की कीमतों में कटौती कर रहा है। साथ ही इसकी लागत भी बढ़ गयी. कंपनी ने कहा कि उसके परिचालन खर्च में 50% की वृद्धि हुई है, जिसका आंशिक कारण कृत्रिम बुद्धिमत्ता और अन्य अनुसंधान एवं विकास परियोजनाओं में अनुसंधान का भुगतान करना है। उसी समय, नकदी का एक विश्वसनीय स्रोत सिकुड़ गया - "नियामक क्रेडिट" से राजस्व, जिसे टेस्ला अन्य वाहन निर्माताओं को बेचता है, 44% गिरकर €356 मिलियन हो गया।
रिकॉर्ड €23.99 बिलियन का राजस्व भी एक समस्या के साथ आया। इलेक्ट्रिक कारों के लिए एक प्रमुख अमेरिकी संघीय कर क्रेडिट तिमाही के अंत में समाप्त हो गया। इससे उन खरीदारों की भीड़ उमड़ पड़ी जो प्रोत्साहन गायब होने से पहले टेस्ला खरीदना चाहते थे। इससे बिक्री आगे बढ़ी, जिससे तिमाही असामान्य रूप से मजबूत दिखी और कुछ चुनौतियों का सामना करना पड़ा। टेस्ला को यूरोप में बिक्री में गिरावट का सामना करना पड़ रहा है, जहां उसे वोक्सवैगन और चीनी ईवी निर्माता बीवाईडी जैसी कंपनियों से कड़ी प्रतिस्पर्धा का सामना करना पड़ रहा है।
जब निवेशकों ने शेष वर्ष के लिए पूर्वानुमान मांगा, तो टेस्ला के अधिकारियों ने बहुत कम ठोस मार्गदर्शन दिया। इसके बजाय, सीईओ एलोन मस्क ने अपने भव्य, भविष्यवादी दृष्टिकोण पर ध्यान केंद्रित किया। उन्होंने कहा कि कंपनी अभी भी टेस्ला सेमी ट्रक और नए साइबरकेबिन 2026 के "वॉल्यूम उत्पादन" का लक्ष्य बना रही है।
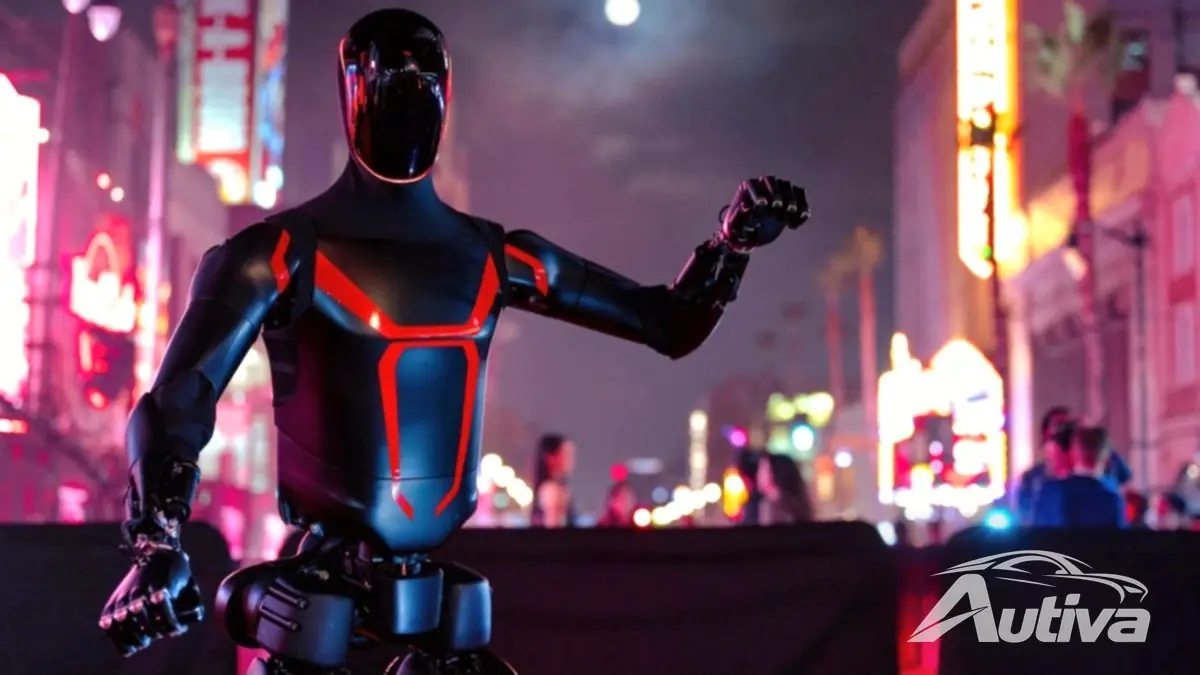
सेमी ट्रक का पहली बार 2017 में अनावरण किया गया था। अधिकारियों का कहना है कि सत्यापन ट्रक सड़क पर हैं, लेकिन वे अभी भी उनके लिए एक स्वचालित ड्राइविंग सिस्टम विकसित कर रहे हैं। मस्क को 2026 की पहली तिमाही में ऑप्टिमस वी3 ह्यूमनॉइड रोबोट दिखाने की भी उम्मीद है।
मस्क ने अपनी रोबोटैक्सी महत्वाकांक्षाओं के लिए कुछ नई समयसीमाएँ दीं। उन्होंने कहा कि उन्हें उम्मीद है कि टेस्ला इस साल ऑस्टिन, टेक्सास में अपने परीक्षण वाहनों से मानव सुरक्षा ड्राइवरों को हटा देगी। वह 2025 के अंत तक आठ से 10 प्रमुख शहरों में राइड-हेलिंग सेवा संचालित करना चाहते हैं। हालाँकि, यह परियोजना कंपनी की पूर्ण सेल्फ-ड्राइविंग (एफएसडी) प्रणाली पर निर्भर करती है। एफएसडी पर प्रगति धीमी रही है। कंपनी ने खुलासा किया कि उसके मौजूदा बेड़े मालिकों में से केवल 12% ही "एफएसडी सुपरवाइज्ड" प्रणाली के लिए भुगतान कर रहे हैं।
सभी की निगाहें इलेक्ट्रिक कारों पर थीं, लेकिन टेस्ला का ऊर्जा व्यवसाय इस तिमाही का असली सितारा था। बड़ी मेगापैक बैटरियां और सोलर सिस्टम बेचने वाले डिवीजन का राजस्व 44% बढ़कर €2.90 बिलियन हो गया। यह व्यवसाय अब टेस्ला के कुल राजस्व का लगभग एक-चौथाई बनाता है।
दरअसल, मस्क की दूसरी कंपनी xAI मेगापैक उत्पादों की प्रमुख ग्राहक रही है। यह ऊर्जा वृद्धि एक प्रमुख उज्ज्वल स्थान है, खासकर जब से 2025 के पहले नौ महीनों के लिए टेस्ला की कुल वाहन डिलीवरी, 1.2 मिलियन पर, वास्तव में 2024 की इसी अवधि की तुलना में 6% कम है।
कम मुनाफे के बावजूद, टेस्ला के पास नकदी की कमी नहीं है और उसके पास $41.6 बिलियन है। कंपनी ने यह भी बताया कि नए कारखानों और उपकरणों पर उसका खर्च कम हो गया है, जो कुछ दावों के विपरीत है कि मुनाफा केवल इसलिए कम हुआ है क्योंकि कंपनी भविष्य में भारी निवेश कर रही है। अभी के लिए, टेस्ला हमेशा की तरह विरोधाभासों की कंपनी है: कम लाभ के लिए अधिक ईवी बेच रही है, और रोबोट और रोबोटैक्सिस से भरे भविष्य का वादा कर रही है।