Polestar 的第三季度报告显示,该公司正在加速发展,但也遇到了减速带。该公司的 2023 年第三季度讲述了一个关于增长、挑战和战略调整的故事。
Polestar的收入飙升至5.23亿欧元,同比强劲增长41%。这一增长主要是由 2023 和 2024 车型年的价格上涨以及各个市场的汽车销量增长推动的。交付量达 13,976 辆,同比增长 51%,凸显了 Polestar 在电动汽车市场日益增长的吸引力。
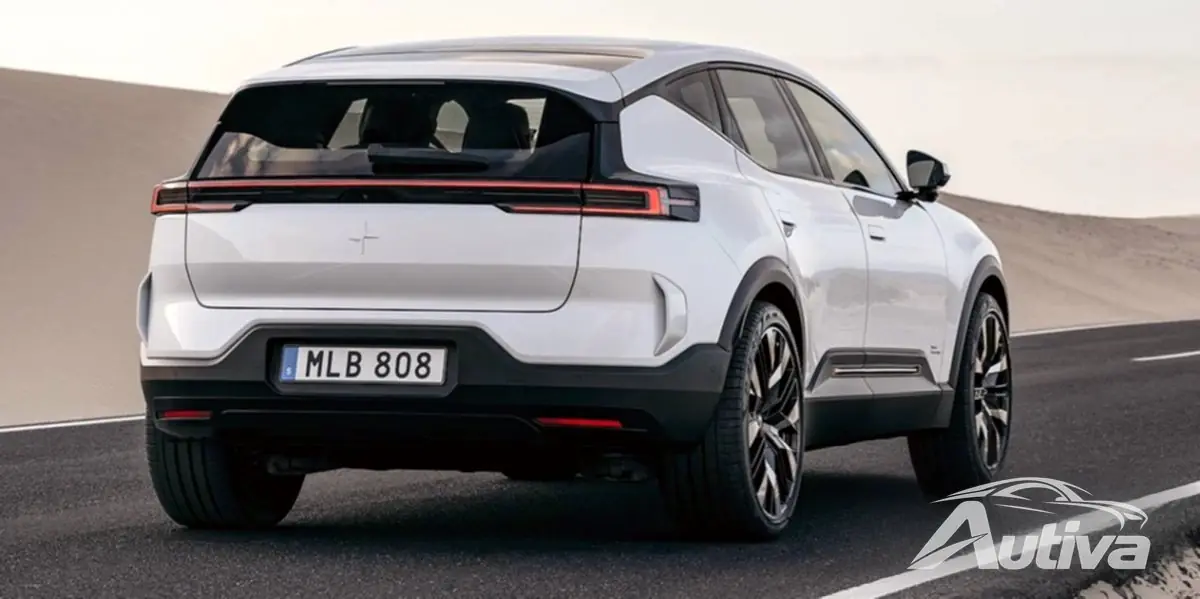
尽管收入有所增长,但该公司的毛利润却下降了 63%,减少了 3099 万欧元。这种下降源于合同制造成本、保修问题、运费和供应商费用的增加,特别是与电池和半导体有关的费用。该公司的库存减值也导致了这种低迷,尽管部分被近期价格上涨的有利影响所抵消。
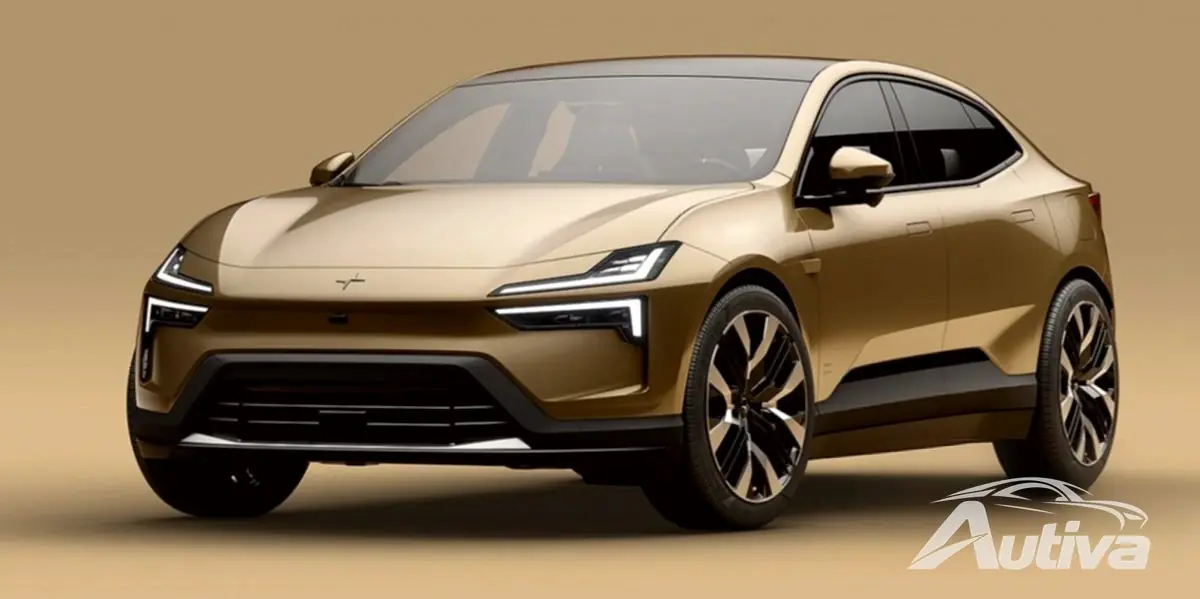
该公司的销售、一般和管理费用增长了 10%,达到 5079 万欧元。这一增长归因于广告和促销活动的加强,特别是在欧洲市场,以及 Polestar 3 和 Polestar 4 车型的营销努力。研发费用也上涨了 10%,主要是由于员工成本增加。

Polestar 报告称,其他营业收入大幅增长 461%,净增 7068 万欧元。这一增长主要得益于有利的外汇影响以及出售成都制造工厂的收益。
尽管如此,Polestar 的运营亏损仍下降了 32%,减少了 2.9586 亿欧元,主要受到 2022 年第二季度一次性费用的影响。然而,调整后的运营亏损增加了 4%,主要是由于截至 2023 年 9 月 30 日的九个月毛利润较低。
截至2023年9月30日,该公司的现金和现金等价物为8.12亿欧元。然而,该公司面临着11.3939亿欧元的大量经营现金流出,主要是由于营运资金的负变化所致。投资活动还导致资金流出 1.6167 亿欧元,主要用于各种 Polestar 车型的知识产权投资。
全球销量同比猛增 37%,Polestar 目前拥有 157 个零售点和 1,135 个服务点。该公司预计 2023 年交付约 60,000 辆汽车,毛利率目标为 2%。

面对快速发展的市场,Polestar 调整了战略。该公司目前的目标是加速提高利润率,目标是到 2025 年毛利率达到两位数,年销量约为 155,000-165,000 辆汽车。该战略涉及更丰富的产品组合、降低成本以及在关键市场采取重点关注的方法,包括在中国建立新的合资企业以及提高美国盈利能力的努力。
Polestar 的主要股东吉利控股和沃尔沃汽车通过提供额外的流动性强化了他们的承诺。该公司预计需要约 11.1 亿欧元的外部资金,直到 2025 年实现现金流收支平衡。
Polestar 2023 年第三季度的财务业绩显示,该公司正处于平衡增长和运营挑战的关键时刻。凭借重新调整的业务战略和股东支持,Polestar 似乎已准备好度过这个动荡的时代,目标是成为电动汽车市场上更强大、更有弹性的参与者。