从头开始制造一辆理想的汽车肯定是世界上烧毁大量现金的最快方法。当你的背景是冲压出口袋大小的玻璃矩形和智能电饭锅时,这样做会让它看起来纯粹是疯狂的。然而,我们现在正在目睹小米以一种让传统董事会高管彻夜难眠的速度转变时尚的电动汽车。唯一的收获是什么?加快生产线速度并不会神奇地提高利润。
小米第二季度的财报揭示了现代电动汽车竞赛的现实。该品牌的电动汽车、人工智能和新举措部门的运营亏损为 26 亿元人民币(约合 3.27 亿欧元)。当然,这比第一季度 31 亿元人民币的亏损有所改善,但这是该部门连续第二个季度出现亏损。这是 2025 年以来令人震惊的情绪波动,当时全新的汽车部门短暂尝到了营业利润的滋味,让每个人都怀疑这家科技巨头是否找到了汽车行业的作弊码。
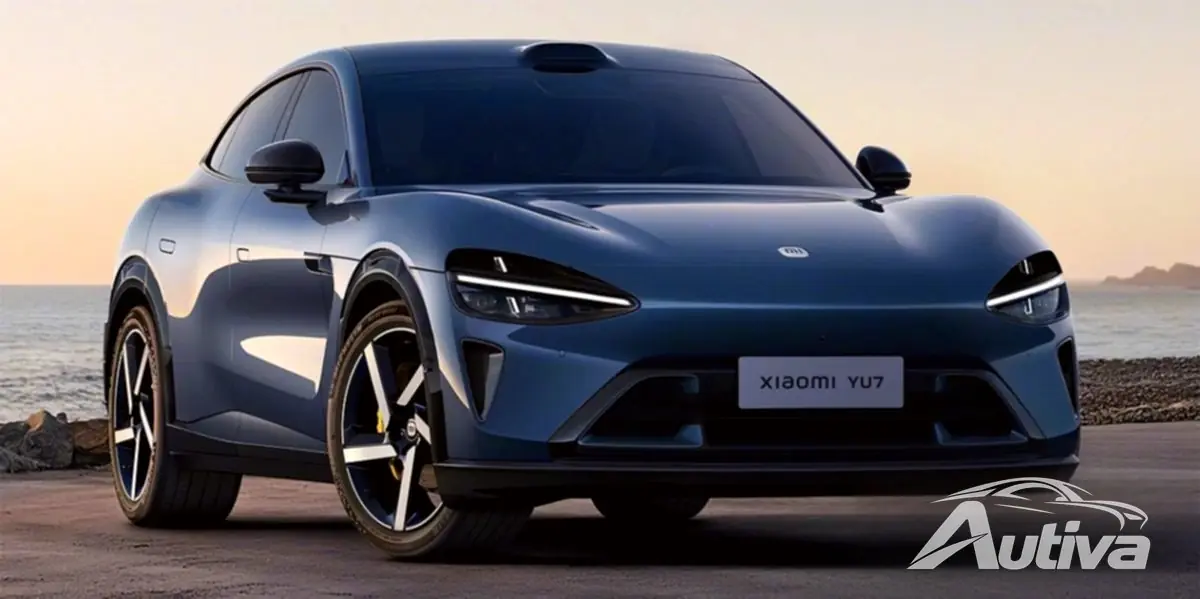
有一些好消息 - 至少顶线看起来像一列失控的货运列车。部门总收入猛增至 249 亿元人民币(31.6 亿欧元),同比健康增长 17.1%,其中纯电动汽车销售额达 239 亿元人民币(29.9 亿欧元)。另外 10 亿元人民币来自相关科技企业,包括内部的 MiMo 大语言模型。但收入是虚荣的,利润是理智的。汽车部门的毛利率从 12 个月前轻松的 26.4% 下降至 19.2%。当利润率大幅下降时,你就知道精算师们在他们的显示器后面捏了一把汗。
为何利润率受到挤压?这一切都取决于产品组合和残酷的制造现实的经典案例。早些时候,买家们纷纷抢购旗舰产品 SU7 Ultra,这是一种狂野的碳包导弹,它可以将 1,500 只电动小马直接送入黑货,并为制造商带来丰厚的利润。
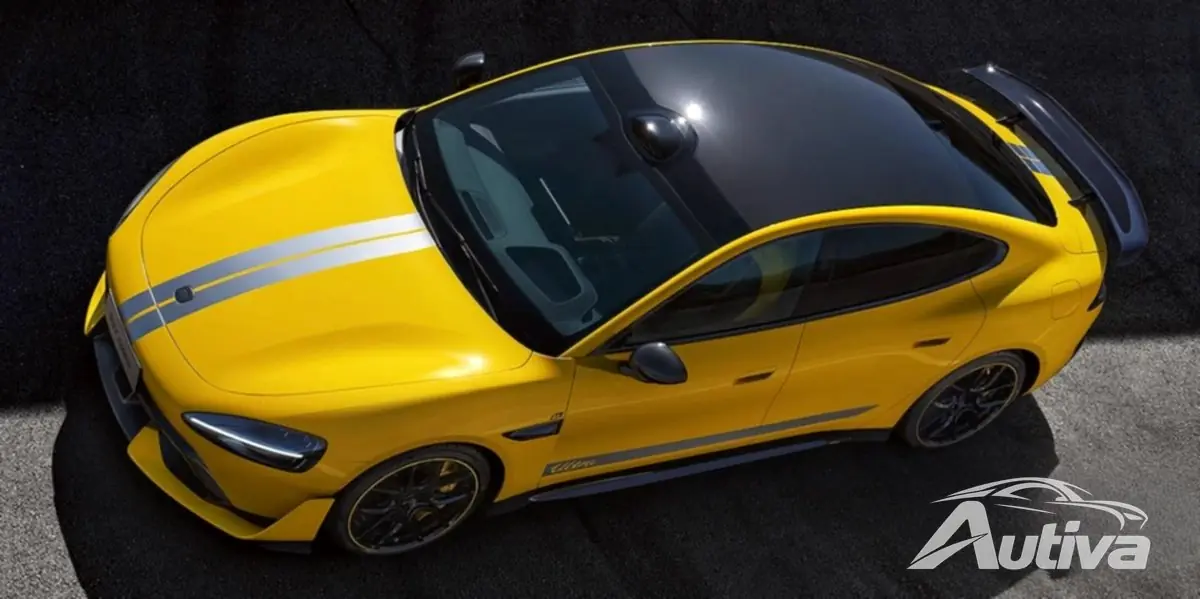
不幸的是,客户的胃口现在已经转向更合理、利润率更低的版本,导致小米的平均售价同比下降 9.6% 至每辆车 229,312 元人民币(29,040 欧元)。再加上价格更高的供应链组件和 92 亿元人民币(11.6 亿欧元)的全集团研发预算用于人工智能基础设施,电子表格开始大量流失。
然而在大街上,你绝对猜不到会计师们会惊慌失措。仅第二季度,小米就交付了 104,199 辆汽车,比去年同期增长 28.2%,当时中国乘用车销量下降了 22%。 SU7累计交付量突破50万辆,同时登上20万元以上高端电动轿车销量榜冠军,这绝非易事。
成功的一个重要原因就是纯粹的狂妄自大。走近 anSU7,您很快就会意识到这是一个严肃的套件。它的长度为 4,997 毫米,宽度为 1,963 毫米,轴距为 3,000 毫米,整备质量为 1,980 公斤,提供了行政级的比例。把它停在特斯拉 Model 3 旁边——这款车的长度要紧凑得多,轴距为 2,875 毫米,长度为 4,720 毫米,重量为 1,765 公斤——这位美国坚定的车主突然感觉自己小了一半。即使与 Zeekr 007(长 4,865 毫米、轴距 2,928 毫米)等时尚国内竞争对手相比,小米在道路表现和车内空间方面也取得了胜利。
但在市场喘口气之前,依靠一辆漂亮轿车的销售只能让你走得更远。 7 月份的现实是残酷的:交付量放缓至 31,267 辆,同比增长 2.68%,较 6 月份下滑近 10%。 2026 年前 7 个月,小米交付了 216,322 辆汽车,还有一座大山需要攀登。为了实现全年生产 550,000 辆汽车的雄心勃勃的目标,工厂车间需要平均每月交付 66,700 辆汽车,直到新年前夕。
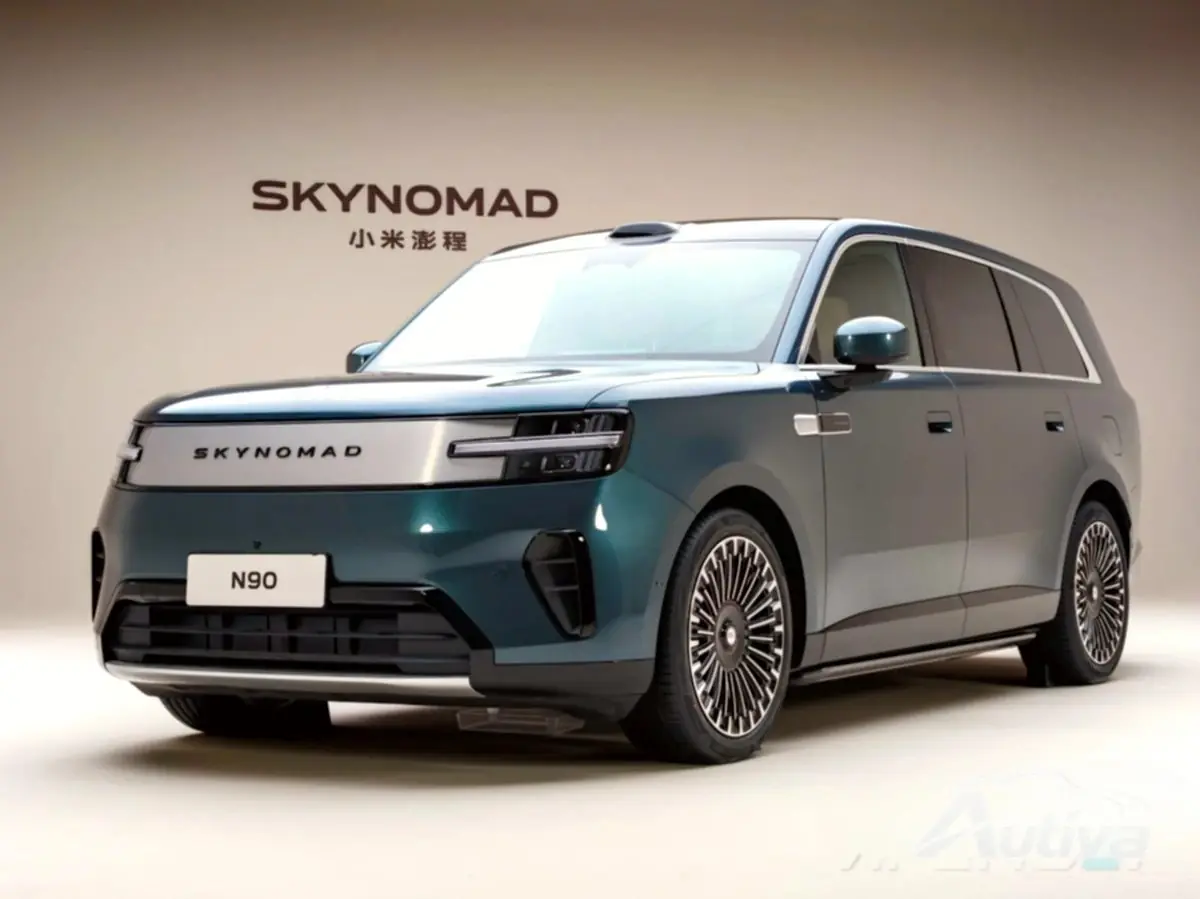
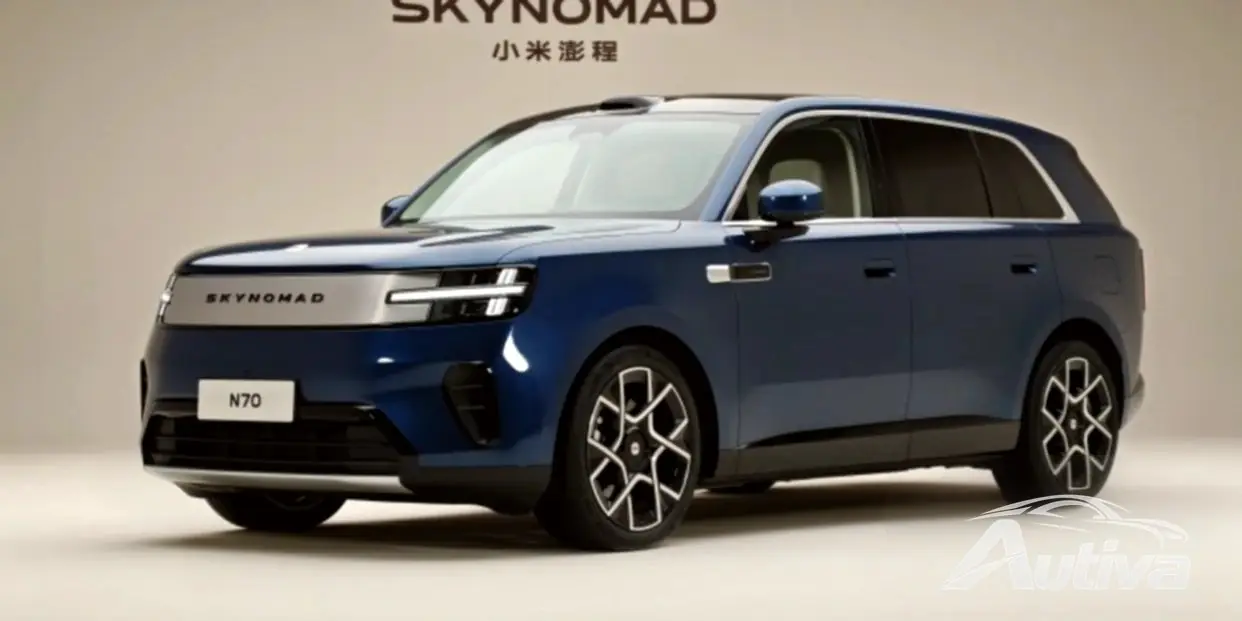
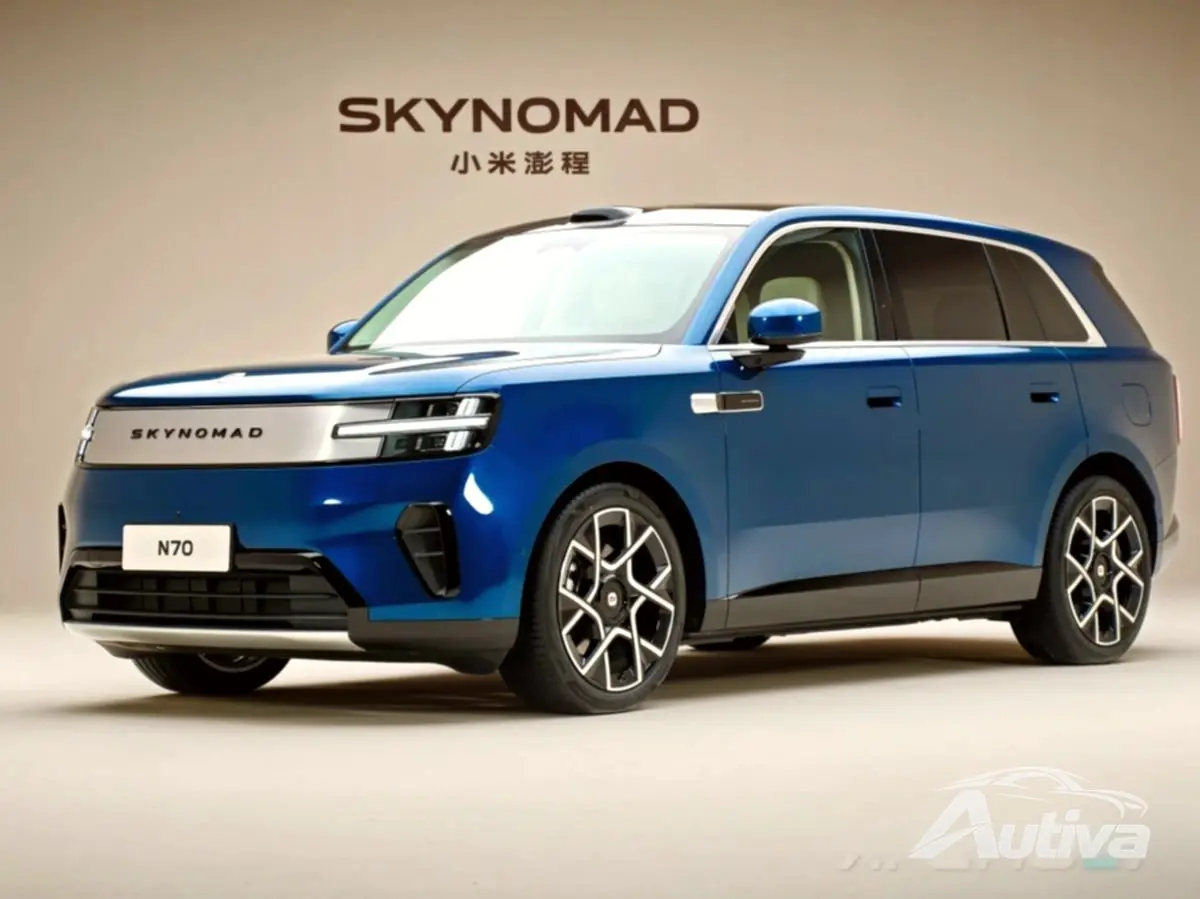
为了实现这一飞跃,小米正在通过新的昆仑技术架构和SkyNomad SUV系列将内燃机作为发电机。通过配备 1.5 升汽油增程器和大电池组,五座 SkyNomad N70 Max 和巨大的七座 N90 Max 承诺 CLTC 综合续航里程为 1,705 公里。
我们已经看到很多科技巨头偶然发现炒作只会给你买一张起跑线的门票。成为一家汽车制造商意味着要忍受痛苦,忍受资本密集型的重组和不断变化的产品组合,然后在价格战中生存下来。小米了解到,在赛道上快速前进是非常有趣的——保持财务平衡才是赢得冠军的秘诀。