Rivian presenterte nettopp sitt mindre enn strålende rapportkort for andre kvartal 2025. Selskapet leverte en cocktail av blandede resultater, som avslørte langsommere kjøretøyleveranser, et dypere økonomisk tap enn forventet, og en utfordrende vei videre formet av ny regjeringspolitikk. Nyhetene sendte Rivians aksjer ned over 4 % i etterhandel til rundt € 10,37 per aksje, da investorer sammenlignet selskapets ambisiøse fremtid med dets svært reelle nåværende kamper.
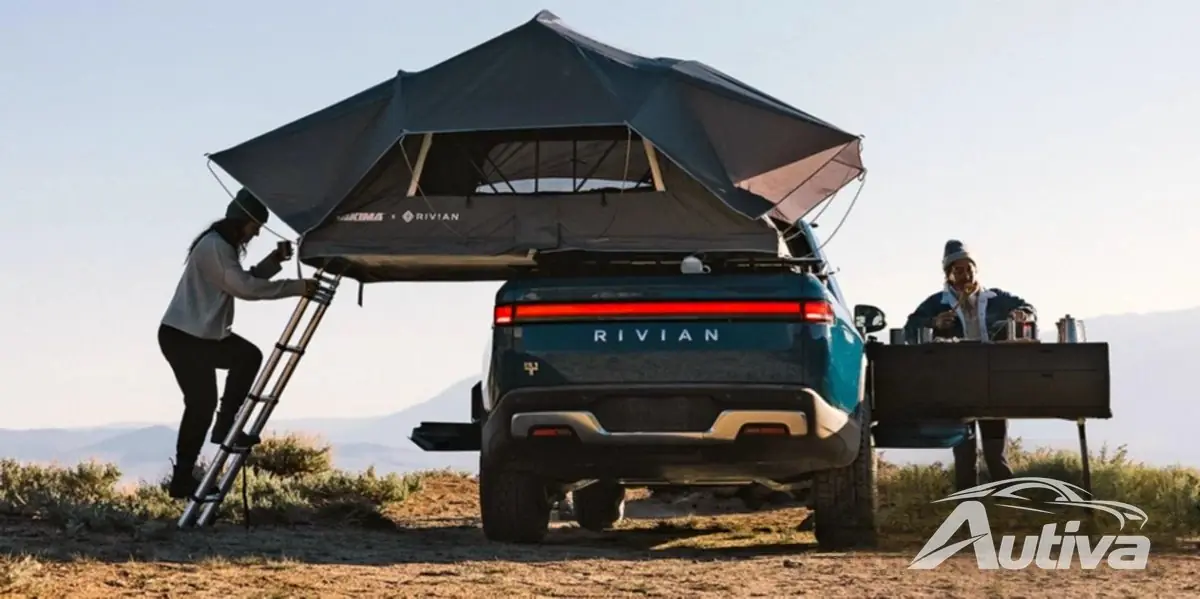
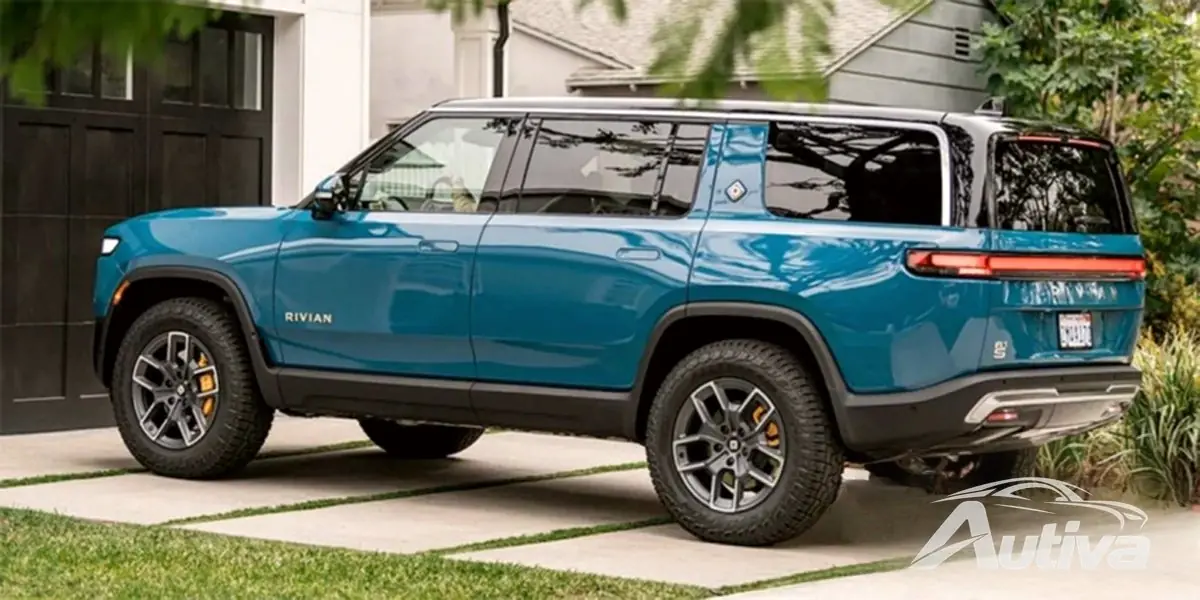
Når vi graver i tallene, viser Rivians prestasjoner et selskap i endring. Den leverte 10 661 elbiler til kunder i andre kvartal – det er en nedgang på nesten 23 % fra samme periode i fjor. Produksjonen så en enda brattere nedgang, med bare 5 979 kjøretøy som rullet av linjen. Selskapet forklarte at denne nedgangen var tilsiktet, da den satte fabrikken på pause for å gjenopprette for kommende oppdaterte versjoner av R1Tpickup og R1SSUV.
Inntektene landet på rundt 1,11 milliarder euro, litt foran prognosene, men det var ikke nok til å distrahere fra bunnlinjen. Selskapet hadde et nettounderskudd på 0,94 milliarder euro for kvartalet. Dette er faktisk en forbedring i forhold til €1,28 milliarder som ble tapt i Q2 2024, men dessverre, når de er justert, var tapet på €0,68 per aksje mye verre enn €0,55 til €0,56 tap analytikere hadde spådd.
En viktig kilde til Rivians nåværende hodepine kommer direkte fra Washington D.C. Nylige endringer i det føderale EV-skattekredittprogrammet under Trump-administrasjonen har lukket det som ble kjent som "leasing-smutthullet." Tidligere kunne kunder som leaser en Rivian indirekte dra fordel av skattefradraget på €6400, noe som gjorde high-end elbiler rimeligere og øker selskapets salg.
Med den døren lukket, har Rivian mistet et kritisk salgsverktøy. Som om det ikke var nok, øker nye tariffer på kinesiske komponenter kostnadene ved å bygge hvert kjøretøy. Rivian erkjente i sin rapport at disse politiske endringene har skapt "betydelig usikkerhet" for virksomheten.
De økonomiske konsekvensene av disse utfordringene er klare. I lys av tapte skattefradragsinntekter og høyere materialkostnader, har Rivian blitt tvunget til å revidere sin økonomiske prognose for hele året. Selskapet forventer nå å tape mellom €1,71 milliarder og €1,92 milliarder i 2025. Dette er en enorm økning fra tidligere anslag på €1,45 milliarder til €1,62 milliarder tap.
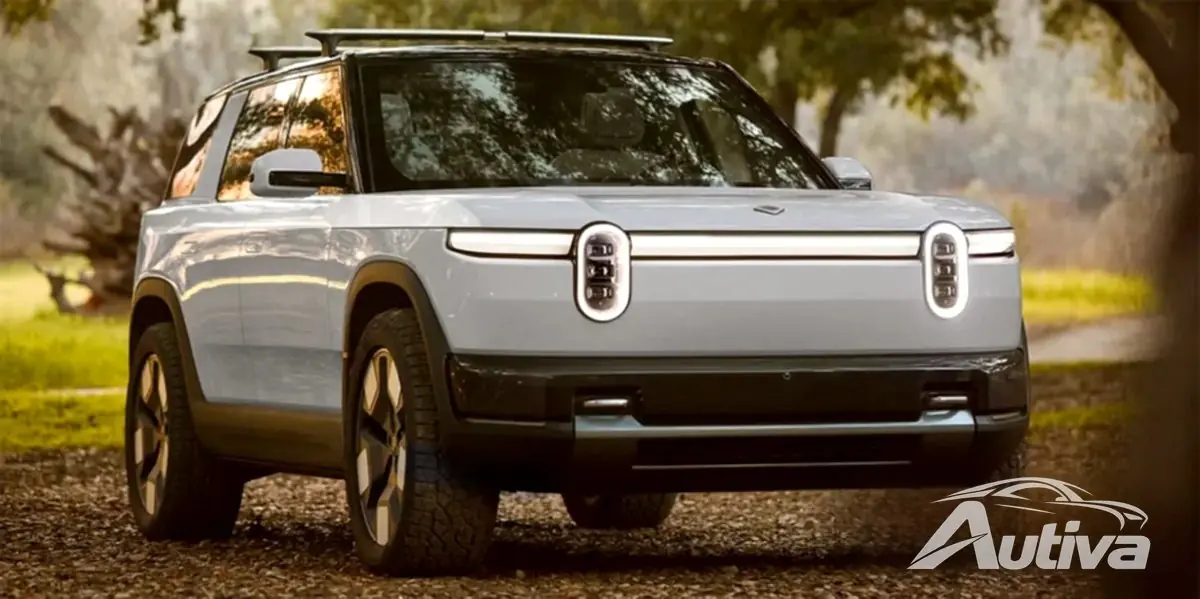
Ikke overraskende har disse dystre utsiktene gjort investorene nervøse. De fleste Wall Street-analytikere råder til forsiktighet, og tildeler "Hold"-vurderinger til aksjen med kursmål som svever mellom €10 og €13. Konsensus er at mens Rivian har langsiktig potensial, står den overfor alvorlige risikoer i umiddelbar fremtid.
Heldigvis har Rivian en plan. Selskapets langsiktige overlevelse avhenger av det neste store produktet: theR2. Denne helt nye, mellomstore elektriske SUV-en har en målsatt startpris på €38 400, og Rivian bekreftet at utviklingen av R2 er i rute, med produksjonen til å starte i første halvdel av 2026. Dette kjøretøyet er designet for å være volumselgeren som til slutt presser selskapet mot lønnsomhet, og appellerer til en mye bredere base av Rivia-kjøpere som hittil har vært prisgunstige.
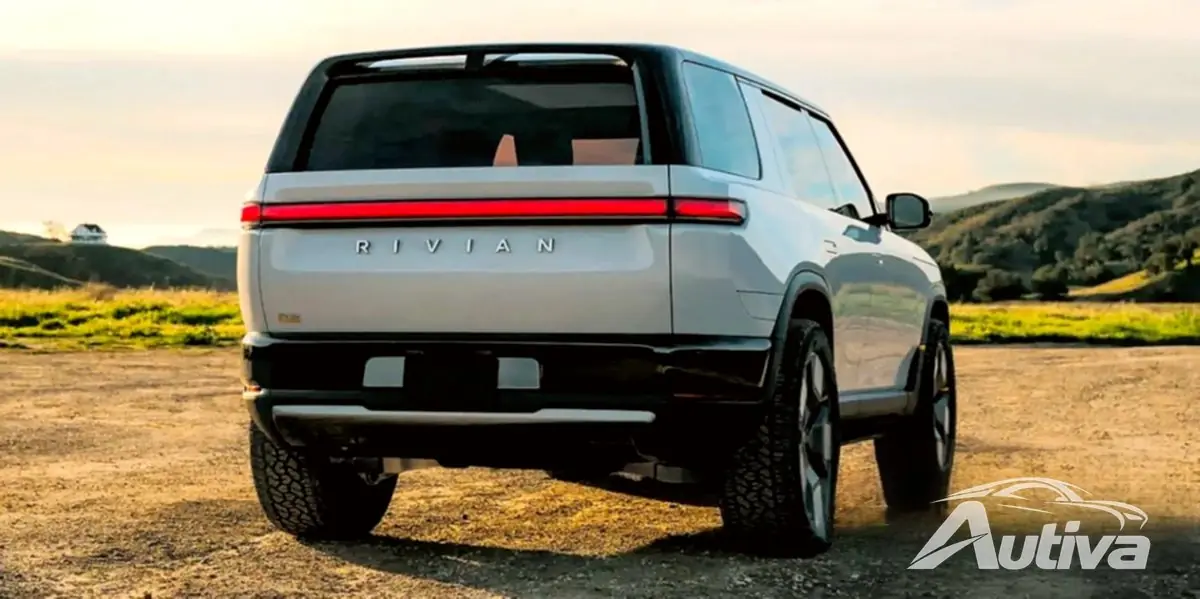
For å gjøre R2 til en økonomisk suksess, lener Rivian seg på sitt store nye partnerskap med Volkswagen. Et hovedmål med dette samarbeidet er å kutte produksjonskostnadene. Målet er å få R2s materialfortegnelse ned til rundt € 27 300 per kjøretøy, noe som vil skape en sunn fortjenestemargin på en $ 45 000 EV.
I mellomtiden holder Rivian seg til sitt helårs leveringsmål på 40 000 til 46 000 kjøretøy. Den forventer en salgsøkning i tredje kvartal ettersom noen kjøpere skynder seg å dra nytte av andre insentiver før de utløper i september. De kommende månedene vil være en avgjørende test på om dens langsiktige visjon kan overvinne dens kortsiktige virkelighet.