قدمت شركة Rivian للتو تقريرها الأقل من ممتاز للربع الثاني من عام 2025. وقد حققت الشركة مزيجًا من النتائج المختلطة، وكشفت عن تباطؤ عمليات تسليم المركبات، وخسارة مالية أعمق مما كان متوقعًا، وطريق مليء بالتحديات شكلته السياسات الحكومية الجديدة. أدت هذه الأخبار إلى انخفاض سهم Rivian بنسبة تزيد عن 4% في تعاملات ما بعد ساعات العمل إلى حوالي 10.37 يورو للسهم، حيث قارن المستثمرون المستقبل الطموح للشركة مع صراعاتها الحقيقية في الوقت الحاضر.
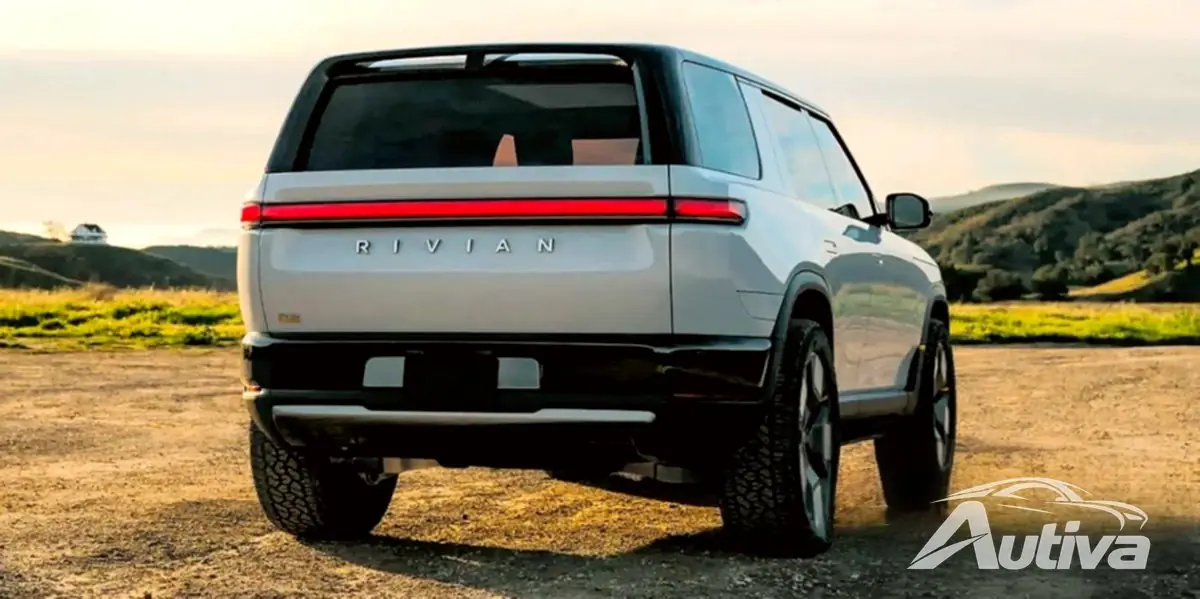
وبالتعمق في الأرقام، يظهر أداء Rivian أن الشركة تمر بمرحلة انتقالية. لقد قامت بتسليم 10.661 سيارة كهربائية للعملاء في الربع الثاني، أي بانخفاض بنسبة 23٪ تقريبًا عن نفس الفترة من العام الماضي. وشهد الإنتاج انخفاضًا أكثر حدة، حيث خرج 5,979 مركبة فقط من خط الإنتاج. وأوضحت الشركة أن هذا التباطؤ كان مقصودًا، حيث أوقفت مصنعها مؤقتًا لإعادة تجهيز الإصدارات المحدثة القادمة من R1Tpickup وR1SSUV.

وصلت الإيرادات إلى حوالي 1.11 مليار يورو، أي أعلى بقليل من التوقعات، لكنها لم تكن كافية لصرف الانتباه عن النتيجة النهائية. سجلت الشركة خسارة صافية قدرها 0.94 مليار يورو لهذا الربع. يعد هذا في الواقع تحسنًا مقارنة بالخسارة البالغة 1.28 مليار يورو في الربع الثاني من عام 2024، ولكن لسوء الحظ، بمجرد تعديلها، كانت الخسارة البالغة 0.68 يورو للسهم الواحد أسوأ بكثير مما توقعه المحللون من 0.55 يورو إلى 0.56 يورو.
مصدر رئيسي لصداع ريفيان الحالي يأتي مباشرة من واشنطن العاصمة. أدت التغييرات الأخيرة في برنامج الائتمان الضريبي الفيدرالي للمركبات الكهربائية في ظل إدارة ترامب إلى إغلاق ما كان يعرف باسم "ثغرة التأجير". في السابق، كان يمكن للعملاء الذين يستأجرون سيارة ريفيان الاستفادة بشكل غير مباشر من الائتمان الضريبي بقيمة 6400 يورو، مما يجعل السيارات الكهربائية المتطورة ميسورة التكلفة ويعزز مبيعات الشركة.

ومع إغلاق هذا الباب الآن، فقدت Rivian أداة مبيعات مهمة. وكأن ذلك لم يكن كافيا، فإن الرسوم الجمركية الجديدة على المكونات الصينية تؤدي إلى ارتفاع تكلفة بناء كل مركبة. واعترفت ريفيان في تقريرها بأن هذه التحولات في السياسة خلقت "حالة كبيرة من عدم اليقين" بالنسبة لأعمالها.
إن الأثر المالي لهذه التحديات واضح. وفي ضوء خسارة إيرادات الائتمان الضريبي وارتفاع تكاليف المواد، اضطرت شركة Rivian إلى مراجعة توقعاتها المالية للعام بأكمله. وتتوقع الشركة الآن خسارة ما بين 1.71 مليار يورو و1.92 مليار يورو في عام 2025. وهذه زيادة كبيرة عن توقعاتها السابقة التي كانت تتراوح بين 1.45 مليار يورو و1.62 مليار يورو.

ومن غير المستغرب أن تثير هذه التوقعات القاتمة قلق المستثمرين. ينصح معظم المحللين في وول ستريت بالحذر، حيث يخصصون تصنيفات "الاحتفاظ" للسهم مع تراوح الأسعار المستهدفة بين 10 و13 يورو. الإجماع هو أنه على الرغم من أن ريفيان تتمتع بإمكانات طويلة المدى، إلا أنها تواجه مخاطر جسيمة في المستقبل القريب.
ولحسن الحظ، لدى ريفيان خطة. يتوقف بقاء الشركة على المدى الطويل على منتجها الكبير التالي: TheR2. تتميز سيارة الدفع الرباعي الكهربائية متوسطة الحجم الجديدة كليًا بسعر يبدأ من 38.400 يورو، وأكدت Rivian أن تطوير R2 يسير في الموعد المحدد، مع بدء الإنتاج في النصف الأول من عام 2026. وقد تم تصميم هذه السيارة لتكون البائع الكبير الذي يدفع الشركة أخيرًا نحو الربحية، مما يجذب قاعدة أوسع بكثير من مشتري السيارات الكهربائية الذين تم تسعيرهم حتى الآن من عروض Rivian المتميزة.
لتحقيق نجاح مالي لـ R2، تعتمد Rivian على شراكتها الجديدة الرئيسية مع فولكس فاجن. الهدف الرئيسي لهذا التعاون هو خفض تكاليف التصنيع. الهدف هو خفض فاتورة المواد الخاصة بـ R2 إلى حوالي 27,300 يورو لكل مركبة، مما سيخلق هامش ربح صحي على سيارة كهربائية بقيمة 45,000 دولار.
وفي غضون ذلك، تلتزم شركة Rivian بهدف التسليم للعام بأكمله والذي يتراوح بين 40.000 إلى 46.000 مركبة. وتتوقع زيادة المبيعات في الربع الثالث حيث يسارع بعض المشترين للاستفادة من الحوافز الأخرى قبل انتهاء صلاحيتها في سبتمبر. وسوف تشكل الأشهر المقبلة اختباراً حاسماً لمدى قدرة رؤيتها الطويلة الأمد على التغلب على واقعها القصير الأمد.