当你看到平均汽油价格达到每升 2.092 欧元,而柴油价格接近每升 2.226 欧元时,你几乎会感到一种发自内心的感觉——这是欧洲几十年来的最高价格。对于我们的美国读者来说,每加仑柴油价格为 8.19 欧元,比东海岸居民现在支付的价格高出约 2.82 欧元。怀疑论者发誓,欧洲的司机实际上是被焊接在涡轮柴油机的叮当声上,但令人眼花缭乱的价格过山车在让大众转向插电方面所做的作用比十年来的政府补贴还要大。
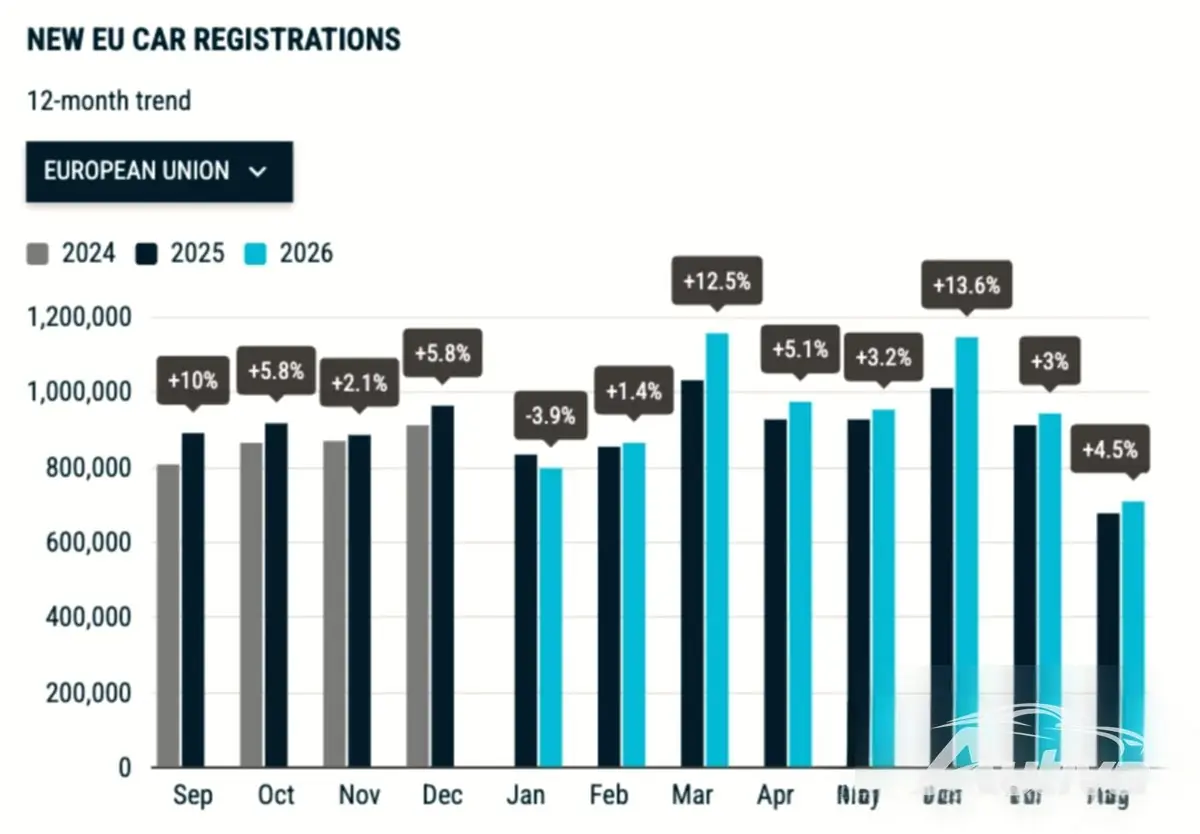
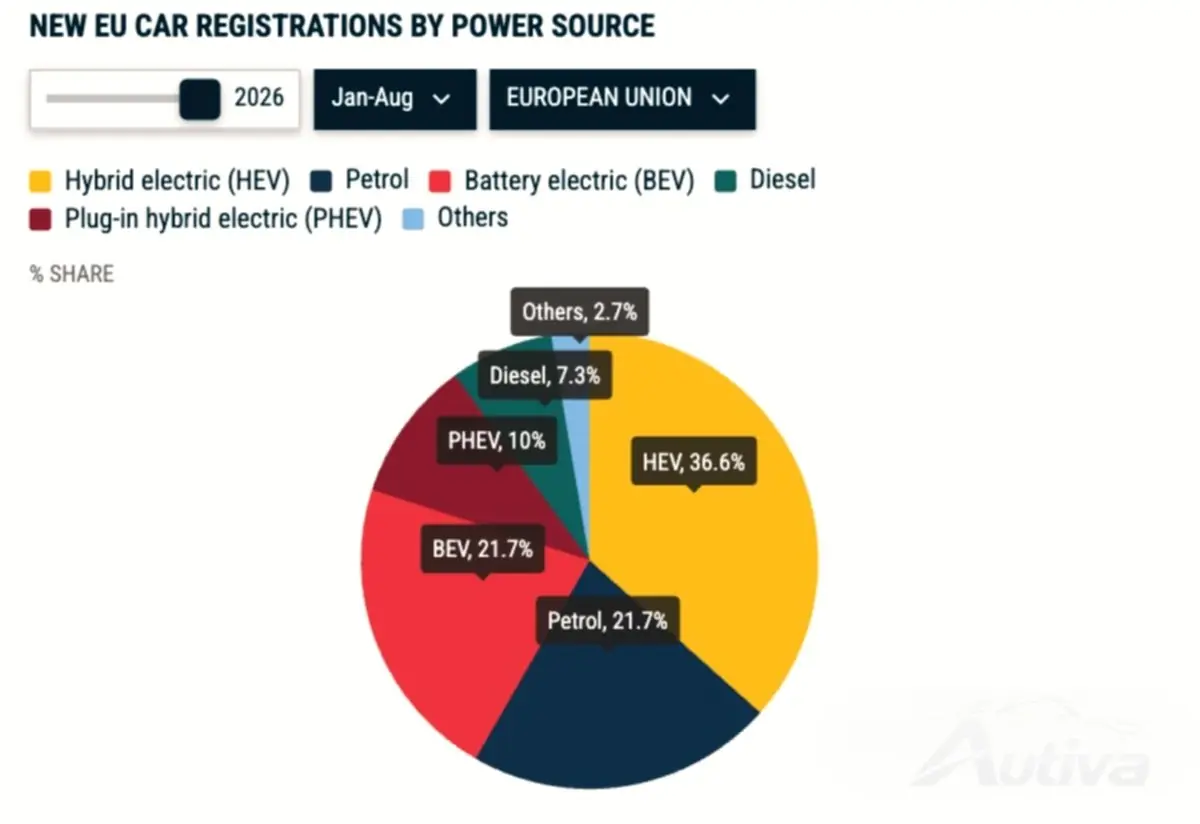
欧洲汽车制造商协会 (ACEA) 的 8 月份销量数据看起来发生了巨大的变化。欧洲乘用车注册总量微升 5.3%,达到 832,637 辆,但整个欧盟的纯电动汽车 (BEV) 注册量较去年同月猛增 62.7%,占所有新车销量的 27.7%。如果加上 11.1% 的插电式混合动力车,欧洲展厅中推出的每 10 辆全新汽车中就有近 4 辆是由电力驱动的。与此同时,旧的内燃防护装置受到了相当大的打击,汽油和柴油需求分别下降了23.5%和23.1%。
我仍然喜欢感应的咆哮,但瞬间的扭矩改变了你对日常驾驶的整个感知。将电动机放入家用汽车中,您就可以获得推力,而无需像双离合变速箱那样笨拙地通过七个传动比找到第三个传动比。通勤从离合器打滑和涡轮迟滞的苦差事变成了点击加速器,然后消失在交通间隙中。
但这一转变的真正戏剧性并不是在幕后上演。这种情况正在欧洲汽车特许权的资产负债表上发生。大众集团、宝马集团和梅赛德斯-奔驰曾经在欧洲道路上发号施令,但它们的控制力正在从 41.3% 下滑到 39.1%。即使算上雷诺和 Stellantis 等巨头,传统欧洲汽车企业的总份额也缩水至 49.8%。
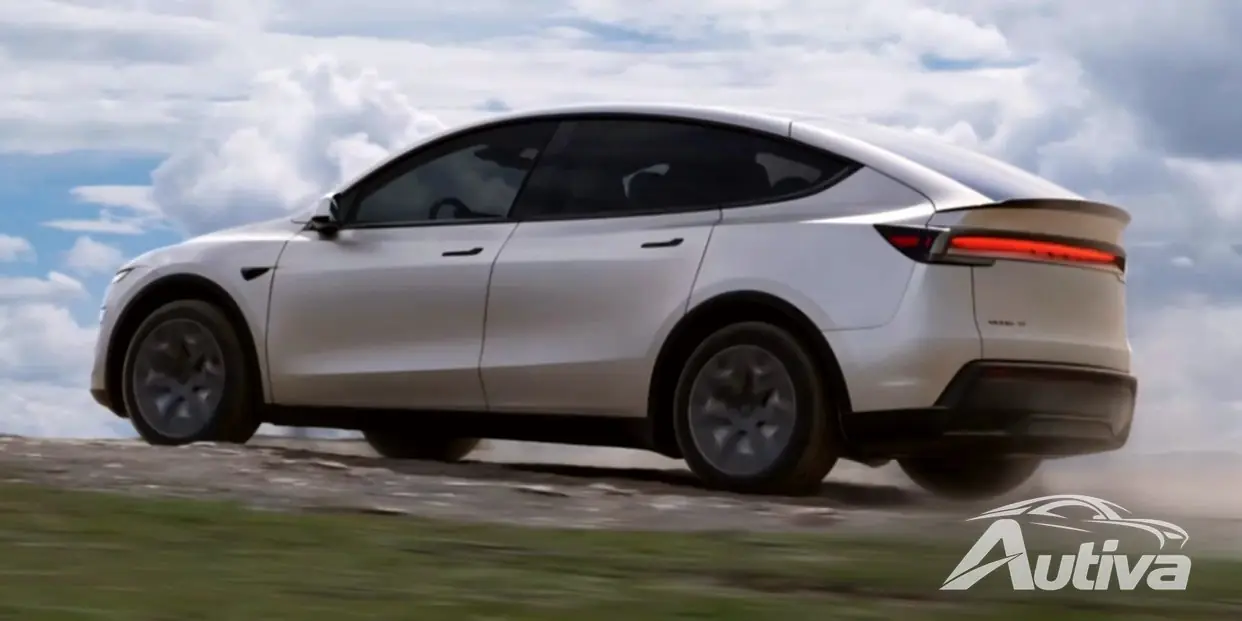
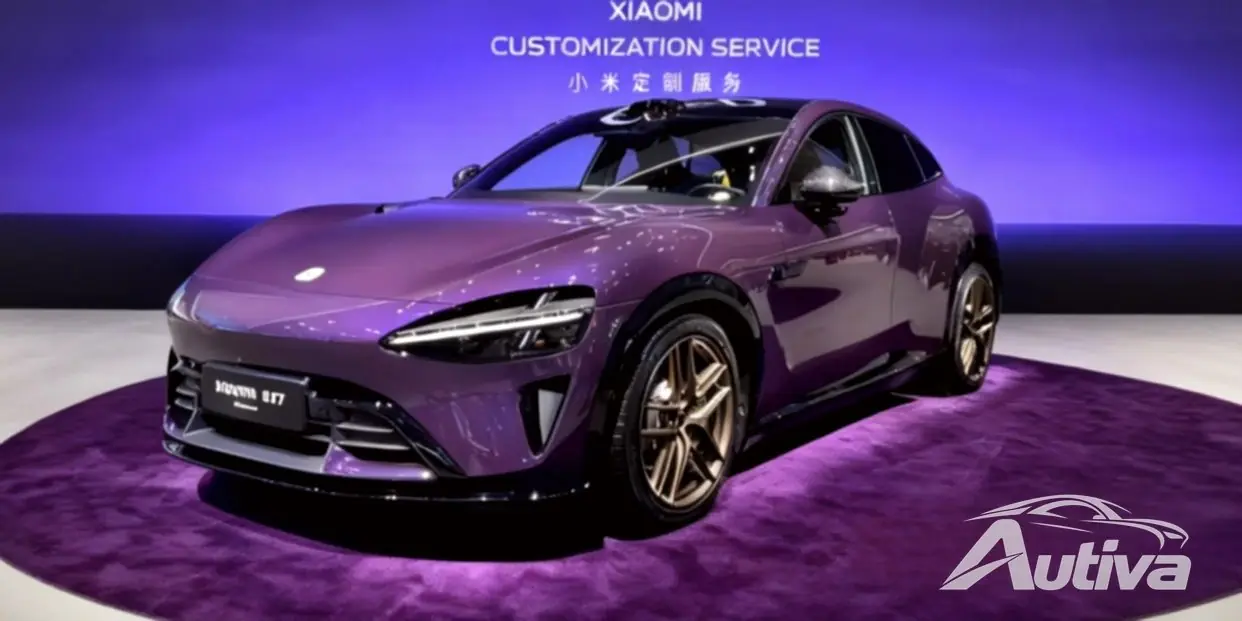
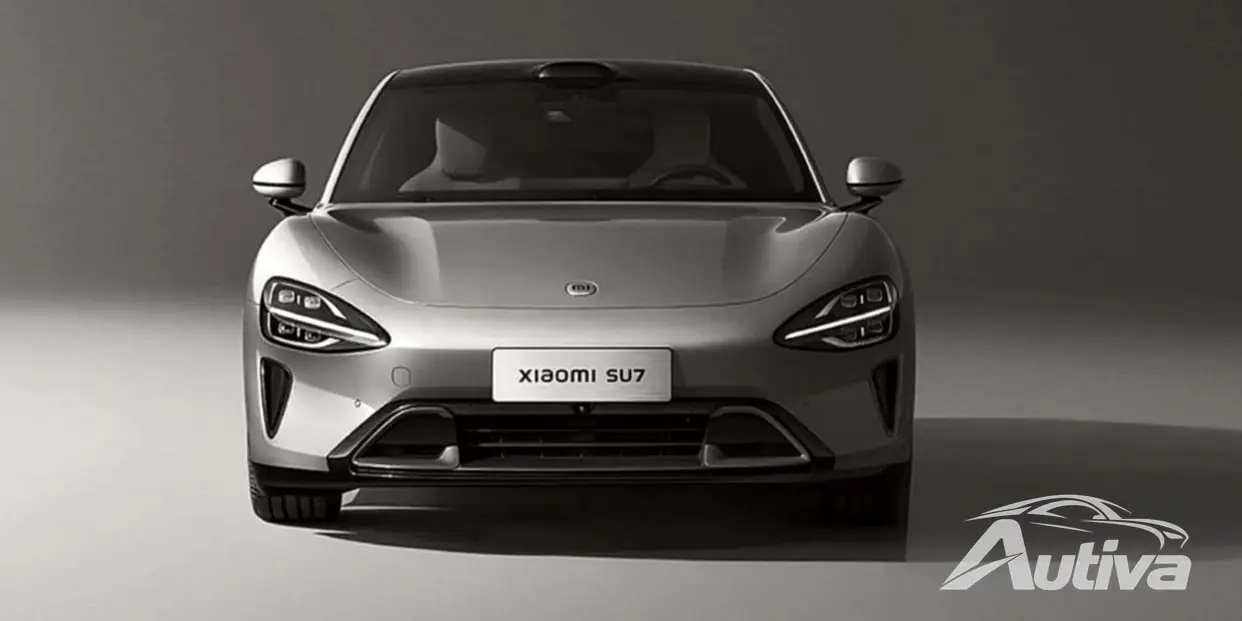
8月份,中国汽车制造商的总市场份额扩大至11.3%,一年内几乎翻了一番。这些不是简陋的、拼凑起来的预算盒子——它们是设计精巧、技术密集的汽车,由控制自己的电池供应和软件堆栈的公司制造。销量数据惨不忍睹:比亚迪欧洲销量猛增129%;奇瑞及其旗下的捷酷、捷途、欧摩达股价暴涨201%。尽管我们可能会说这些百分比并不能说明全部情况,但自去年以来,这些品牌中的许多品牌甚至还没有上市——所以就是这样。
整个非洲大陆的差异揭示了当基础设施满足雄心时,这种转变是多么破碎。在德国,8 月份电动汽车注册量增长了 75.1%(近 69,000 辆纯电动汽车);法国增长了 112.8%,丹麦增长了 54.6%。向北前往挪威,燃油汽车已成为历史,纯电动汽车占据了整个市场 98.7% 的份额。但到了南欧和东欧,那里的充电走廊越来越少,钱包也越来越紧,转型的重点是插电式混合动力车和自充电装置——中国增程式电动汽车正准备进军这个市场。
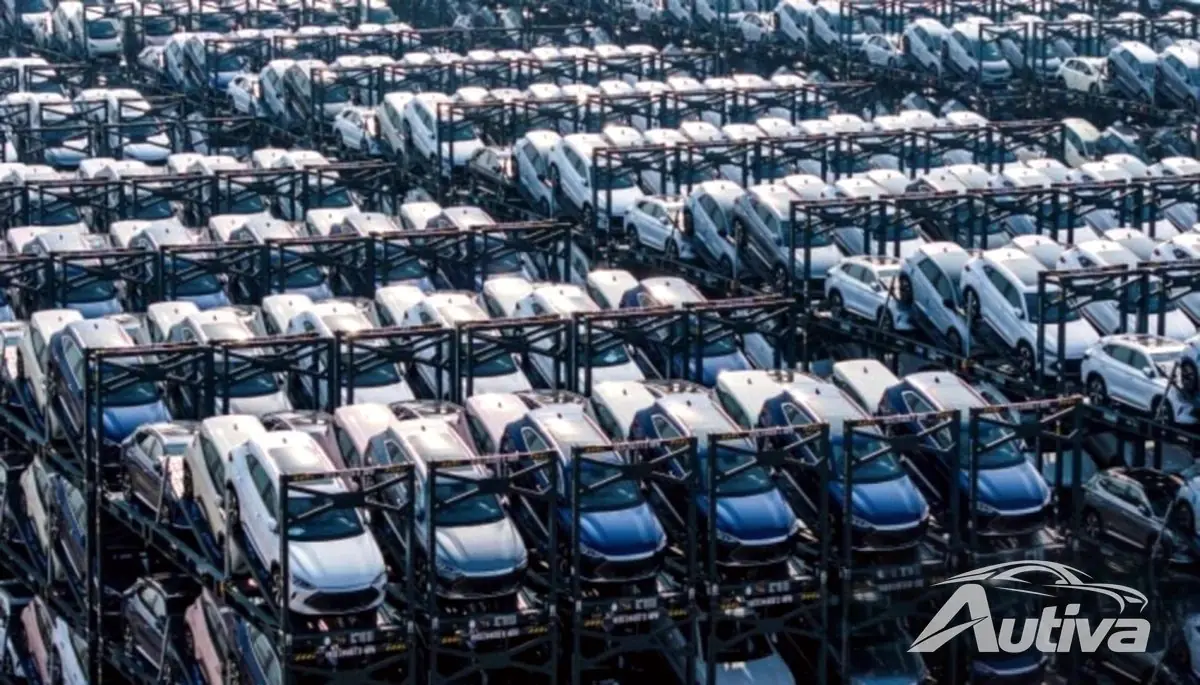
当然,我们不能带着有色眼镜来看待这种电力热潮,而不承认它的人为本质。八月份的激增在很大程度上是由慷慨的国家补贴支持的,而不是经济涅槃。如果资金短缺的欧洲政府停止激励措施,那么飞速增长的曲线将很快变得平坦。较高的批发电力成本和普遍的经济不安意味着买家正在仔细审查租赁条款的最后一分钱。这使得来自东方竞争对手的激进工厂补贴对欧洲国内生产商更具破坏性。
一旦您尝到了电动机的柔滑拉力,再回到入门级汽油发动机的妥协感觉就像时光倒流一样。欧洲八月份的登记量确实证明汽车购买者对燃油价格感到恐惧,但汽车的等级制度正在被彻底改写。古老的欧洲汽车工业不能再依靠传统徽章或忠实的一代买家来保持工厂大门畅通。这是陈词滥调,但我们已经脱掉了手套,东方潮流已经到来,如果欧洲品牌想要生存,他们最好学会在油头一代永远抛弃它们之前制造人们想要购买的电动汽车。