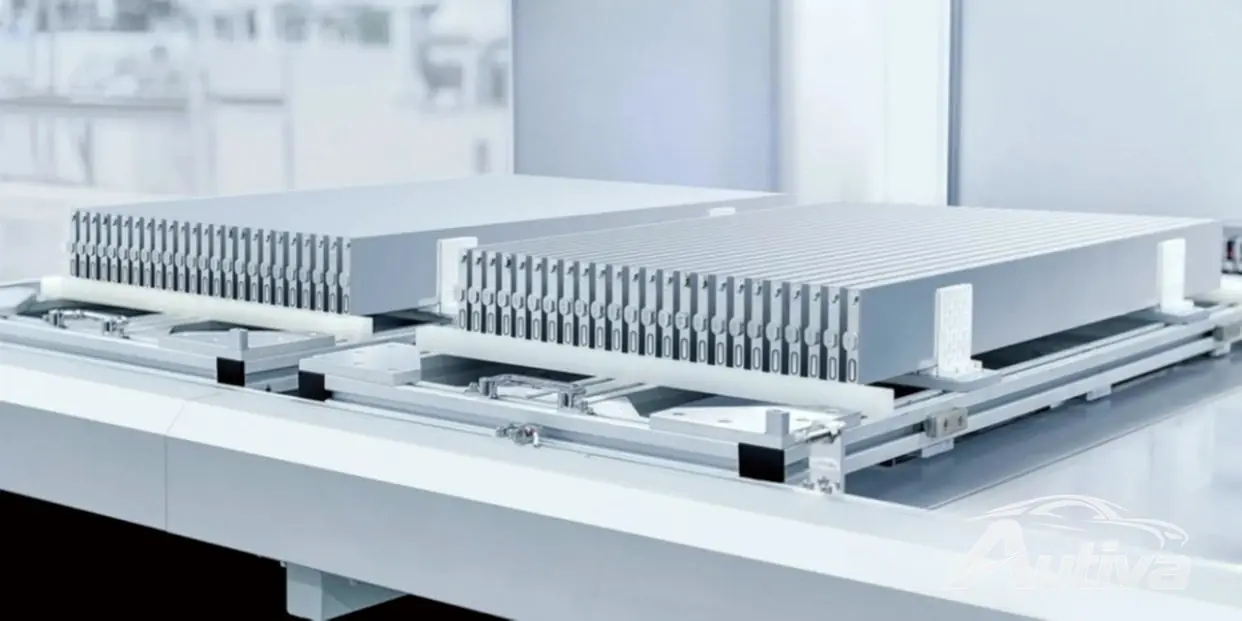
当蔚来汽车首次开始在中国各地建立机器人电池更换站时,许多人认为这一举措是一个古怪的、耗费现金的虚荣项目。传统观点认为,建造大型汽车式机械金库将是一个财务陷阱——这种昂贵的结构注定会在自身混凝土重量的作用下倒塌。虽然竞争对手的汽车制造商告诉客户找到公共插头,但蔚来选择承担从头开始构建定制能源网络的成本。
早期现金流的流失令人担忧。在安装单个锂电池组之前,每个第一代交换棚的成本高达 300 万元人民币(约合 34 万欧元)。即使蔚来的工程团队削减了成本——将第二代车站削减至 200 万元人民币(约 26 万欧元),后来将第三代和第四代车站削减至约 150 万元人民币(约 17 万欧元)——总支出仍然惊人。投资超过 200 亿元人民币(超过 30 亿欧元)用于地面充电和交换基础设施将使任何首席财务官夜不能寐。
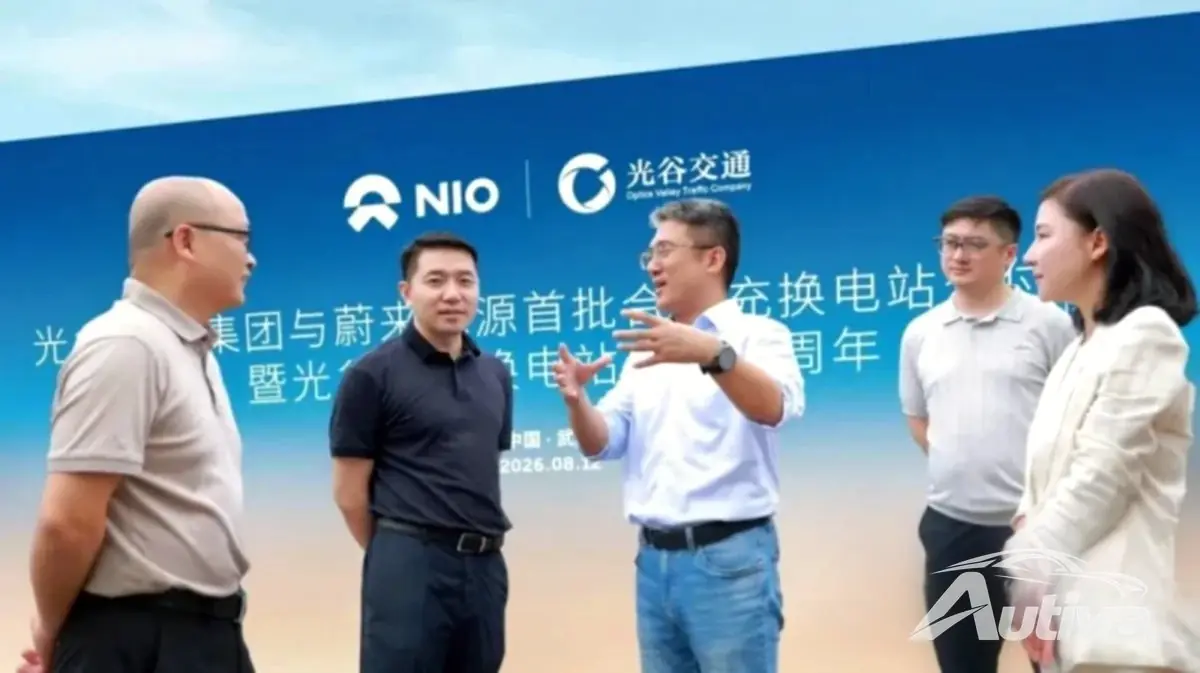
如今,蔚来正在实施战略转型,以减轻其沉重的财产负担,同时又不放弃其标志性的机械景观。在武汉,蔚来电力完成了首批36个换电站向国有光谷交通公司的转让,实际上将该市的每个换电站都纳入了政府支持的资产所有权之下。而不是继续成为杠杆率过高的基础设施业主,承受持续贬值的压力,
蔚来正在拥抱它最初设计的角色:一个灵活的高科技运营商,负责监督软件、机器人和客户体验。虽然此举可能看起来像是当地的救助,但武汉的移交代表了一项新的国家战略。
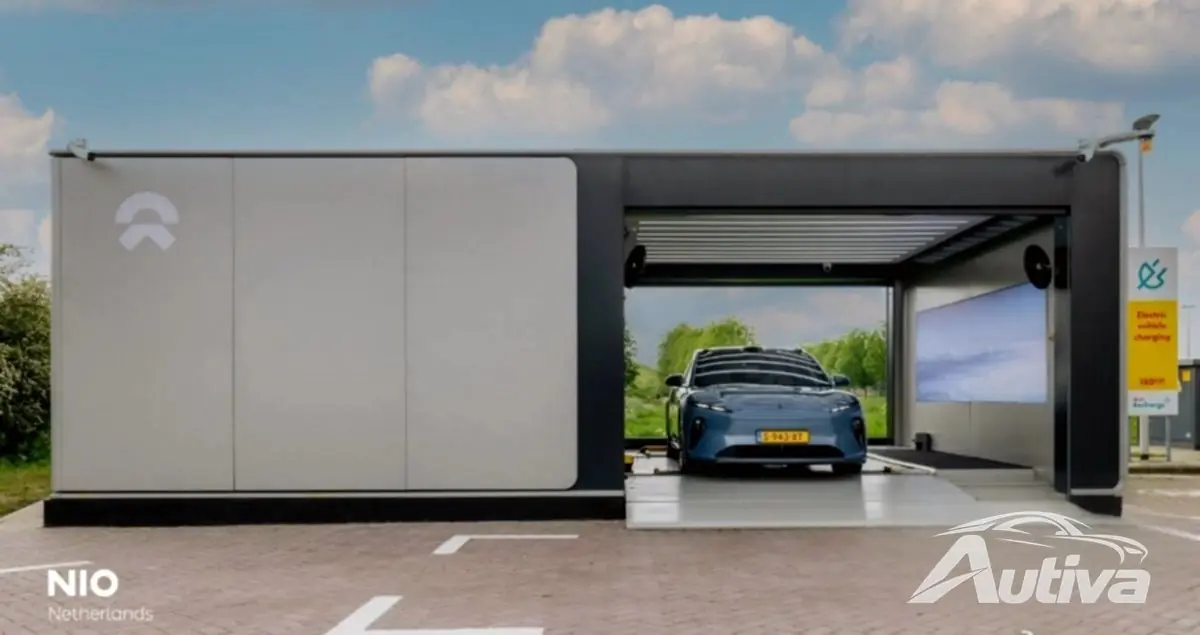
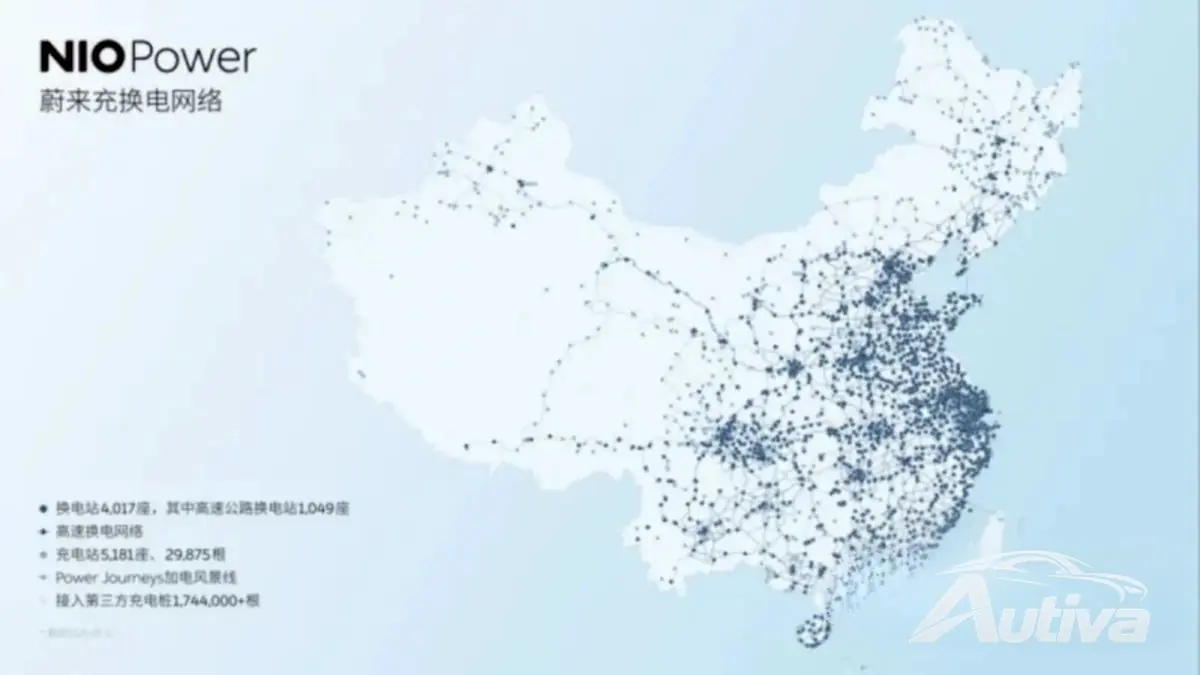
Nio Power已与25个省份的40多家国有平台和机构金融机构结盟,转让800多个换电站的资产所有权。该品牌目前拥有 9,198 个能源站点网络(4,017 个自动更换站和 5,181 个充电站,配有 29,875 个专用插头),已处理超过 1.2 亿次电池更换。在上海这样的高客流量中心,每天的交易量达到 10,000 个包交换量,车站正在接近财务收支平衡线。
电池更换的便利性和激进的车辆定价的巧妙结合正在转化为展厅的客流量。 2026 年前 7 个月,蔚来交付了 227,057 辆汽车,同比增长 68.0%,使该公司的终身销量突破了 1,224,649 辆。核心豪华蔚来品牌交付量达 139,496 辆,大销量的 Onvo 家族品牌销量增加 52,618 辆,而紧凑型城市型 Fireflyrunabout 的销量则达到 34,943 辆。
当多品牌销量遇到轻资产基础设施模式时,企业账簿最终扭亏为盈。 2025年第四季度,蔚来实现了公司历史上第一个盈利季度,净利润为28亿元人民币(约合341欧元),营业利润为12.5亿元人民币(约合171欧元)。 2026 年第一季度的收入同比增长 112.2%,达到人民币 255.3 亿元(约合 3.16 欧元),营业利润锁定为人民币 6680 万元(约合 9 欧元),这证明了业绩并非昙花一现。
试图制造有吸引力的电动汽车并单枪匹马地为整个国家能源网的房地产提供资金始终是一场危险的赌博。说服国家基础设施基金拥有重型混凝土和金属,同时蔚来汽车收取运营红利,这是一个明智之举。它应该能让公司更加专注于其核心业务——制造每个人都想购买的电动汽车。