Nio가 처음 중국 전역에 로봇식 배터리 교환 스테이션을 배치하기 시작했을 때 많은 사람들은 이 계획을 기발하고 현금이 많이 소모되는 허영 프로젝트로 여겼습니다. 대규모 드라이브인 기계식 금고를 건설하는 것은 재정적 싱크홀, 즉 콘크리트 자체 무게로 인해 붕괴될 운명인 값비싼 구조물이 될 것이라는 기존 통념이 있었습니다. 경쟁 자동차 제조업체가 고객에게 공용 플러그를 찾으라고 지시하는 동안 Nio는 맞춤형 에너지 네트워크를 처음부터 구축하는 데 드는 비용을 부담하기로 결정했습니다.
초기 현금 흐름 유출은 우려할 만한 수준이었습니다. 단일 리튬 팩을 설치하기 전에 각각의 1세대 스왑 창고 비용은 300만 위안(약 €340,000)이라는 놀라운 비용이 들었습니다. Nio의 엔지니어링 팀이 2세대 장치를 200만 위안(약 €260,000)으로 줄이고 이후 3세대 및 4세대 스테이션을 약 150만 위안(약 170,000유로)으로 줄이는 등 비용을 줄인 후에도 총 지출은 여전히 엄청났습니다. 지상 충전 및 교환 인프라에 200억 위안(30억 유로 이상) 이상을 투자하면 모든 CFO가 밤잠을 이루지 못할 것입니다.
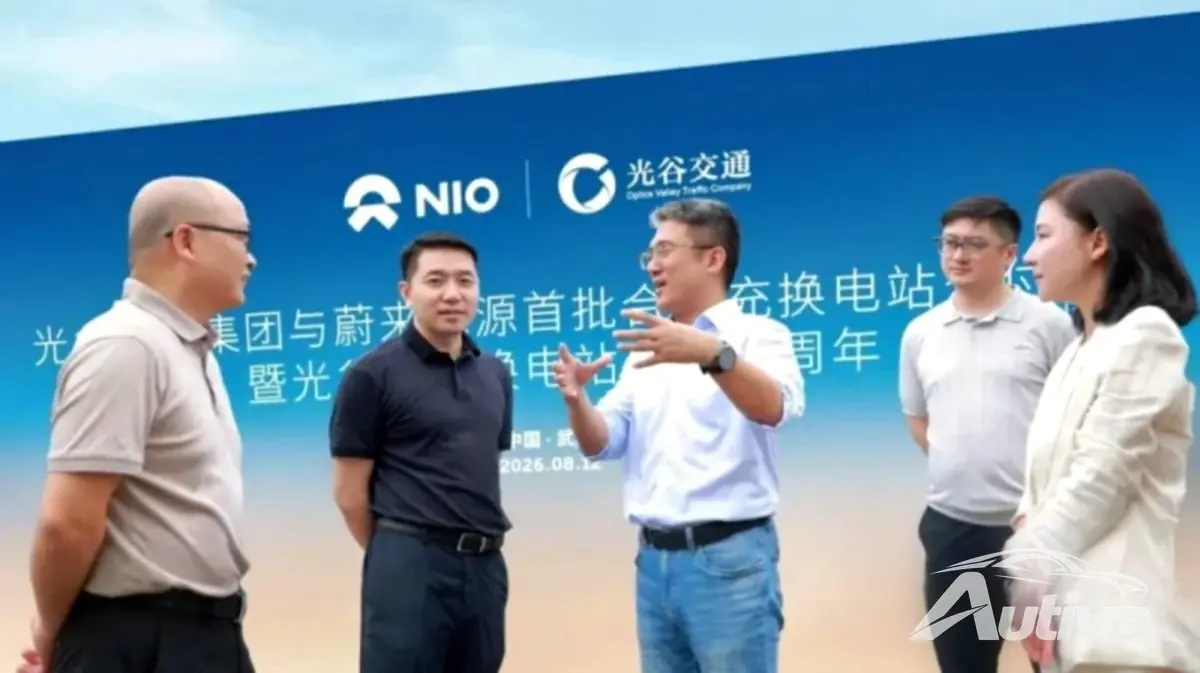
오늘날 Nio는 특유의 기계적 스펙터클을 포기하지 않고 무거운 재산 부담을 덜어주기 위해 전략적 전환을 실행하고 있습니다. 우한에서 Nio Power는 36개 스왑 스테이션의 초기 배치를 국영 Optics Valley Traffic Company로 이전하는 작업을 완료하여 도시의 모든 스왑 설치를 정부 지원 자산 소유권 하에 효과적으로 배치했습니다. 끊임없는 감가상각에 짓눌린 과도한 부채를 지고 있는 인프라 임대주로 남아 있기보다는,
Nio는 원래 설계된 역할, 즉 소프트웨어, 로봇 공학 및 고객 경험을 감독하는 민첩하고 첨단 기술을 갖춘 운영자를 수용하고 있습니다. 그리고 이러한 움직임이 지역적 구제금융으로 보일 수도 있지만, 우한의 반환은 새로운 국가 전략을 나타냅니다.
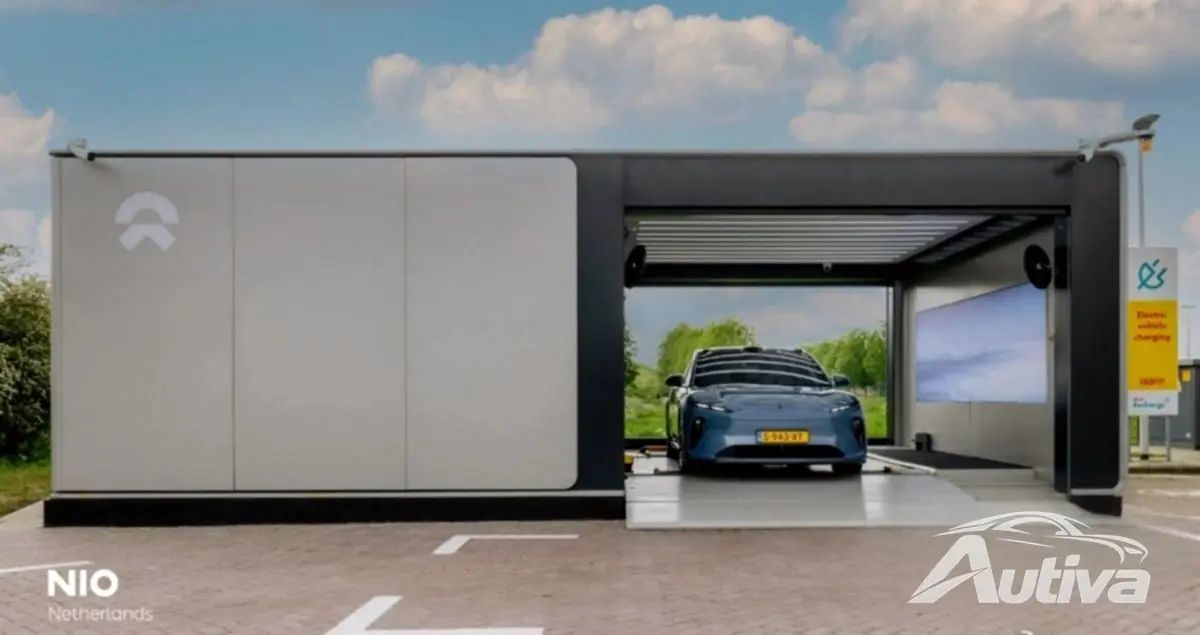
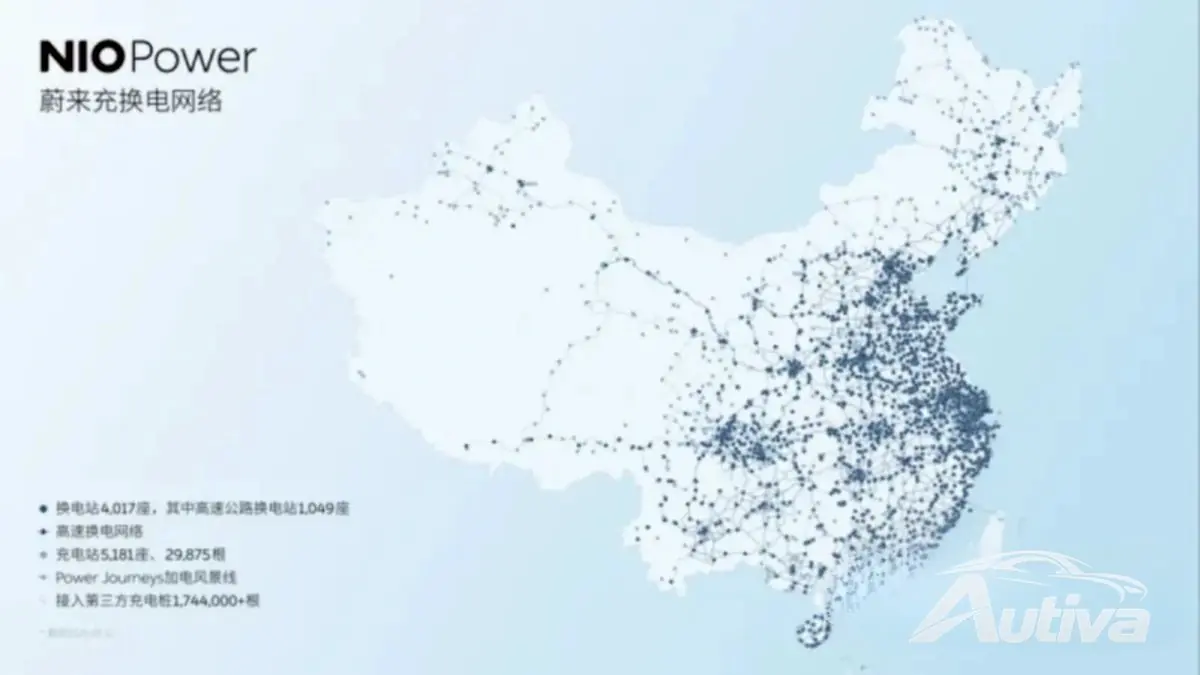
Nio Power는 이미 25개 주에 걸쳐 40개 이상의 국유 플랫폼 및 기관 금융기관과 제휴하여 800개가 넘는 스왑 스테이션의 자산 소유권을 양도했습니다. 이 브랜드는 현재 9,198개의 에너지 위치(4,017개의 자동 교환 스테이션과 29,875개의 전용 플러그를 지원하는 5,181개의 충전 스테이션)로 구성된 웹을 소유하고 있으며, 이미 1억 2천만 건 이상의 배터리 교환을 처리했습니다. 일일 거래량이 10,000팩 스왑을 앞두고 있는 상하이와 같이 트래픽이 많은 허브에서는 스테이션이 재정적 손익분기점에 가까워지고 있습니다.
배터리 교체의 편리성과 공격적인 차량 가격의 영리한 조합은 전시장 방문객으로 이어지고 있습니다. 2026년 첫 7개월 동안 Nio는 227,057대의 차량을 인도했습니다. 이는 전년 대비 68.0% 증가한 수치로 전체 판매량 1,224,649대를 넘어섰습니다. 핵심 럭셔리 Nio 브랜드는 139,496건의 배송을 기록했고, 대용량 Onvo 제품군 브랜드는 52,618건을 추가했으며, 소형 도시 중심의 Fireflyrunabout은 자체 판매 34,943건을 기록했습니다.
다중 브랜드 볼륨이 자산 경량형 인프라 모델을 만나면 기업 원장은 결국 흑자로 변합니다. 2025년 4분기에 Nio는 회사 역사상 첫 번째 수익성 있는 분기를 달성하여 28억 위안(약 341유로)의 순이익과 12억 5천만 위안(약 171유로)의 영업 이익을 기록했습니다. 2026년 첫 분기 매출은 전년 동기 대비 112.2% 증가한 255억 3천만 위안(약 316유로), 영업 이익은 6680만 위안(약 9유로)에 달했습니다.
매력적인 전기 자동차를 만들고 단독으로 국가 전체 에너지 그리드의 부동산에 자금을 조달하려는 시도는 항상 위험한 도박이었습니다. Nio가 운영 배당금을 모으는 동안 주 인프라 자금이 무거운 콘크리트와 금속을 소유하도록 설득하는 것은 훌륭한 움직임이었습니다. 이를 통해 회사는 모두가 사고 싶어하는 EV를 만드는 핵심 사업에 더 집중할 수 있게 될 것입니다.