Polestar, 2023 yılının 2. çeyreğine ilişkin mali rakamlarını karışık duygularla açıkladı. Satışlar arttı ama belki de çatılarından "gelecek" diye bağıran bir markadan beklediğiniz kadar değil.
Öncelikle rakamlardan konuşalım. Yıllık %16'lık satış artışı çok da kötü değil; 584,89 milyon Euro'ya ulaştı. Ancak işin ilginç tarafı şu: Wall Street daha gösterişli bir 645,49 milyon Euro'luk bir rakam umuyordu. Meslekten olmayanların ifadesiyle, bir parti düzenlediğinizi ve 100 misafir sözü verdiğinizi, ancak yalnızca 85 kişinin geldiğini hayal edin. Elbette yine bir parti ama boş sandalyeler oldukça göz kamaştırıyor. Araç teslimatları önceki yıla kıyasla %36 oranında yüreklendirici bir artış göstererek 15.765 araca ulaştı. Ama şampanyayı patlatmadan önce perdenin arkasına bir göz atalım.
Satış ve teslimatlardaki bu ilerlemelere rağmen Polestar brüt 0,68 milyon Euro zarar bildirdi. Bu, geçen yılın aynı çeyreğindeki 60,7 milyon dolardan çok büyük bir gelişme. Bunun sebebini yüksek sözleşmeli üretim maliyetleri ve yarı iletkenler ve piller için tedarikçi ücretleri gibi sinsi harcamalar oluşturuyor. Görünüşe göre Polestar'ın gösterişli elektrik hayalleri, en azından şimdilik, sinir bozucu gerçek dünya ekonomisi tarafından engelleniyor.
Daha sonra işletme kaybına ulaşıyoruz. Geçen yılki kadar kötü değil, bu da bu bağlamda "o kadar da kötü değil"in ne anlama geldiğini merak etmenize neden oluyor. Geçen yılın korkunç 535,46 milyon Euro'suna kıyasla kayıp 234,23 milyon Euro'ya yükseldi. Nedeni? Bazıları bunun, geçen yılki rakamların 317,80 milyon Euro'luk tek seferlik listeleme gideriyle şişirilmesinden kaynaklandığını iddia edebilir. Geçen yıl grip oldun diye daha sağlıklısın demek gibi bir şey bu.
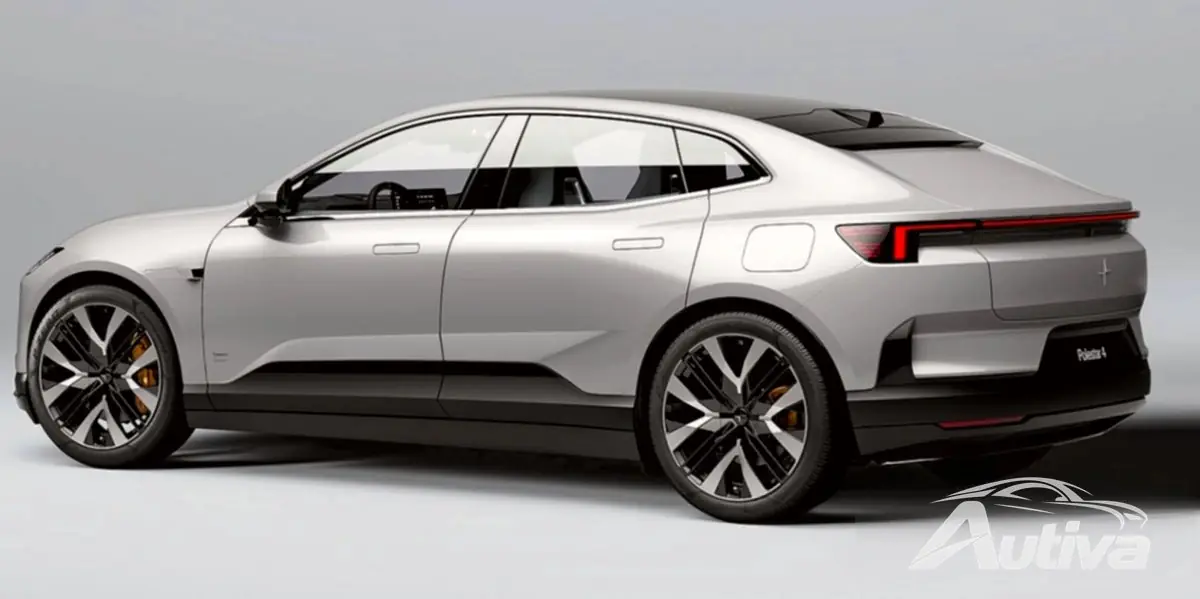
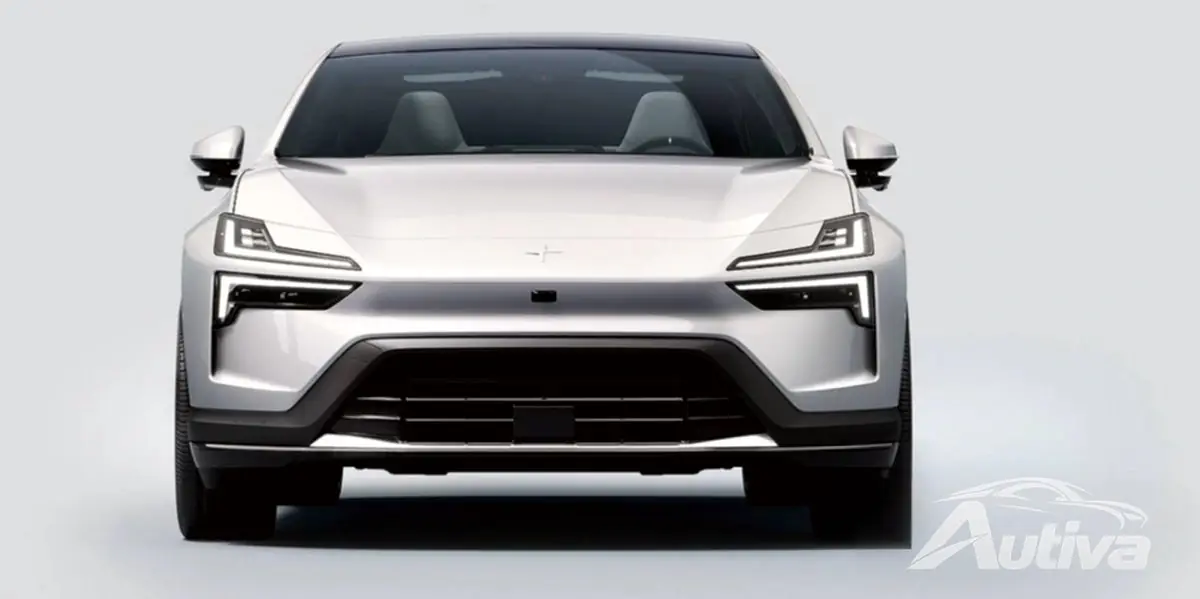
CEO Thomas Ingenlath, Polestar'ın geleceği konusunda iyimser görünüyor. Rekor hacim büyümesinden ve Polestar 4 ve Polestar 3 gibi yeni modellerin yakında piyasaya sürülmesinden fışkırıyor. Elbette, yeni modeller harika, ancak Apple'ın iPhone 5C'sinin dünyayı tam olarak ateşe vermediğini hatırlıyor musunuz? Polestar, 2023'te 60.000-70.000 araç teslim etme konusunda kendinden emin bir şekilde iyimser olmaya devam ediyor. Ve %4'lük brüt kar marjı hedeflerini de unutmayalım; mevcut %-0,1'lik kasvetli durum göz önüne alındığında hepimizin gerçekleşmesini beklediğimiz bir rakam.
Polestar bir yarış takımı olarak başladı ve bu ruhu canlı tutuyor. Hisse senedi performansı bir inişli çıkışlı, heyecan verici ama biraz da mide bulandırıcı. Neşeli satış tahminlerine rağmen hisse senedi yılbaşından bu yana %28 oranında düşüş gösterdi. Belki yatırımcılar da bizim kadar şüphecidir. Ama hey, eğer hız trenlerini seviyorsanız bu yolculuğun tadını çıkarabilirsiniz.
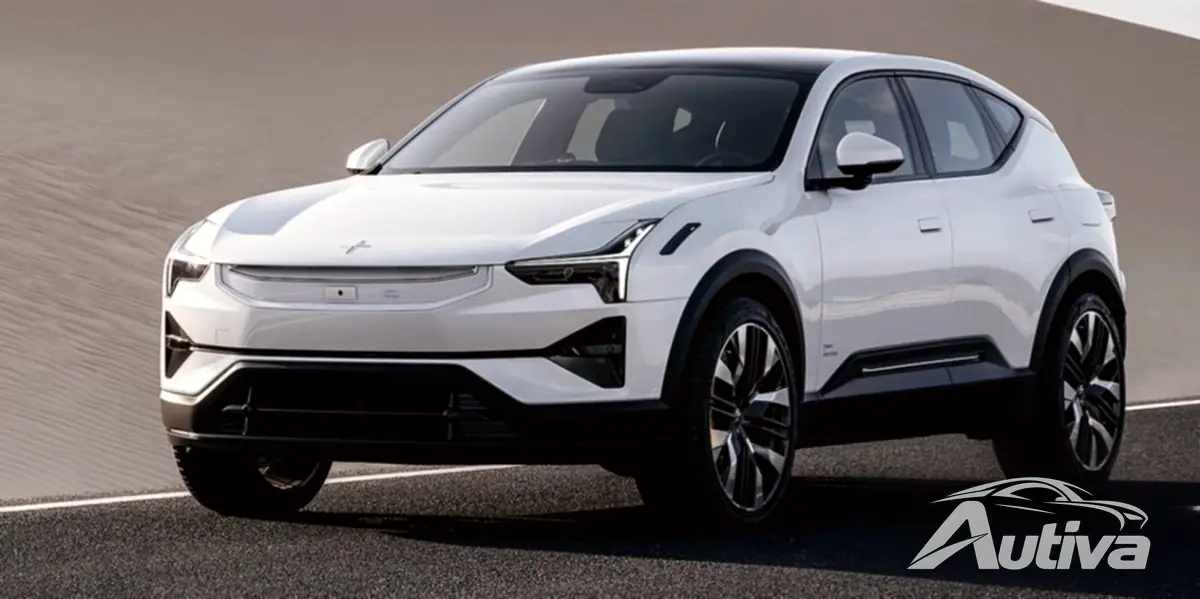
Polestar olmayı arzuladığı Tesla katili mi? Jüri hâlâ bu konuda kararsız. Mali rakamlar mükemmel olmayabilir ama en azından Polestar insanların kullanmak isteyeceği araçlar üretiyor ve bu hiçbir şey değil. Her manşetin iklim kriziyle ilgili olduğu bir dünyada, lüksten ödün vermeyen bir elektrikli araç oldukça heyecan verici bir ihtimal. Ancak heyecan tek başına faturaları ödemez.