Polestar veröffentlichte seine Finanzzahlen für das zweite Quartal 2023 mit gemischten Gefühlen. Der Umsatz stieg, aber vielleicht nicht so stark, wie man es von einer Marke erwarten würde, die geradezu „Zukunft“ von ihren Dächern schreit.
Lassen Sie uns zunächst über Zahlen sprechen. Ein Umsatzwachstum von 16 % im Vergleich zum Vorjahr ist nicht schlecht und liegt bei 584,89 Millionen Euro. Aber hier ist der Clou: Die Wall Street hatte auf extravagantere 645,49 Millionen Euro gehofft. Laienhaft ausgedrückt: Stellen Sie sich vor, Sie veranstalten eine Party und versprechen 100 Gäste, aber nur 85 kommen. Sicher, es ist immer noch eine Party, aber die leeren Stühle sind ziemlich auffällig. Die Fahrzeugauslieferungen stiegen im Vergleich zum Vorjahr um erfreuliche 36 % und pendelten sich bei 15.765 Autos ein. Aber bevor wir den Champagner knallen lassen, werfen wir einen Blick hinter die Kulissen.
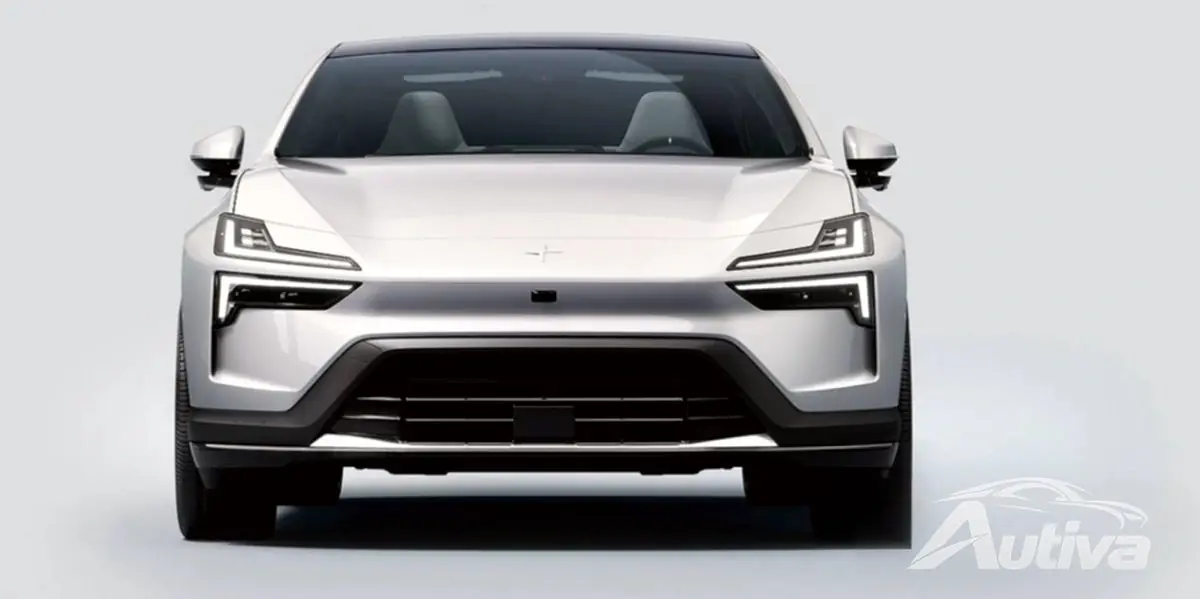
Trotz dieser Fortschritte bei Verkäufen und Auslieferungen verzeichnete Polestar einen Bruttoverlust von 0,68 Millionen Euro. Das ist eine enorme Verbesserung gegenüber den 60,7 Millionen US-Dollar im Vorjahresquartal. Schuld daran sind hinterhältige Ausgaben wie höhere Auftragsfertigungskosten und Zulieferergebühren für Halbleiter und Batterien. Es scheint, dass Polestars protzige Elektro-Träume zumindest vorerst durch lästige reale Wirtschaftsfaktoren gebremst werden.
Dann kommen wir zum Betriebsverlust. Es ist nicht so schlimm wie letztes Jahr, weshalb man sich fragt, was „nicht so schlimm“ in diesem Zusammenhang bedeutet. Der Verlust verbesserte sich auf 234,23 Millionen Euro im Vergleich zu den schrecklichen 535,46 Millionen Euro im Vorjahr. Der Grund? Einige würden argumentieren, dass dies daran liegt, dass die Zahlen des letzten Jahres durch einen einmaligen Börsengangaufwand in Höhe von 317,80 Millionen Euro überhöht waren. Ein bisschen so, als würde man sagen, dass man gesünder ist, weil man letztes Jahr die Grippe hatte.
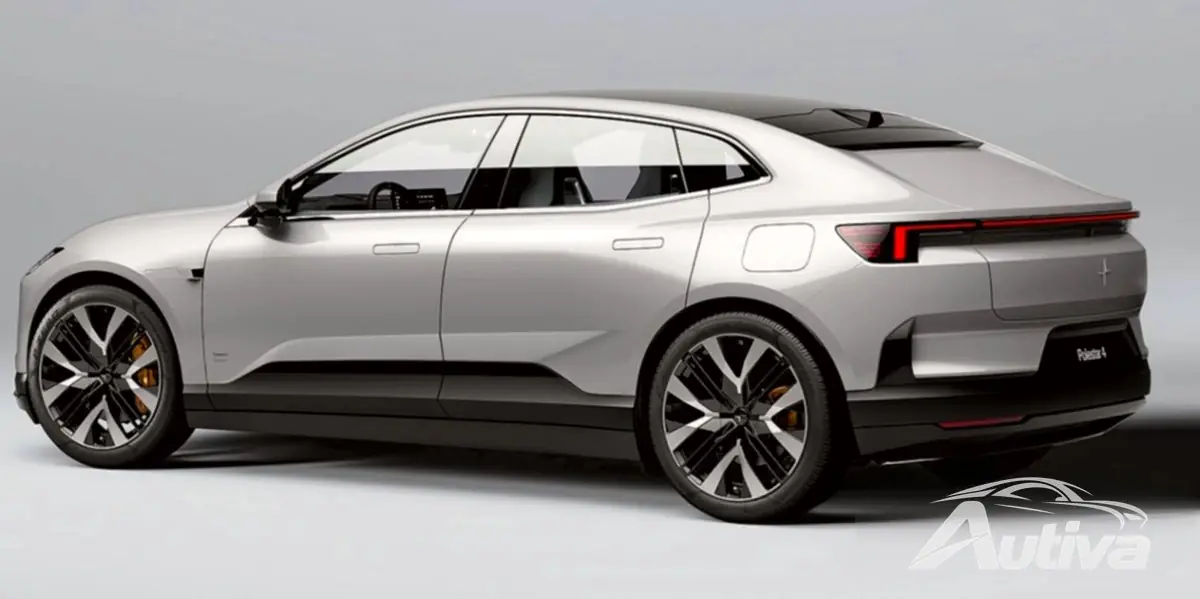
CEO Thomas Ingenlath scheint die Aussichten von Polestar optimistisch zu beurteilen. Er schwärmt von einem Rekordvolumenwachstum und der bevorstehenden Veröffentlichung neuer Modelle wie Polestar 4 und Polestar 3. Klar, neue Modelle sind cool, aber erinnern Sie sich, als Apples iPhone 5C nicht gerade die Welt in Brand setzte? Polestar bleibt zuversichtlich, dass das Unternehmen im Jahr 2023 60.000 bis 70.000 Fahrzeuge ausliefern wird. Und vergessen wir nicht das Ziel einer Bruttomarge von 4 %, eine Zahl, auf deren Umsetzung wir angesichts der derzeit düsteren -0,1 % alle warten.
Polestar begann als Rennteam und hält diesen Geist am Leben. Die Aktienperformance ist eine Achterbahnfahrt, aufregend, aber irgendwie ekelerregend. Trotz der optimistischen Umsatzprognosen ist die Aktie seit Jahresbeginn um 28 % gefallen. Vielleicht sind die Anleger genauso skeptisch wie wir. Aber hey, wenn Sie Achterbahnen mögen, könnte Ihnen diese Fahrt gefallen.
Ist Polestar der Tesla-Killer, der er sein will? Darüber ist sich die Jury noch nicht einig. Die Finanzzahlen mögen zwar nicht perfekt sein, aber zumindest stellt Polestar Fahrzeuge her, die Menschen fahren wollen, und das ist nicht nichts. In einer Welt, in der sich anscheinend jede zweite Schlagzeile um die Klimakrise dreht, ist ein Elektrofahrzeug, das keine Kompromisse beim Luxus eingeht, eine ziemlich aufregende Aussicht. Aber Aufregung allein reicht nicht aus.