Polestar ha presentato i dati finanziari del secondo trimestre del 2023 con sentimenti contrastanti. Le vendite sono cresciute, ma forse non tanto quanto ci si aspetterebbe da un marchio che praticamente grida "futuro" dai tetti.
Innanzitutto parliamo di numeri. Una crescita delle vendite del 16% su base annua non è poi così male, raggiungendo i 584,89 milioni di euro. Ma ecco il bello: Wall Street sperava in un più stravagante 645,49 milioni di euro. In parole povere, immagina di organizzare una festa e promettere 100 ospiti ma se ne presentano solo 85. Certo, è pur sempre una festa, ma le sedie vuote sono piuttosto evidenti. Le consegne di veicoli sono aumentate di un incoraggiante 36% rispetto all'anno precedente, attestandosi a 15.765 auto. Ma prima di stappare lo champagne, sbirchiamo dietro il sipario.
Nonostante questi progressi nelle vendite e nelle consegne, Polestar ha registrato una perdita lorda di 0,68 milioni di euro. Si tratta di un enorme miglioramento rispetto ai 60,7 milioni di dollari dello scorso anno durante lo stesso trimestre. La colpa è di quelle spese subdole come i costi di produzione a contratto più elevati e le tariffe dei fornitori per semiconduttori e batterie. Sembra che gli sciccosi sogni elettrici di Polestar siano frenati, almeno per ora, dalla fastidiosa economia del mondo reale.
Poi arriviamo alla perdita operativa. Non è così male come quello dell'anno scorso, il che ti fa chiedere cosa significhi "non così male" in questo contesto. La perdita è migliorata a 234,23 milioni di euro rispetto ai terribili 535,46 milioni di euro dell'anno scorso. Il motivo? Alcuni sostengono che ciò sia dovuto al fatto che i numeri dello scorso anno sono stati gonfiati da una spesa una tantum per la quotazione di 317,80 milioni di euro. Un po' come dire che sei più sano perché l'anno scorso hai avuto l'influenza.
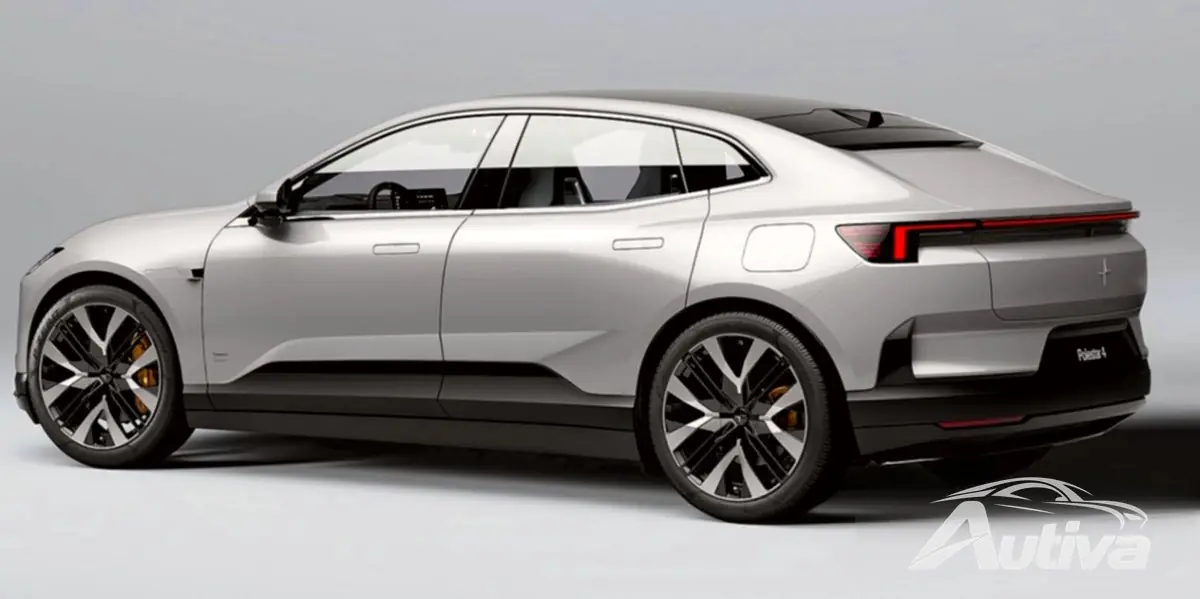
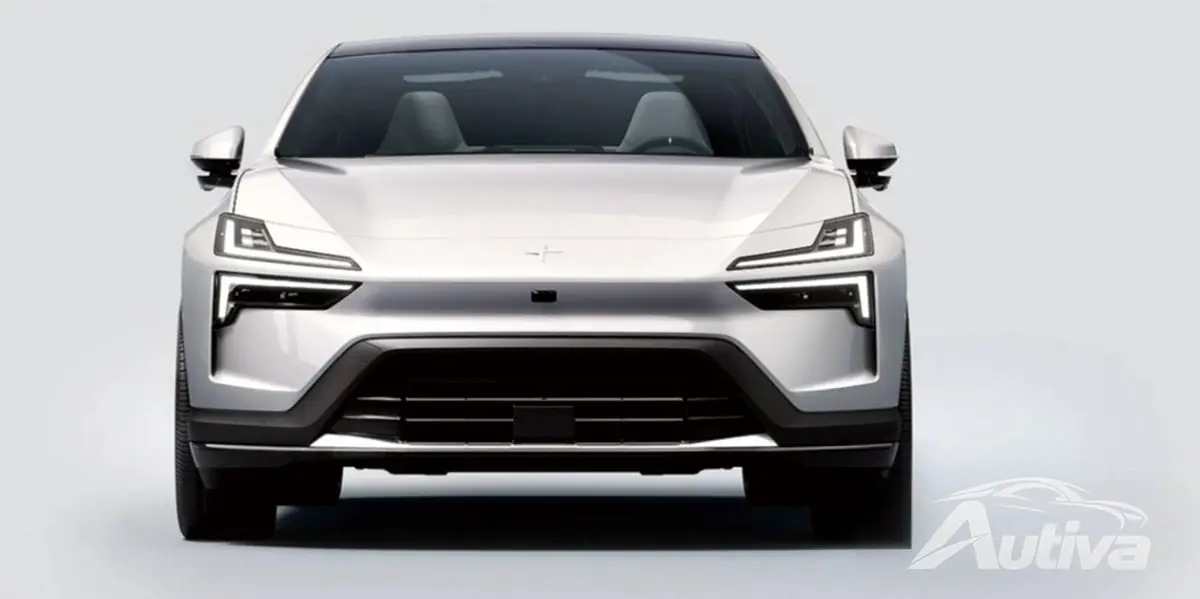
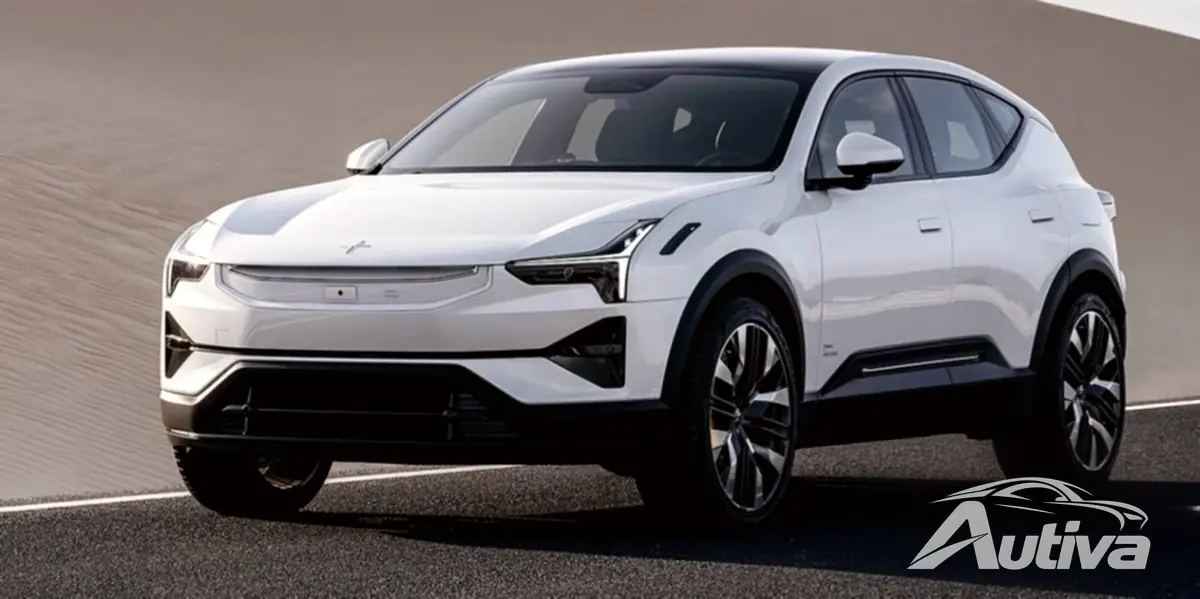
Il CEO Thomas Ingenlath sembra ottimista riguardo alle prospettive di Polestar. Si entusiasma per la crescita record dei volumi e per l'imminente rilascio di nuovi modelli come la Polestar 4 e la Polestar 3. Certo, i nuovi modelli sono fantastici, ma ricordate quando l'iPhone 5C di Apple non ha esattamente incendiato il mondo? Polestar rimane fiduciosamente ottimista riguardo alla consegna di 60.000-70.000 veicoli nel 2023. E non dimentichiamo il loro obiettivo per un margine lordo del 4%, una cifra che tutti stiamo aspettando di vedere raggiunto dato l'attuale triste -0,1%.
Polestar è nata come squadra corse e mantiene vivo quello spirito. La performance del suo titolo è una montagna russa, elettrizzante ma un po’ nauseante. Nonostante le allegre proiezioni di vendita, il titolo è sceso del 28% da inizio anno. Forse gli investitori sono scettici quanto noi. Ma ehi, se ti piacciono le montagne russe, questo giro potrebbe piacerti.
Polestar è il killer Tesla che aspira ad essere? La giuria è ancora fuori su questo. I dati finanziari potrebbero essere tutt’altro che perfetti, ma almeno Polestar sta producendo i veicoli che le persone vogliono guidare, e questo non è niente. In un mondo in cui sembra che tutti gli altri titoli riguardino la crisi climatica, un veicolo elettrico che non comprometta il lusso è una prospettiva piuttosto entusiasmante. Ma l’entusiasmo da solo non basta a pagare le bollette.