Polestar presentó sus cifras financieras del segundo trimestre de 2023 con sentimientos encontrados. Las ventas crecieron, pero tal vez no tanto como cabría esperar de una marca que prácticamente grita "futuro" a los cuatro vientos.
Primero, hablemos de números. Un crecimiento de las ventas del 16% interanual no está tan mal, alcanzando los 584,89 millones de euros. Pero he aquí el truco: Wall Street esperaba unos 645,49 millones de euros más extravagantes. En términos sencillos, imagina organizar una fiesta y prometer 100 invitados, pero solo aparecen 85. Claro, sigue siendo una fiesta, pero las sillas vacías son bastante llamativas. Las entregas de vehículos aumentaron un alentador 36% en comparación con el año anterior, situándose en 15.765 vehículos. Pero antes de abrir el champán, echemos un vistazo detrás de la cortina.
Incluso con estos avances en ventas y entregas, Polestar informó una pérdida bruta de 0,68 millones de euros. Es una gran mejora con respecto a los 60,7 millones de dólares del año pasado durante el mismo trimestre. La culpa es de esos gastos furtivos, como los mayores costos de fabricación por contrato y los cargos de proveedores por semiconductores y baterías. Parece que los ostentosos sueños eléctricos de Polestar se están viendo frenados, al menos por ahora, por la molesta economía del mundo real.
Luego llegamos a la pérdida operativa. No es tan malo como el año pasado, lo que hace que uno se pregunte qué significa "no tan malo" en este contexto. La pérdida mejoró a 234,23 millones de euros en comparación con los terribles 535,46 millones de euros del año pasado. ¿La razón? Algunos dirían que se debe a que las cifras del año pasado estaban infladas por un gasto único de cotización de 317,80 millones de euros. Un poco como decir que estás más sano porque el año pasado tuviste gripe.
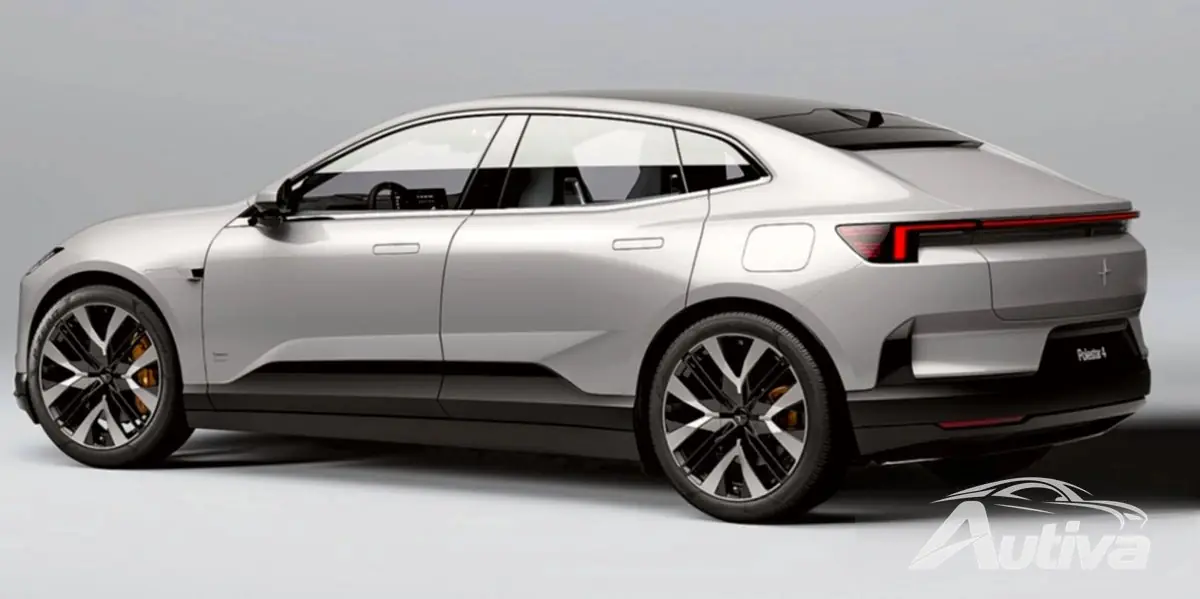
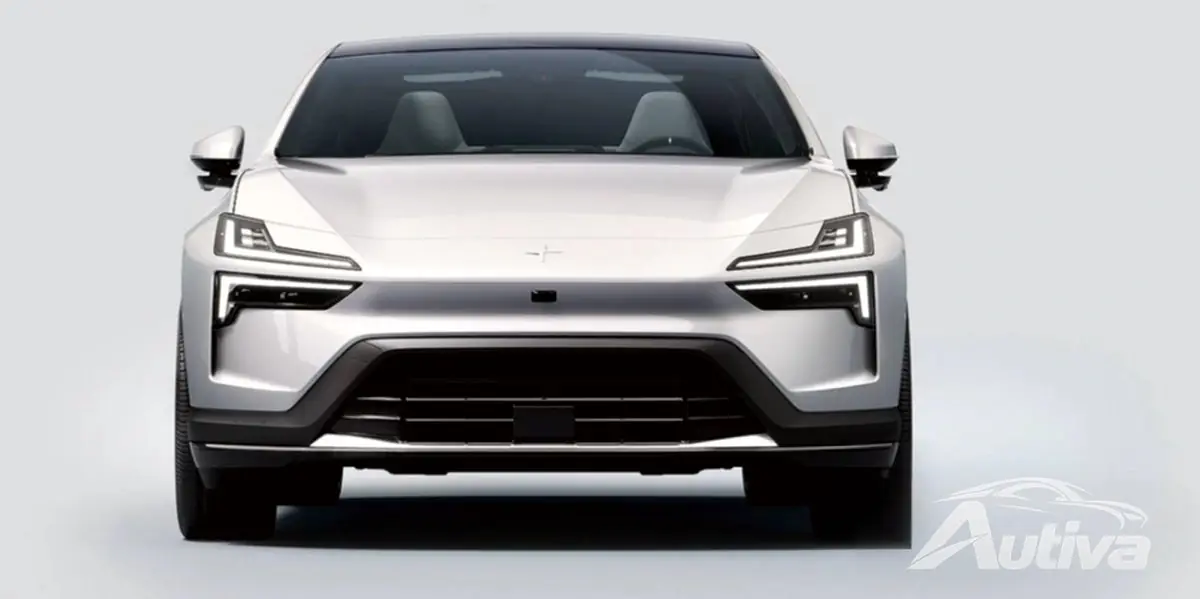
El director ejecutivo Thomas Ingenlath parece optimista sobre las perspectivas de Polestar. Está entusiasmado con el crecimiento récord del volumen y el próximo lanzamiento de nuevos modelos como el Polestar 4 y el Polestar 3. Claro, los nuevos modelos son geniales, pero ¿recuerdas cuando el iPhone 5C de Apple no prendió fuego al mundo exactamente? Polestar sigue siendo optimista acerca de entregar entre 60.000 y 70.000 vehículos en 2023. Y no olvidemos su objetivo de un margen bruto del 4%, una cifra que todos estamos esperando que suceda dado el sombrío -0,1% actual.
Polestar comenzó como un equipo de carreras y mantiene vivo ese espíritu. El desempeño de sus acciones es una montaña rusa, emocionante pero un poco nauseabunda. A pesar de las alegres proyecciones de ventas, las acciones cayeron un 28% en lo que va del año. Quizás los inversores sean tan escépticos como nosotros. Pero bueno, si te gustan las montañas rusas, quizás disfrutes de este paseo.
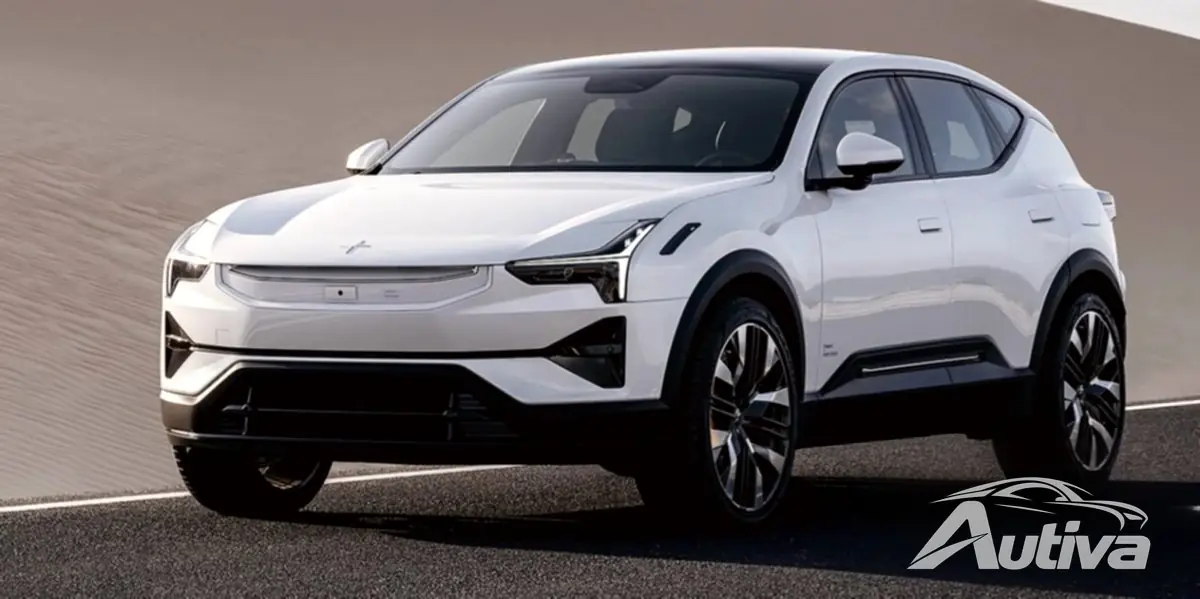
¿Es Polestar el asesino de Tesla que aspira a ser? El jurado todavía está deliberando sobre eso. Puede que las cifras financieras no sean perfectas, pero al menos Polestar está fabricando vehículos que la gente quiere conducir, y eso no es nada. En un mundo donde parece que todos los titulares tratan sobre la crisis climática, un vehículo eléctrico que no comprometa el lujo es una perspectiva bastante emocionante. Pero la emoción por sí sola no paga las cuentas.