2026 年 8 月の EV 販売データは印象的で、世界中で 183 万台のプラグイン車が住宅を見つけており、前年比 2% 増加しています。確かに、話すことはほとんどありません。年初から現在までの登録台数が 4% 増の 1,340 万台に達していることを見ると、EV への移行は予測可能な高速道路での走行に落ち着いているようです。しかし、どこに住んでいてもディーラーのドアをくぐると、世界市場がもはや一つとして動いていないことに気づくでしょう。それは 3 つの異なる地政学的現実に分裂し、それぞれが独自のルールに従って行動し、独自の傷を癒しています。
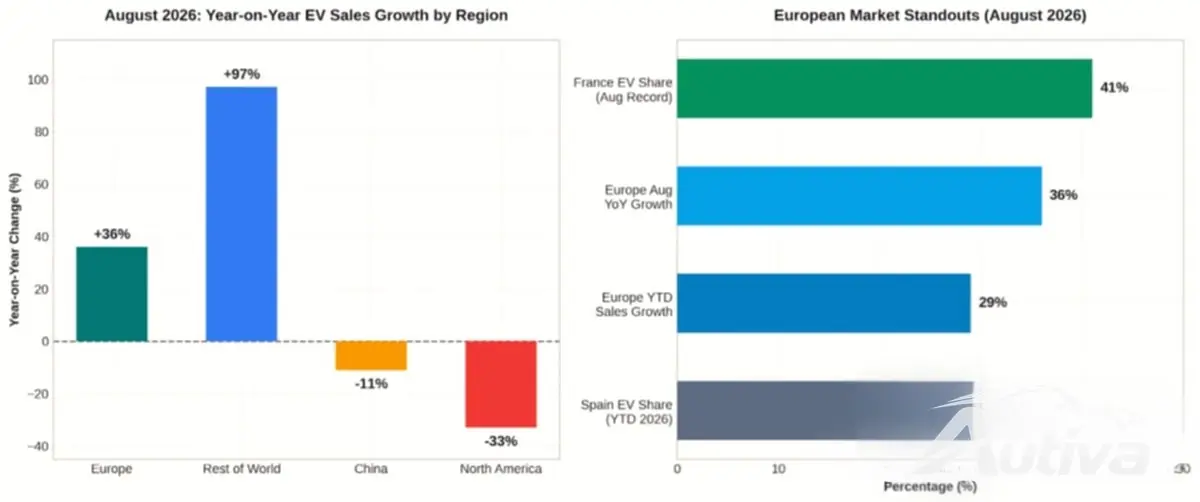
古い世界から始めましょう。そこでは、数字が伝統的な自動車業界の常識をすべて覆しています。ヨーロッパ全土の 8 月は通常、商業ゴーストタウンになります。工場のラインは停止し、ショールームの照明は暗くなり、業界全体が海岸に向けて荷物をまとめます。それでも、欧州のEV登録台数は36%(前年比)増の38万台と爆発的に増加した。アルガルヴェ地方のビーチに座りながらファイナンスリースに署名する人はいないため、納車量は前月比15%減少したが、夏の終わりに年初から今日までの合計成長率が29%まで押し上げられたことは巨大だ。
このヨーロッパの焚き火に燃料を供給していることは秘密ではありません。それは政府が支援するボンネットの現金です。歴史的に西ヨーロッパの導入が遅れた国の一つであるスペインを例に挙げてみましょう。マドリードはついに、古い地域MOVES IIIプログラムの不格好で官僚的な事務手続きの悪夢を捨て、8月4日に中央管理の「Auto+」制度を開始し、資格を賢明にも1月1日に遡った。2026年までの4億ユーロの予算を武器に、この制度は新しい電気ランナバウトの請求書に直接最大4,500ユーロの基本補助金を落とし込む。当然のことながら、スペインの EV 普及率は 2025 年の 18% から年初来の 20% に増加しました。これを、フランスが 8 月に EV 普及率 41% に達し、ドイツと英国の好調な数字と併せて考えると、ヨーロッパの消費者層が国が少しでも援助してくれる限り、喜んでプラグインを受け入れていることがわかります。
北米のショールームの雰囲気はこれ以上に二極化しています。 8月の電気自動車の販売台数は前年比33%減のわずか14万台にとどまった。これはこの地域が年間を通じて最も急激な落ち込みとなった(年初来の販売台数は21%減)。もし破滅を主張する人々の話だけに耳を傾けているなら、アメリカ国民が充電ケーブルに対して反乱を起こしたと思うだろう。しかし、このゲームではいつものように、状況によってパニックと現実が区別されます。
米国は暴飲暴食によるひどい二日酔いに陥っている。時計の針を12か月巻き戻して、2025年8月と9月にしよう。連邦政府のEV税額控除が2025年9月末で終了することが正式に決まったため、米国のバイヤーはブラックフライデーに買い物客のように販売店を襲撃し、ワシントンが政策を打ち切る前に政府からの甘いリベートを確保するために数か月分の需要を前倒しした。 2026 年 8 月をその急騰と比較すると、今日の市場はクレーターのように見えます。実際、8月の米国の電力販売量は前月比でわずかに増加した。しかし、連邦政府の奨励金がなくなったことで、3万8400ユーロから5万1000ユーロのウィンドウステッカーを見つめていた購入者たちは息を呑み、ガソリンと電気のハイブリッド車の中に真っ直ぐ後退している。
国境以北のカナダ市場は独自の規制にさらされています。オタワにおける低関税の中国製電気自動車の最初の6か月輸入期間は8月31日に終了し、2万4500台の輸入許可が申請された。最終スコアは?自動車メーカーが申請した許可はわずか 15,603 件で、割り当ての約 64% に相当します。残りの約8,900件の許可証が第2枠に移され、2027年2月までの3万3,000件以上の許可証がプールされることになった。カナダが突然手頃な価格のEVに嫌悪感を抱いたというよりは、これが管理上のボトルネックだった。すでにカナダで事業を展開している老舗ブランドは慎重なアプローチをとり、市場への参入を計画している新興の中国ブランドはまだディーラーやサービスネットワークを組織できていない。
そして最後に、電化世界の王である中国ですが、生の数字が少し矛盾を明らかにしています。 8月の国内販売は前年同月比11%減の103万台となり、7月の5%減から減少幅が拡大した。専門家は泡が弾けることについて叫ぶのが大好きですが、その解釈は木を見て森を見逃しています。前月比では、中国国内の納車台数は実際に 4% 増加し、新エネルギー車の普及率は 4 か月連続で乗用車市場の 60% を大きく上回りました。これは電力の崩壊ではなく、単純に飽和市場が前年との厳しい比較に苦戦しているだけだ。中国の都市から内燃機関が枯渇しているのは、安価な国内電力でEVを走らせるという計算上、ガソリンを燃やすことが経済的にばかげているように見えるからだ。
中国国内市場が極薄の利幅と大幅な値引きのナイフの戦いとなったため、深センと上海のメーカーは販売を海外に移している。中国の新エネルギー車の輸出は8月も伸びなかったが、爆発的に伸び、前年比150%以上増加し、月次記録約52万台を記録した。これにより、年間の累計輸出台数は330万台を超えた。中国の主要な輸出大国であるBYDは、すでに今年2度目となる通年の海外売上高目標を上方修正している。国内需要が頭打ちになれば、中国産業は輸送船を建造して余剰分を海外に送金するだけだろう。
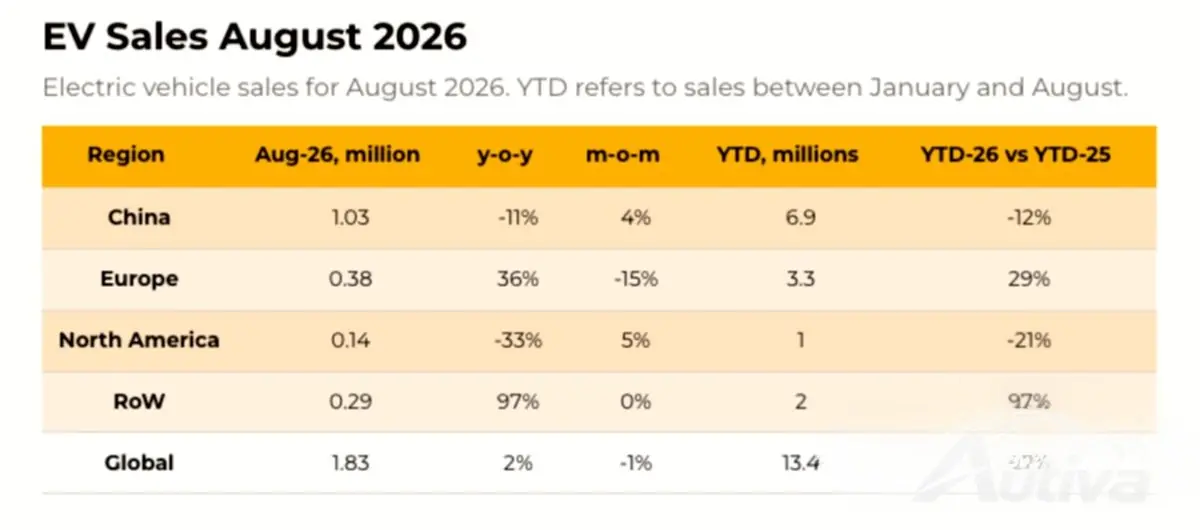
この輸出の津波は、報告書全体の中で最も目を見張る指標である「世界のその他の地域」の欄に反映されている。東南アジア、ラテンアメリカ、中東の一部地域では、電気自動車の納車台数が8月に97%(前年比)増の29万台と爆発的に増加した。これらは、デトロイトやバイエルンのバッジに対する数十年にわたる忠誠によって妨げられていない新興市場です。中国のドライバーは、わずかなランニングコストで、賢く、手頃な価格で、信頼性の高い毎日の移動手段を望んでいます。そして中国の自動車メーカーは、まさに彼らが探しているハードウェアを持っています。
これは私たちをどこへ導くのでしょうか?私たちは世界的な自動車モノカルチャーの最終的な崩壊を目の当たりにしています。メーカーが単一のクロスオーバー プラットフォームを開発し、それを 3 大陸に展開し、スムーズな販売が期待できるという古い戦略は時代遅れになりました。現在、地域の政治と財政措置が業界の舵を切っています。マドリッドとパリで補助金が適用されると、ショールームはざわめきます。ワシントンでセーフティネットが撤廃されると、買い手は急いでハイブリッド型の安全ブランケットに戻る。