我们正在目睹的缓慢燃烧的电动汽车革命似乎正在经历一场奇怪的企业骗局。从纸面上看,事情看起来很壮观。在基本上是欧洲汽车晴雨表的德国市场,到 2025 年底,纯电动汽车注册量的市场份额攀升至 19.1%,在政府意外取消消费者补贴后实现了强劲反弹。但如果你走进展厅地板,希望找到一辆简单、方便的电动小汽车,那么你就会遭遇企业的冷酷觉醒。
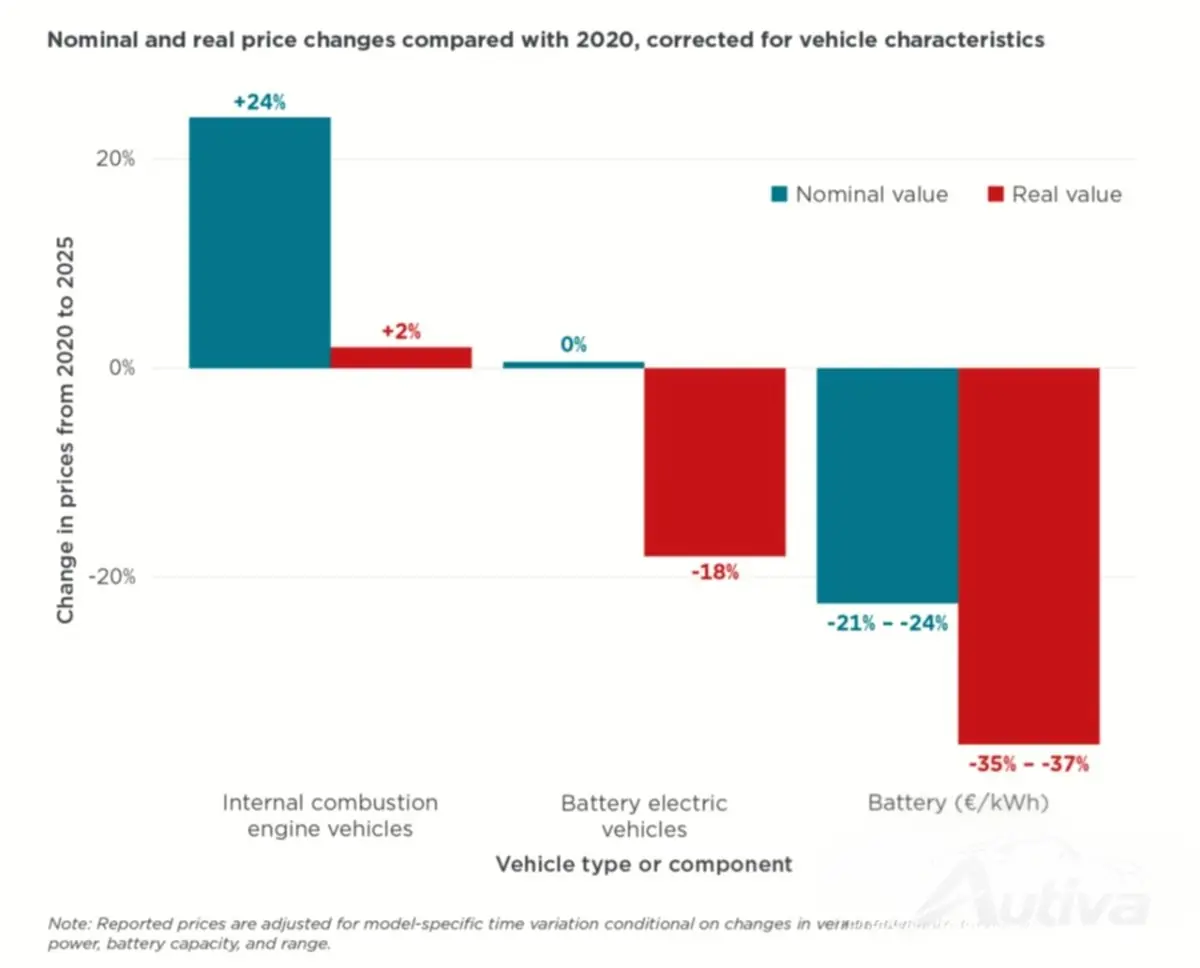
令人震惊的现实是,制造电动汽车的成本与行业实际希望您支付的费用之间存在巨大脱节。回顾 2020 年至 2025 年跟踪市场的数据,经通胀调整后,个别电动车型的实际价格下降了 18%,令人欣慰。有趣的是,老式内燃替代品的实际价格上涨了 2%。然而,如果你从更大的角度来看,陈列室中电动汽车的中位价格根本没有下降。相反,它飙升了 42%,从 2020 年的 38,000 欧元飙升至 2025 年的 54,000 欧元。
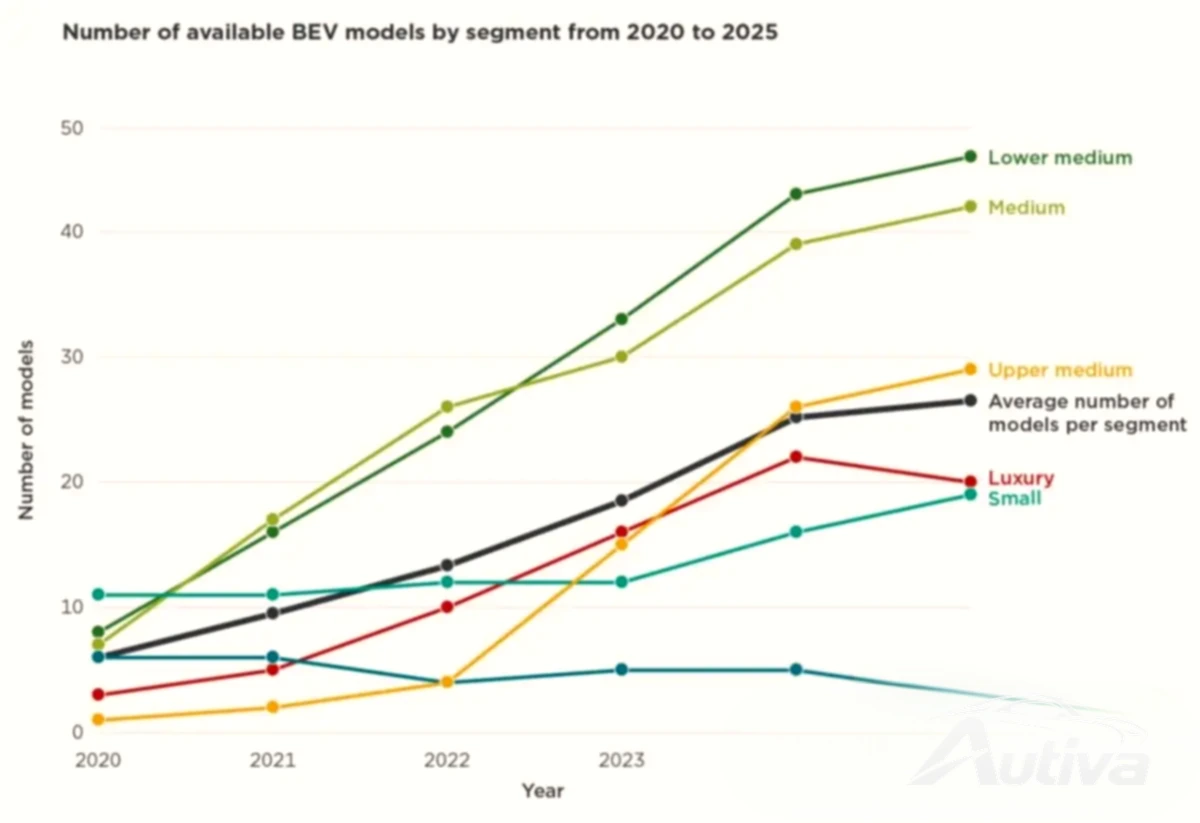
汽车制造商如何管理这种财政魔法?很简单——他们改变了球门柱。他们没有制造廉价、令人愉悦的通勤掀背车,而是用重型、高品质的优质机器充斥市场。德国提供的电动汽车车型数量从 2020 年的 38 种选择猛增到 2025 年的 159 种。与此同时,内燃车型选择减少到 194 种。但问题是:这些新电动汽车中 73% 完全属于中档、中低档或中高档细分市场。该行业在短短五年内从销售 16 款中型车型增加到 116 款,完全忽视了预算有限的买家。
如果您正在寻找紧凑型城市掀背车或通勤车,选择很少。到 2025 年,迷你电动和小型电动细分市场加起来仅占市场总量的 14%。这并非偶然的疏忽,而是冷酷、经过深思熟虑的战略支点。汽车制造商意识到,与紧凑的城市小型汽车相比,他们可以从臃肿的跨界车中获得更健康的利润率。他们基本上将精打细算的消费者排除在外,而更喜欢追逐富裕的企业车队和对五位数高价不眨眼的高端买家。
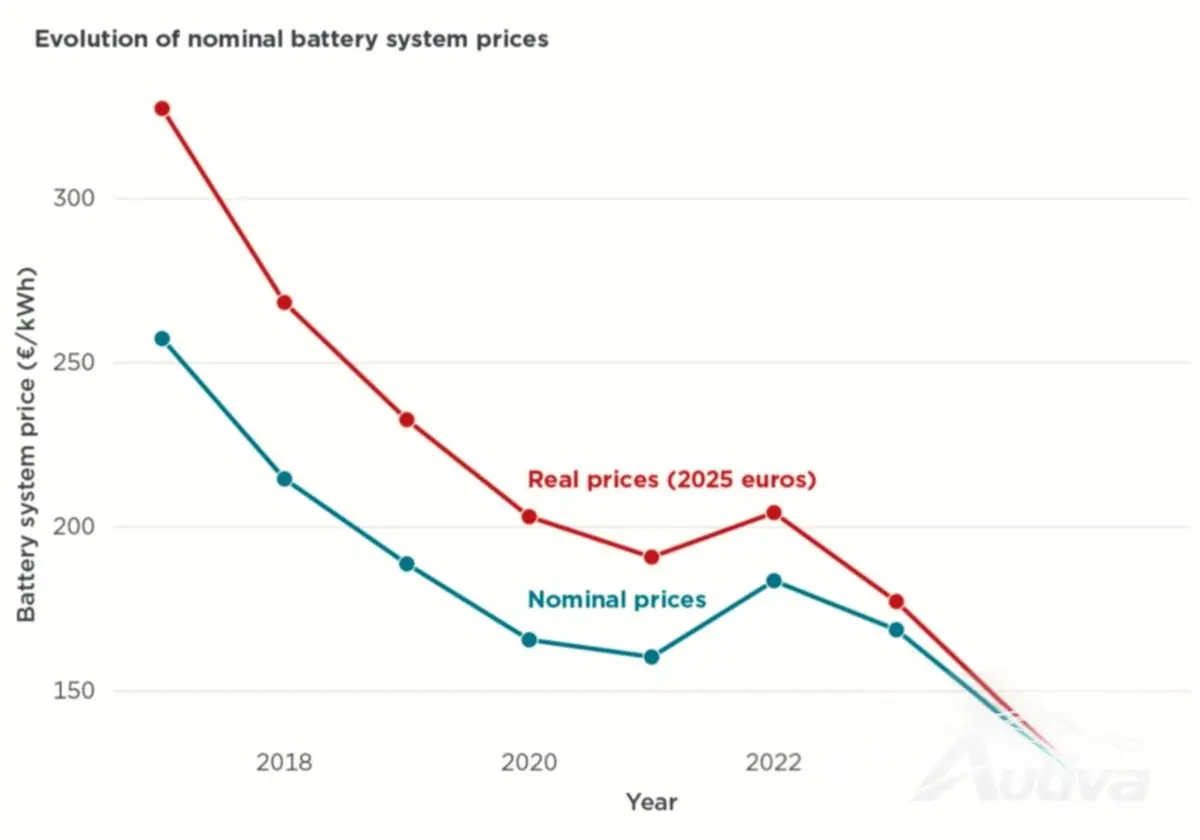
当你看看电池制造成本的变化时,这种结构性贪婪就变得非常明显。在同一五年内,经通胀调整后,全球平均电池价格暴跌 35% 至 37%,年复合跌幅稳定在 8.6% 至 8.8%(按名义价值计算,跌幅为 21% 至 24%)。从逻辑上讲,当最昂贵的部件下降超过三分之一时,车辆应该会变得更便宜。相反,公司董事会选择从你的银行账户中扣留这些制造突破。
节省下来的现金都去哪儿了?他们将这笔钱重新投资到车辆膨胀上,主要是通过在地板上塞入更大的电池来吹嘘电动行驶里程平均增加 30%,或者他们只是用它来收回前期的研发投资。他们用真正的负担能力来换取影院和规格表吹嘘的权利。作为一名每周坐在这些汽车上的评论者,我可以告诉你,大范围的数字在宣传册上看起来很棒,但它对只需要一辆敏捷的车辆在狭窄的城市街道上行驶而不需要二次抵押贷款的驾驶员没有帮助。
要了解这种中型跨界车痴迷的实际规模,我们只需看看在德国销售排行榜上名列前茅的车辆即可。如果您选择无处不在的大众 ID.4,那么您正在驾驶一台长度为 4,584 毫米的机器。走进它在美国的主要竞争对手——特斯拉 Model Y,你会发现它的占地面积更大,达到 4,790 毫米。如果您的品味偏向复古未来主义,现代 Ioniq 5 需要 4,655 毫米的停机坪。这些车辆都不小,也不代表我们所承诺的轻量级、超高效的未来;它们是大型家庭旅行车,占据了大量停机坪空间。
与此同时,传统内燃机市场正在玩一场完全不同的、相当惩罚性的游戏。 2020 年至 2025 年间,汽油和柴油汽车的名义价格上涨了 24%。内燃机汽车的名义价格中位数从 41,000 欧元攀升至 46,000 欧元。传统汽车行业似乎正在慢慢地改变传统汽车行业,使购买新车的燃油汽车变得更加昂贵,有效地迫使买家转向电动汽车领域,而电动汽车已经系统性地消除了自己的预算选择。
正如我们所看到的,事实证明,电动汽车的大转型与其说是一场民主革命,不如说是一次溢价重组。工程技术确实已经成熟,但选择也增加了四倍,汽车本身也变成了具有出色续航里程的复杂机器。由于未能将电池成本节省直接传递到展厅,制造商错过了早期占领真正大众市场的机会。我们留下了一系列闪亮的复杂的中型电动奇迹,这些对于日常驾车者来说是遥不可及的。