Wygląda na to, że powolna rewolucja pojazdów elektrycznych, której jesteśmy świadkami, przechodzi przez dziwną grę korporacyjną. Na papierze wszystko wygląda spektakularnie. Na rynku niemieckim, który w zasadzie jest europejskim barometrem motoryzacyjnym, liczba rejestracji pojazdów o napędzie elektrycznym na baterie wzrosła do końca 2025 r., osiągając solidny udział w rynku wynoszący 19,1%, po czym pięknie odbiła po nieoczekiwanym wycofaniu przez rząd dotacji konsumenckich. Ale jeśli wejdziesz na piętro salonu, spodziewając się znaleźć prosty, dostępny elektryczny pojazd elektryczny, czeka Cię zimne korporacyjne przebudzenie.
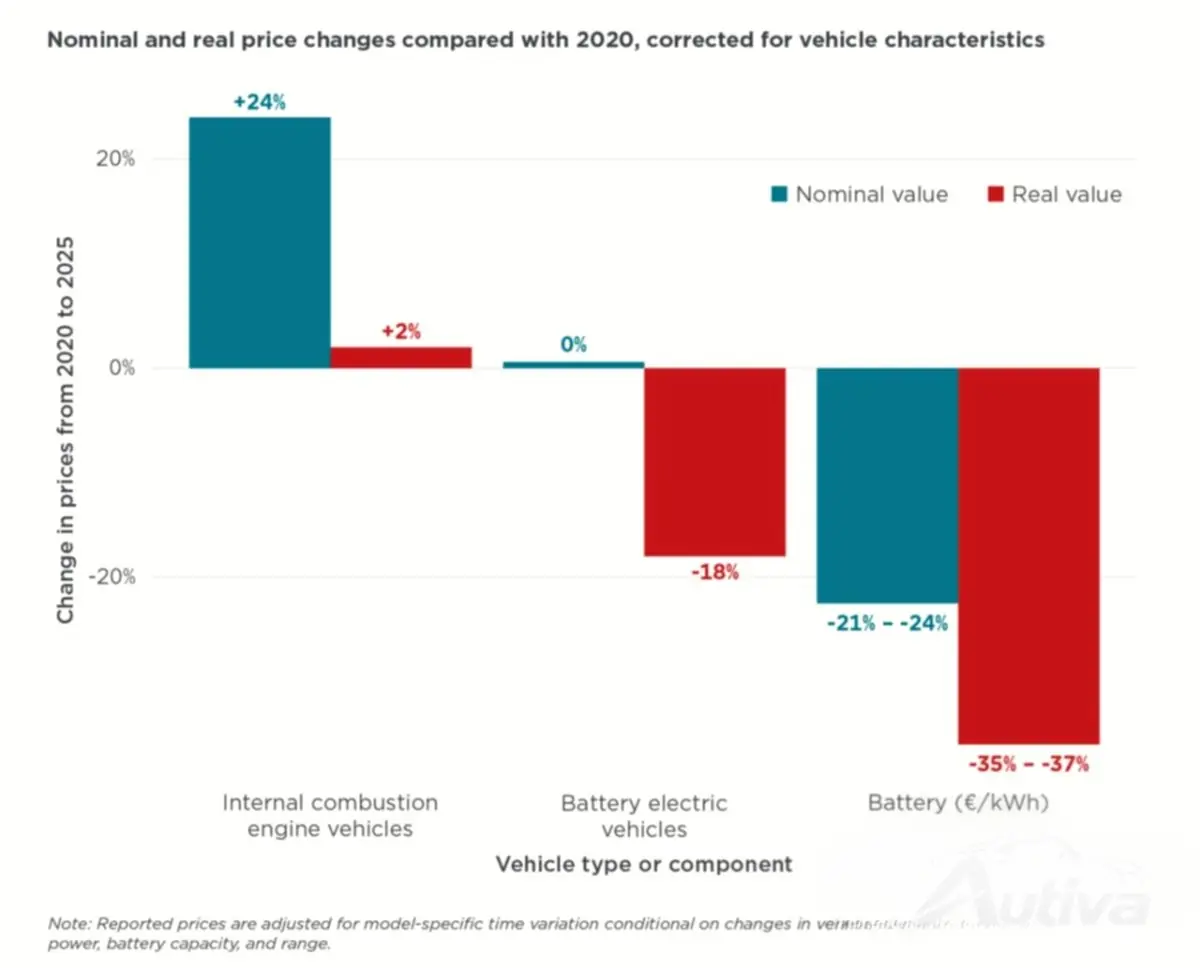
Szokująca rzeczywistość polega na ogromnej rozbieżności między kosztami budowy samochodu elektrycznego a tym, ile faktycznie chce za to zapłacić branża. Patrząc wstecz na dane dotyczące rynku w latach 2020–2025, ceny poszczególnych modeli elektrycznych spadły o pocieszające 18% w ujęciu realnym, skorygowanym o inflację. Co ciekawe, realne ceny tradycyjnych zamienników spalinowych wzrosły o 2%. A jednak, jeśli spojrzeć na to ze znacznie szerszej perspektywy, średnia cena samochodu elektrycznego w salonie wcale nie spadła. Zamiast tego gwałtownie wzrosła o 42%, z 38 000 euro w 2020 r. do topniejących portfeli 54 000 euro w 2025 r.
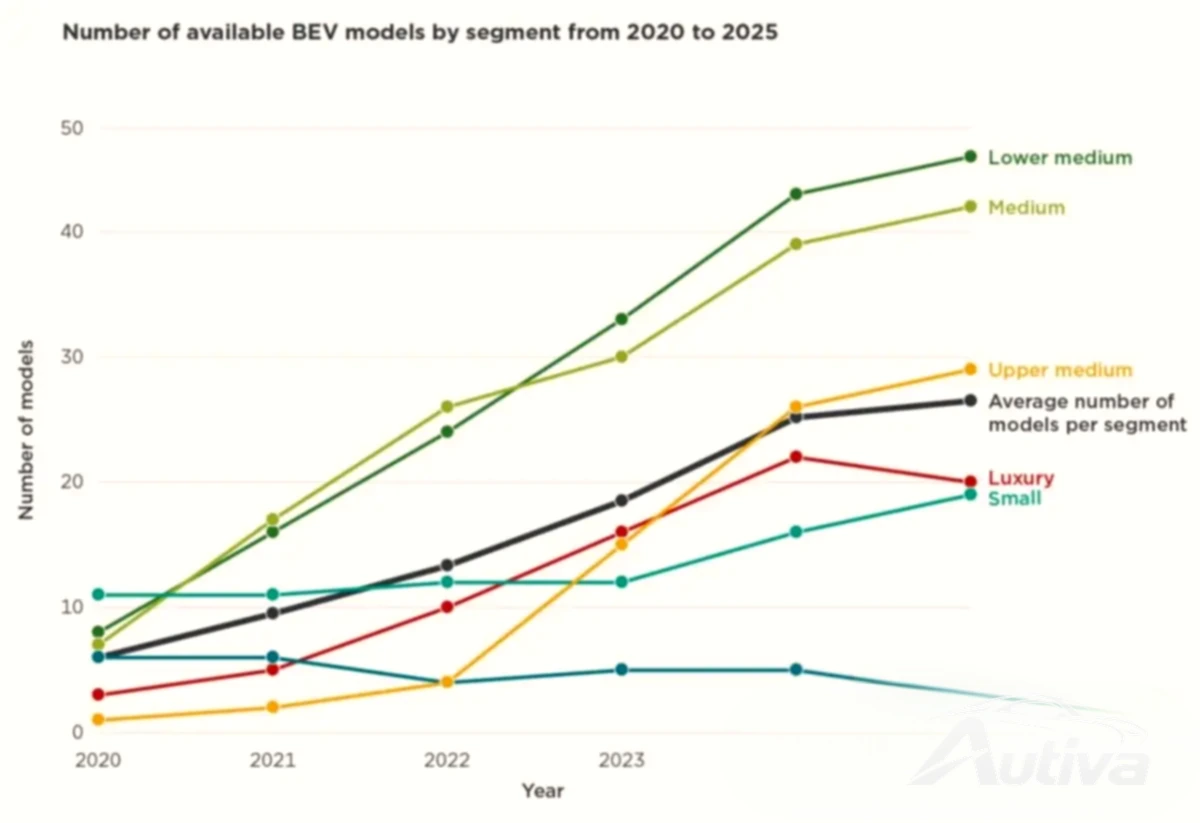
Jak producenci samochodów poradzili sobie z tą magią fiskalną? Proste – przesunęli słupki bramkowe. Zamiast budować tanie, wesołe hatchbacki dojeżdżające do pracy, zalali rynek ciężkimi, wysoko jeżdżącymi maszynami klasy premium. Liczba modeli pojazdów elektrycznych oferowanych w Niemczech gwałtownie wzrosła ze skromnych 38 w 2020 r. do zawrotnych 159 w 2025 r. W tym samym czasie liczba opcji spalania wewnętrznego spadła do 194. Tutaj jednak pojawia się problem: 73% tych nowych pojazdów elektrycznych należy wyłącznie do segmentów średniego, niższego-średniego lub wyższego-średniego. W ciągu zaledwie pięciu lat branża sprzedała 16 modeli średniej wielkości do 116, całkowicie ignorując nabywcę budżetowego.
Jeśli szukasz kompaktowego miejskiego hatchbacka lub samochodu dojazdowego, możliwości jest niewiele. Segmenty mini i małych pojazdów elektrycznych łącznie stanowiły żałosne 14% całkowitej oferty rynkowej do 2025 r. I nie jest to przypadkowe przeoczenie – to wyrachowany, wyrachowany zwrot strategii. Producenci samochodów zdali sobie sprawę, że mogą uzyskać znacznie większe marże zysku z nadętych crossoverów niż z ciasnych miejskich pojazdów. Zasadniczo pozostawili świadomego budżetu konsumenta na lodzie, woląc ścigać zamożne floty korporacyjne i nabywców premium, którzy nie mrugają okiem na wysokie pięciocyfrowe ceny.
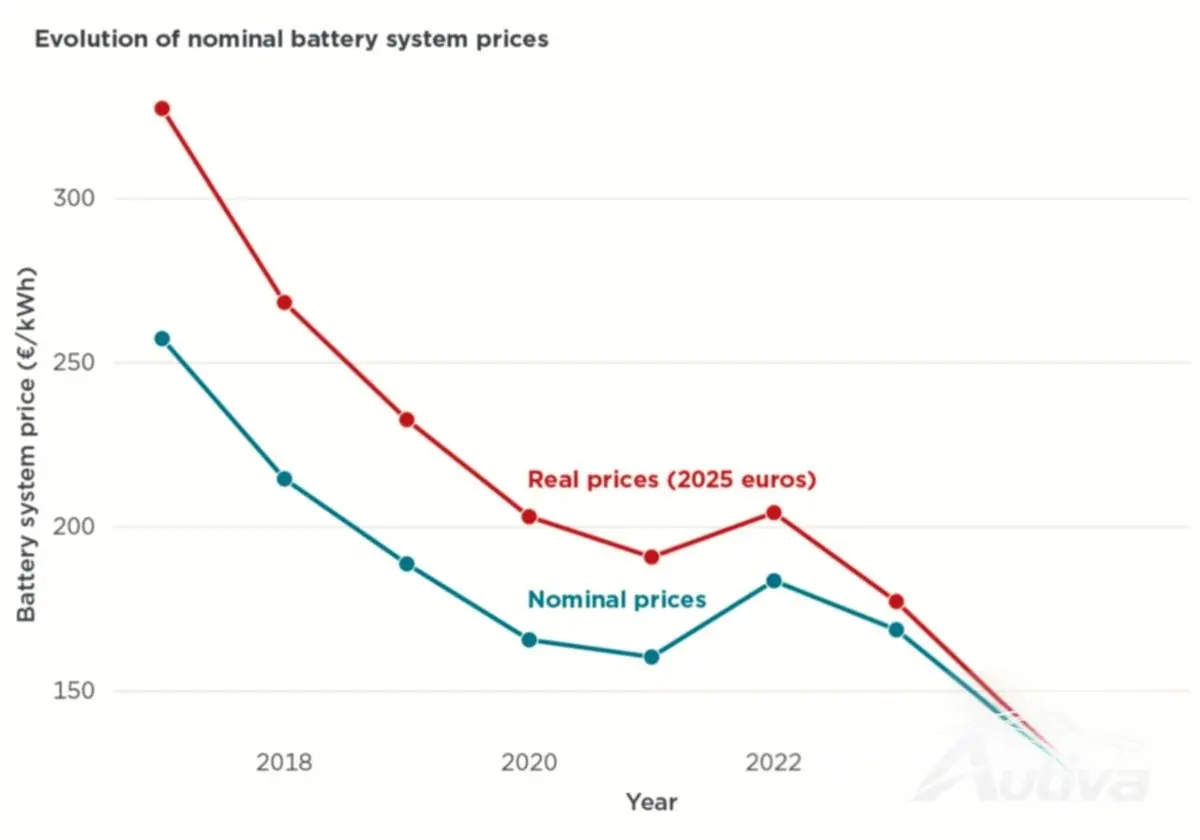
Ta strukturalna chciwość staje się rażąco oczywista, gdy spojrzymy na to, co stało się z kosztami produkcji akumulatorów. W tym samym okresie pięciu lat średnie ceny baterii na świecie spadły o 35% do 37% po uwzględnieniu inflacji, co przełożyło się na stały roczny skumulowany spadek o 8,6% do 8,8% (w wartościach nominalnych spadek był znaczny o 21% do 24%). Logika podpowiada, że gdy cena najdroższego komponentu spadnie o ponad jedną trzecią, pojazd powinien stać się tańszy. Zamiast tego zarządy korporacji zdecydowały się nie pokazywać przełomowych osiągnięć w produkcji na Twoim koncie bankowym.
Gdzie podziała się cała zaoszczędzona gotówka? Zainwestowali je z powrotem w rozwój pojazdów, głównie wpychając większe akumulatory w podłogi, aby pochwalić się średnim wzrostem zasięgu jazdy na napędzie elektrycznym o około 30%, lub po prostu wykorzystali je, aby odzyskać nakłady poniesione na badania i rozwój. Zamienili prawdziwą przystępność cenową na teatr i prawo do przechwalania się specyfikacjami. Jako recenzent, który tydzień po tygodniu przesiaduje w tych samochodach, mogę powiedzieć, że duży zasięg świetnie wygląda w broszurze, ale nie pomaga kierowcy, który potrzebuje zwrotnego pojazdu, aby poruszać się po wąskich uliczkach miasta bez zaciągania drugiego kredytu hipotecznego.
Aby zrozumieć fizyczną skalę tej obsesji na punkcie crossoverów średniej wielkości, wystarczy spojrzeć na pojazdy, które zajmowały pierwsze miejsca na niemieckich listach sprzedaży. Decydując się na wszechobecnego Volkswagena ID.4, pilotujesz maszynę o długości 4584 mm. Wejdź do swojego głównego amerykańskiego rywala, potężnego Tesli Model Y, a uzyskasz jeszcze większą powierzchnię wynoszącą 4790 mm. Jeśli Twój gust kieruje się w stronę retrofuturystyczności, Hyundai Ioniq 5 wymaga asfaltu o wartości 4655 mm. Żaden z tych pojazdów nie jest mały i żaden nie reprezentuje lekkiej, hiperwydajnej przyszłości, jaką nam obiecano; są to duże wozy rodzinne, zajmujące dużo terenu asfaltowego.
Jednocześnie dotychczasowy rynek spalania wewnętrznego prowadzi zupełnie inną, raczej represyjną grę. Nominalne ceny samochodów z silnikiem benzynowym i olejem napędowym wzrosły o 24% w latach 2020–2025. Średnia cena nominalna samochodu z silnikiem spalinowym wzrosła z 41 000 euro do 46 000 euro. Wygląda na to, że dotychczasowy przemysł samochodowy powoli przykręca starą gwardię, sprawiając, że zakup nowych pojazdów spalinowych staje się droższy, skutecznie zmuszając nabywców do wybierania segmentu samochodów elektrycznych, który systematycznie eliminuje własne opcje budżetowe.

Jak widzimy, wielka transformacja pojazdów elektrycznych okazuje się w mniejszym stopniu rewolucją demokratyczną, a raczej restrukturyzacją premium. Inżynieria z pewnością dojrzała, ale możliwości wyboru wzrosły czterokrotnie, a same samochody stały się skomplikowanymi maszynami o doskonałym zasięgu. Nie przekazując oszczędności na kosztach akumulatorów bezpośrednio do salonu, producenci stracili szansę na wczesne zdobycie prawdziwego rynku masowego. Pozostaje nam błyszcząca gama wyrafinowanych, średniej wielkości elektrycznych cudów, które są poza zasięgiem zwykłego kierowcy.