Tesla, Inc. klarte nok en gang å overgå Wall Street-estimatene i 2. kvartal 2023. Til tross for flere hindringer har Tesla opprettholdt sitt rykte om å være 'Energizer Bunny' på elbilmarkedet, og beveger seg kontinuerlig fremover, uavhengig av terrenget.
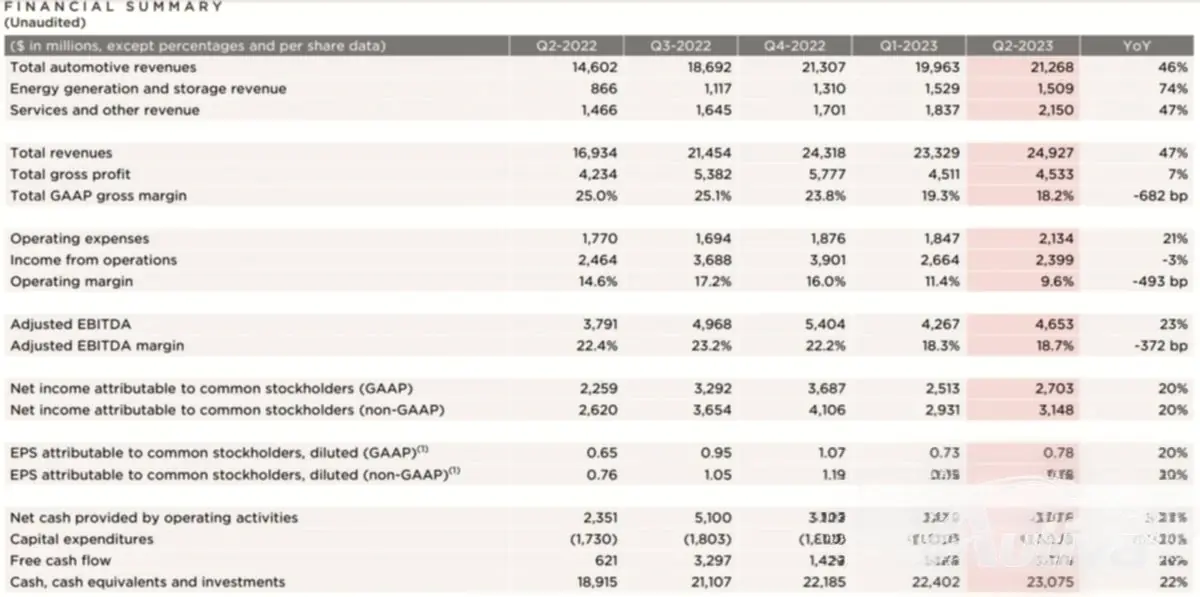
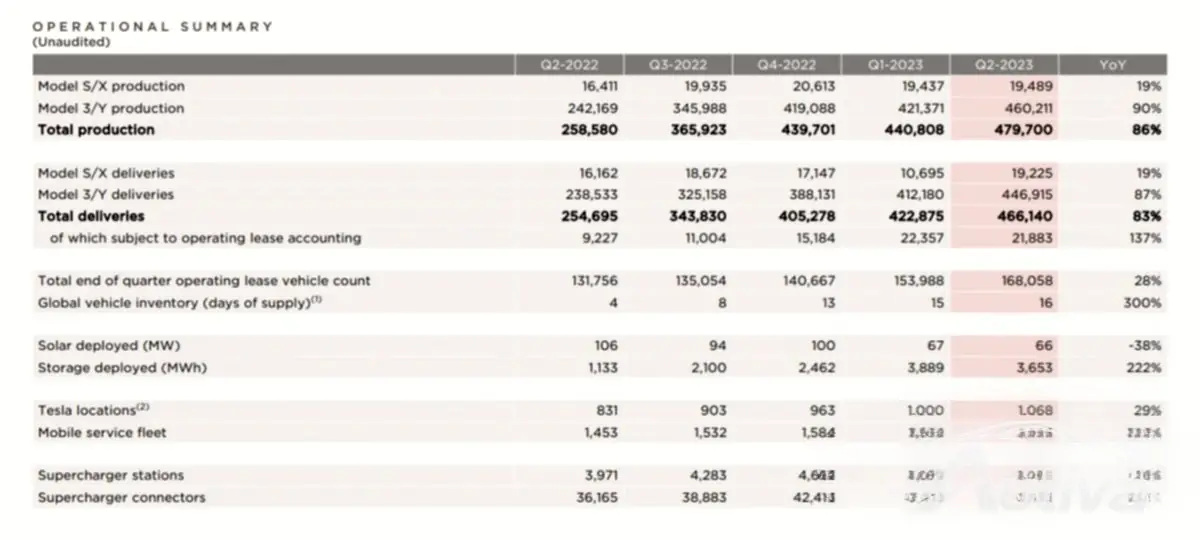
Etter den avsluttende ringeklokken 19. juli 2023 kunngjorde Tesla inntjeningen for andre kvartal. Tallene understreket nok et rekordkvartal for bilprodusenten, til tross for aggressiv pristaktikk og den forestående utrullingen av Project Highland som potensielt stopper noen Model 3-kjøp. I Q2 satte Tesla ut hele 479 700 biler og klarte å finne garasjer for 466 140 av dem. Hvem sa at klimabevissthet ikke kunne selge?
Det store bildet forteller en enda mer overbevisende historie. Teslas inntekter for andre kvartal kom inn på 21,28 milliarder euro, over 20,76 milliarder euro som forventet av de skrivebordsjockeyene på Wall Street. Det er en vekst på 47 % fra år til år. Og vi trodde skilpadden skulle vinne løpet.
Inntjening per aksje? De gikk også over forventningene. Tesla oppnådde ikke-GAAP-inntekter per aksje på € 0,78 for 2. kvartal 2023, og overgikk forventet € 0,67. Ikke en dårlig måte å runde av kvartalet på, ikke sant?
Nå var det ikke bare roser og solskinn. Driftsinntektene så en liten nedgang til 2,05 milliarder euro, noe som resulterte i en driftsmargin på 9,6 %. Du kan peke fingre på faktorer som produksjonskostnadsøkninger, prisendringer og den økonomiske belastningen til store prosjekter som Cybertruck og AI. Men selv i møte med motgang, viste Tesla at den kan opprettholde et respektabelt lønnsomhetsnivå.
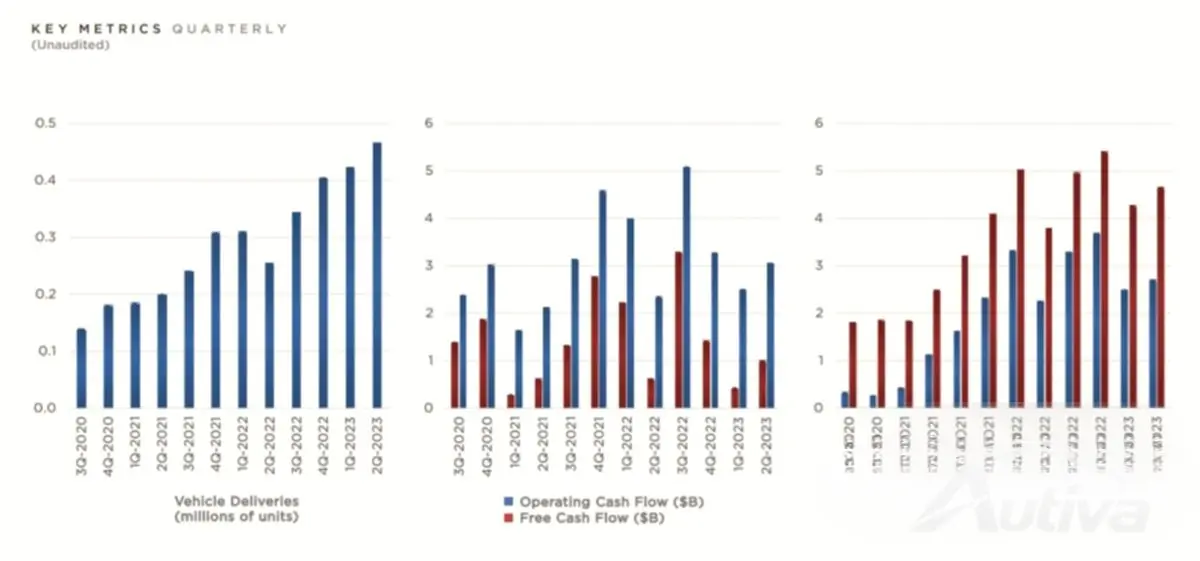
Selvfølgelig kan vi ikke glemme Benjamins – eller, i dette tilfellet, milliardene. Tesla klarte å øke kontanter, kontantekvivalenter og investeringer ved kvartalsslutt til kjølige 19,72 milliarder euro, en økning på 598 millioner euro sammenlignet med forrige kvartal. Med en fri kontantstrøm på 1 milliard euro, ser det ut til at Tesla komfortabelt kan dekke ned gjelden.
I Teslas resultatrapport var det også et snev av en «neste generasjons plattform» på gang. Med Cybertruck-fabrikkverktøyet rett etter planen, ser det ut til at Musks hjernebarn har noen flere triks i ermet.

Nå, noen advarselsord til de som allerede teller rikdommene sine fra TSLA-aksjer. Tesla har antydet at prisstrategiene kan se ytterligere utvikling, noe som tyder på flere prisjusteringer i horisonten. Er det oppover eller nedover? Bare tiden vil vise.
Noen Tesla-aksjonærer vil åpne en flaske med sin fineste champagne. Elbilprodusenten overgikk ikke bare forventningene til omsetning og inntjening, men sikret seg også sin plass som gullstandarden for bærekraftig transport, fra en smart oppstart til utvilsomt den mest lønnsomme kjøretøyprodusenten - for en reise.
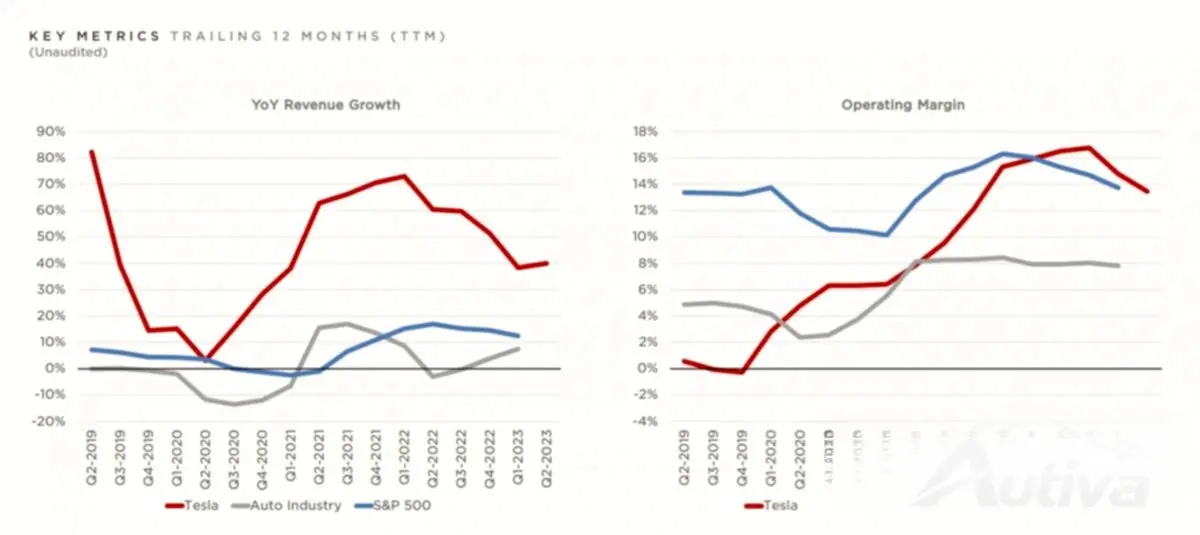
Noen investorer vil imidlertid bekymre seg for fallende fortjenestemarginer, og det med rette. Tesla er i ferd med å bli en mainstream-produsent, og fortjenestemarginene er sakte på linje med resten av bransjen. Tesla-produksjonen skal imidlertid bare vokse, og hvis FSD til slutt når det kommersielle stadiet - vel, da vil marginene eksplodere. Inntil da kan vi imidlertid bare beundre den urokkelige fremgangen selskapet har gjort.