टेस्ला, इंक. एक बार फिर 2023 की दूसरी तिमाही में वॉल स्ट्रीट के अनुमानों से आगे निकलने में कामयाब रही। कई बाधाओं के बावजूद, टेस्ला ने इलाके की परवाह किए बिना, लगातार आगे बढ़ते हुए, इलेक्ट्रिक वाहन बाजार के 'एनर्जाइज़र बनी' होने की अपनी प्रतिष्ठा को बरकरार रखा है।

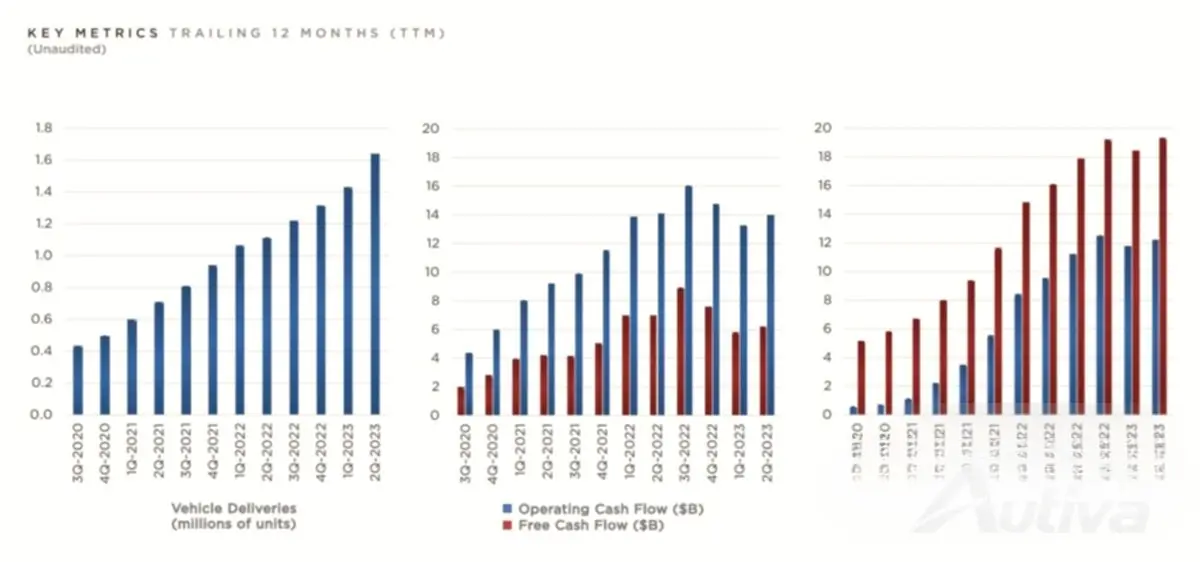
19 जुलाई, 2023 को समापन घंटी के बाद, टेस्ला ने अपनी दूसरी तिमाही आय की घोषणा की। आक्रामक मूल्य निर्धारण रणनीति और प्रोजेक्ट हाइलैंड के आसन्न रोलआउट के संभावित रूप से कुछ मॉडल 3 खरीद को रोकने के बावजूद, आंकड़े ऑटोमेकर के लिए एक और रिकॉर्ड तिमाही को रेखांकित करते हैं। Q2 में, टेस्ला ने 479,700 वाहनों को क्रैंक किया और उनमें से 466,140 के लिए गैरेज खोजने में कामयाब रहा। किसने कहा कि जलवायु चेतना बिक नहीं सकती?
बड़ी तस्वीर और भी अधिक सम्मोहक कहानी बताती है। टेस्ला का Q2 राजस्व €21.28 बिलियन की भारी मात्रा में आया, जो वॉल स्ट्रीट पर उन डेस्क जॉकी द्वारा अनुमानित €20.76 बिलियन के आंकड़े को पार कर गया। यह साल-दर-साल 47% की वृद्धि है। और हमने सोचा कि कछुआ दौड़ जीतेगा।

प्रति शेयर आय? उन्होंने उम्मीदों पर भी पानी फेर दिया। टेस्ला ने 2023 की दूसरी तिमाही में प्रति शेयर गैर-जीएएपी आय €0.78 दर्ज की, जो पूर्वानुमानित €0.67 से अधिक है। क्वार्टर पूरा करने का कोई बुरा तरीका नहीं है, है ना?
अब, यह सब गुलाब और धूप नहीं थे। परिचालन आय में मामूली गिरावट देखी गई और यह €2.05 बिलियन हो गई, जिसके परिणामस्वरूप परिचालन मार्जिन 9.6% हो गया। आप उत्पादन लागत में वृद्धि, मूल्य निर्धारण में बदलाव और साइबरट्रक और एआई जैसी बड़ी परियोजनाओं के वित्तीय टोल जैसे कारकों पर उंगली उठा सकते हैं। हालाँकि, विपरीत परिस्थितियों में भी, टेस्ला ने दिखाया कि वह लाभप्रदता का सम्मानजनक स्तर बनाए रख सकता है।
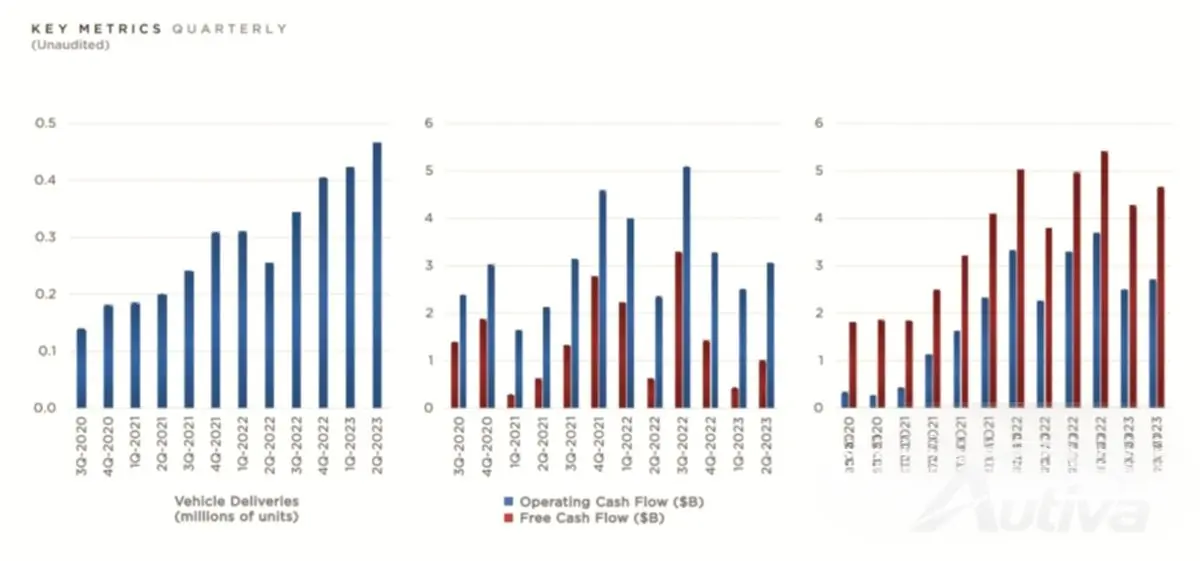
बेशक, हम बेंजामिन के बारे में नहीं भूल सकते - या, इस मामले में, अरबों के बारे में। टेस्ला अपनी तिमाही के अंत में नकदी, नकद समकक्ष और निवेश को €19.72 बिलियन तक बढ़ाने में कामयाब रही, जो पिछली तिमाही की तुलना में €598 मिलियन की वृद्धि है। €1 बिलियन के मुफ़्त नकदी प्रवाह के साथ, ऐसा लगता है कि टेस्ला आराम से अपने ऋण का भुगतान पूरा कर सकता है।
टेस्ला की कमाई रिपोर्ट में, 'अगली पीढ़ी के प्लेटफॉर्म' पर काम करने का संकेत भी दिया गया था। अपने साइबरट्रक कारखाने के सही समय पर काम करने के साथ, ऐसा प्रतीत होता है कि मस्क के दिमाग की उपज में कुछ और तरकीबें हैं।
अब, उन लोगों के लिए सावधानी के कुछ शब्द जो पहले से ही टीएसएलए शेयरों से अपनी संपत्ति की गिनती कर रहे हैं। टेस्ला ने संकेत दिया है कि उसकी मूल्य निर्धारण रणनीतियों में और विकास देखने को मिल सकता है, जो क्षितिज पर अधिक मूल्य समायोजन का सुझाव देता है। क्या वह ऊपर की ओर है या नीचे की ओर? केवल समय बताएगा।
कुछ टेस्ला शेयरधारक अपनी बेहतरीन शैम्पेन की एक बोतल खोलेंगे। इलेक्ट्रिक कार निर्माता ने न केवल राजस्व और कमाई की उम्मीदों को पार किया, बल्कि एक साहसी स्टार्टअप से लेकर निर्विवाद रूप से सबसे अधिक लाभदायक वाहन निर्माता तक, टिकाऊ परिवहन के लिए स्वर्ण मानक के रूप में अपनी जगह भी हासिल की - क्या यात्रा है।
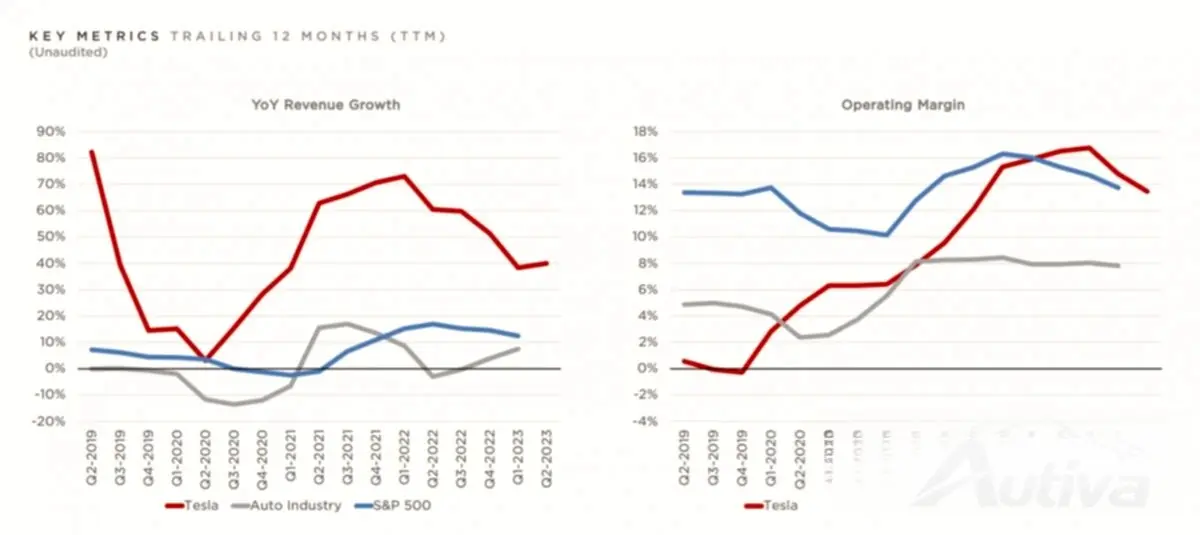
हालाँकि, कुछ निवेशक गिरते लाभ मार्जिन के बारे में चिंतित होंगे, और यह सही भी है। टेस्ला एक मुख्यधारा निर्माता बन रही है, और इसका लाभ मार्जिन धीरे-धीरे बाकी उद्योग के साथ संरेखित हो रहा है। हालाँकि, टेस्ला का उत्पादन केवल बढ़ना है, और यदि एफएसडी अंततः वाणिज्यिक चरण तक पहुँच जाता है - ठीक है, तो मार्जिन में विस्फोट हो जाएगा। हालाँकि, तब तक हम कंपनी द्वारा की गई अटूट प्रगति की केवल प्रशंसा ही कर सकते हैं।