Tesla, Inc. is er in het tweede kwartaal van 2023 opnieuw in geslaagd de schattingen van Wall Street te overtreffen. Ondanks verschillende obstakels heeft Tesla zijn reputatie als 'Energizer Bunny' van de markt voor elektrische voertuigen hooggehouden en voortdurend vooruitgang geboekt, ongeacht het terrein.
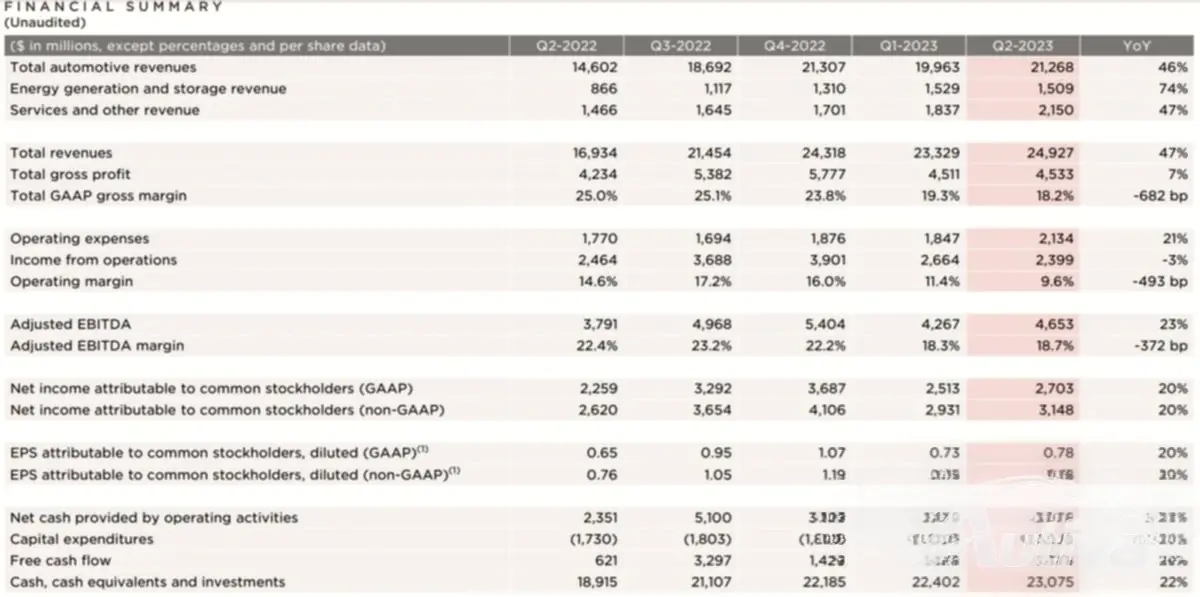
Na de slotbel op 19 juli 2023 maakte Tesla zijn winst over het tweede kwartaal bekend. De cijfers onderstreepten opnieuw een recordkwartaal voor de autofabrikant, ondanks agressieve prijsstellingstactieken en de aanstaande uitrol van Project Highland, waardoor sommige Model 3-aankopen mogelijk tot stilstand zouden komen. In het tweede kwartaal bracht Tesla maar liefst 479.700 voertuigen op de markt en slaagde erin garages te vinden voor 466.140 daarvan. Wie zei dat klimaatbewustzijn niet kon verkopen?
Het grote geheel vertelt een nog overtuigender verhaal. De omzet van Tesla in het tweede kwartaal bedroeg een flinke € 21,28 miljard, meer dan de € 20,76 miljard die de bureaujockeys op Wall Street hadden verwacht. Dat is een groei van 47% op jaarbasis. En we dachten dat de schildpad de race zou winnen.
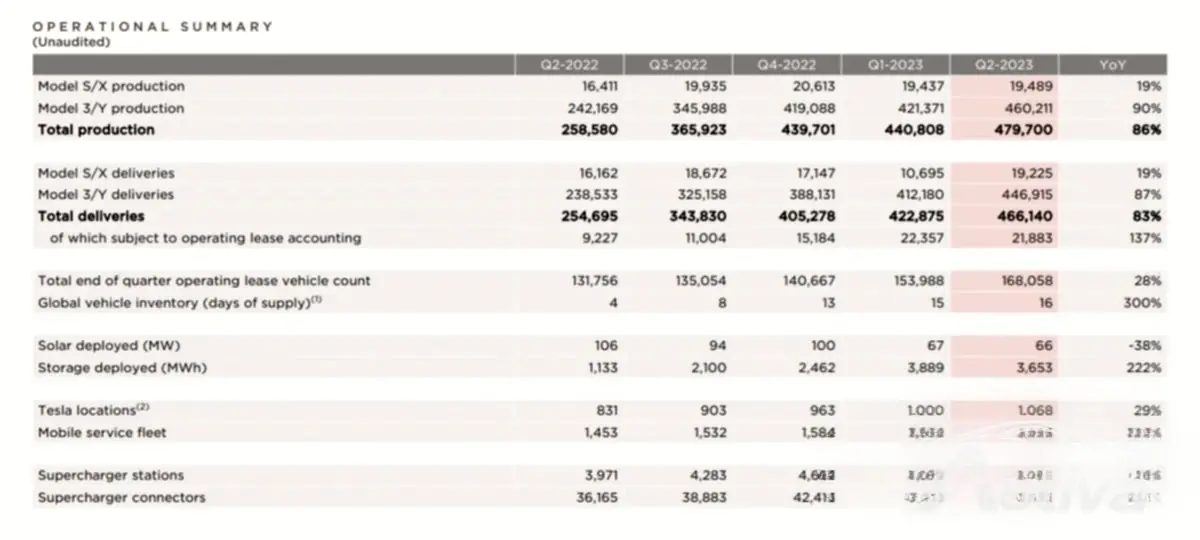
Winst per aandeel? Ook die overtroffen de verwachtingen. Tesla boekte voor het tweede kwartaal van 2023 een non-GAAP winst per aandeel van € 0,78, waarmee de voorspelde € 0,67 werd overtroffen. Geen slechte manier om het kwartaal af te ronden, toch?
Nu waren het niet alleen maar rozen en zonneschijn. Het bedrijfsresultaat daalde licht tot € 2,05 miljard, resulterend in een operationele marge van 9,6%. Je kunt met de vinger wijzen naar factoren als stijgingen van de productiekosten, prijswijzigingen en de financiële tol van grote projecten als de Cybertruck en AI. Maar zelfs ondanks tegenslag heeft Tesla laten zien dat het een respectabel niveau van winstgevendheid kan handhaven.
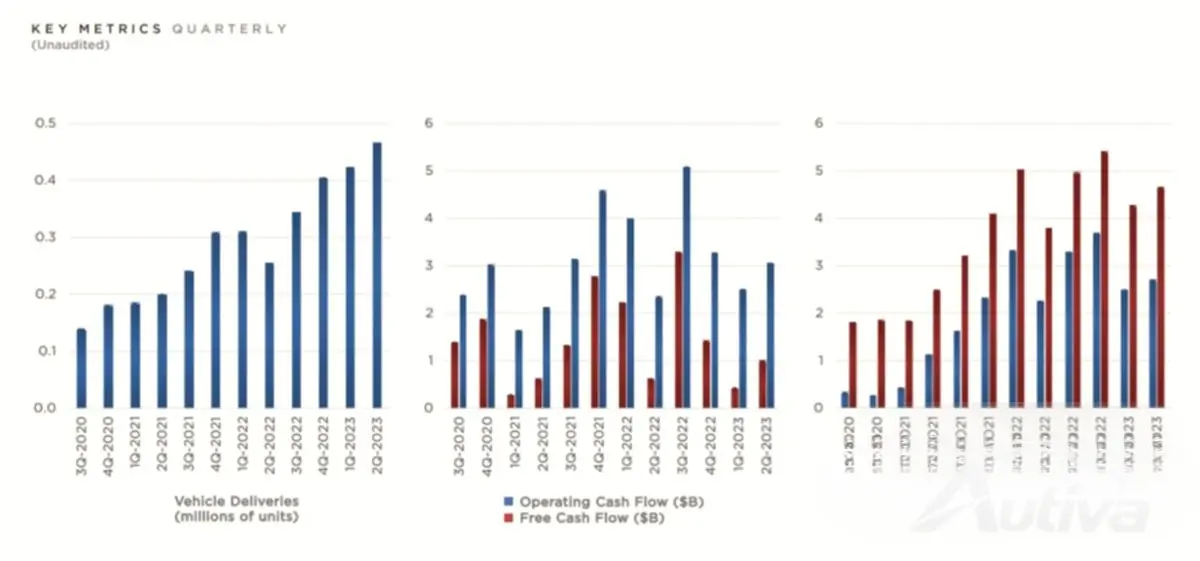
Natuurlijk mogen we de Benjamins – of, in dit geval, de miljarden – niet vergeten. Tesla slaagde erin zijn contanten, kasequivalenten en investeringen aan het einde van het kwartaal op te krikken tot een bedrag van €19,72 miljard, een stijging van €598 miljoen ten opzichte van het voorgaande kwartaal. Met een vrije kasstroom van €1 miljard lijkt het erop dat Tesla zijn schulden comfortabel kan aflossen.
In het winstrapport van Tesla was er ook een hint dat er een ‘next-generation platform’ in de maak was. Nu de Cybertruck-fabriekstools precies op schema liggen, lijkt het erop dat het geesteskind van Musk nog een paar trucjes achter de hand heeft.
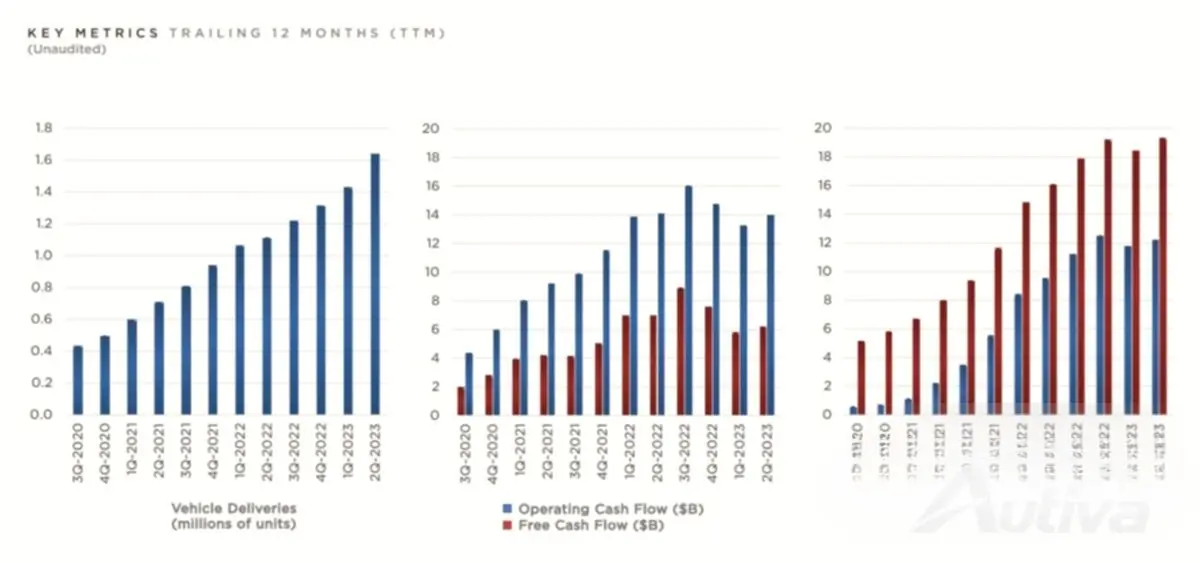
Nu enkele waarschuwende woorden voor degenen die hun rijkdommen al uit TSLA-aandelen halen. Tesla heeft laten doorschemeren dat zijn prijsstrategieën een verdere evolutie zouden kunnen doormaken, wat duidt op meer prijsaanpassingen aan de horizon. Is dat naar boven of naar beneden? Alleen de tijd zal het leren.
Sommige aandeelhouders van Tesla zullen een fles van hun beste champagne openbreken. De fabrikant van elektrische auto's overtrof niet alleen de omzet- en winstverwachtingen, maar verzekerde zich ook van zijn plaats als gouden standaard voor duurzaam transport, van een moedige start-up tot ongetwijfeld de meest winstgevende autofabrikant - wat een reis.
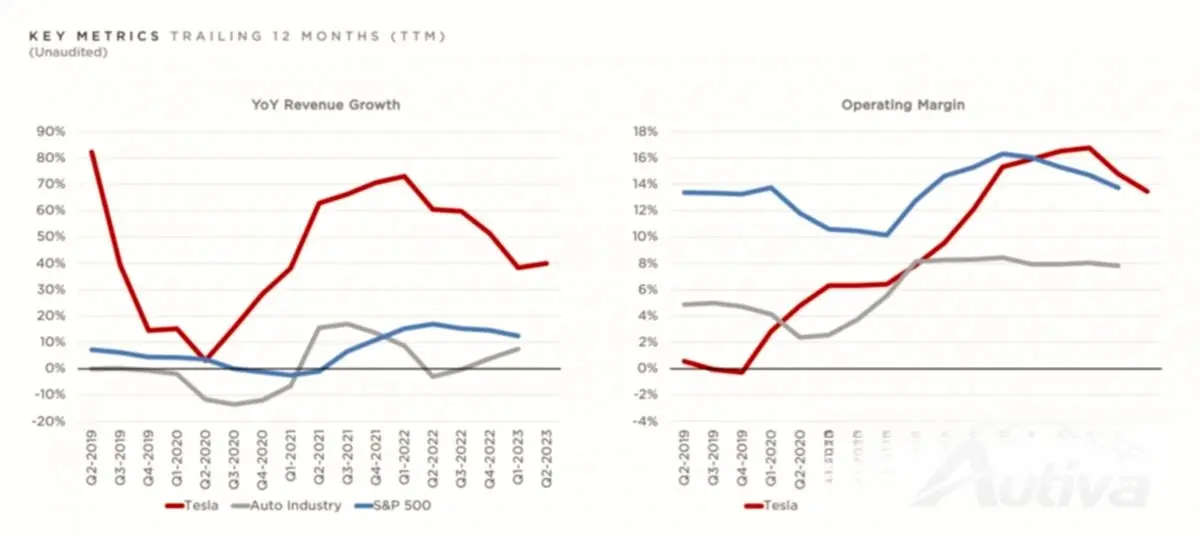
Sommige beleggers zullen zich echter terecht zorgen maken over dalende winstmarges. Tesla wordt een mainstream-fabrikant en de winstmarges komen langzaam op één lijn met die van de rest van de industrie. De productie van Tesla zal echter alleen maar groeien, en als de FSD uiteindelijk het commerciële stadium bereikt, nou ja, dan zullen de marges exploderen. Tot die tijd kunnen we echter alleen maar bewondering hebben voor de niet-aflatende vooruitgang die het bedrijf heeft geboekt.