Tesla, Inc. po raz kolejny przekroczyła szacunki Wall Street w drugim kwartale 2023 roku. Pomimo kilku przeszkód Tesla podtrzymała swoją reputację „Królika Energizera” na rynku pojazdów elektrycznych, stale posuwając się do przodu, niezależnie od terenu.
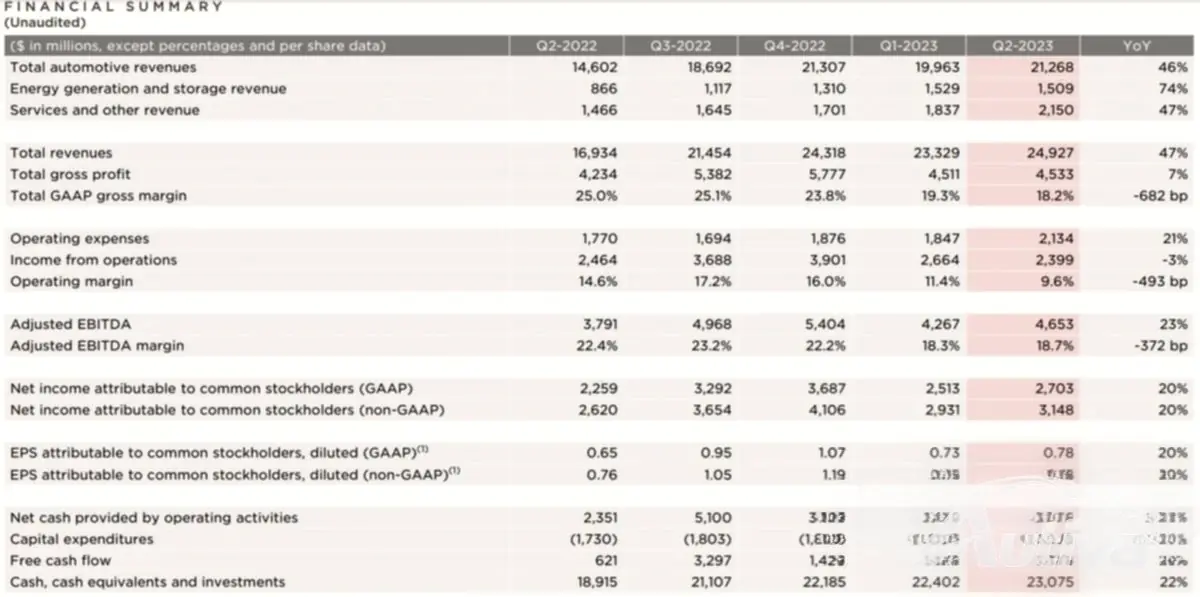
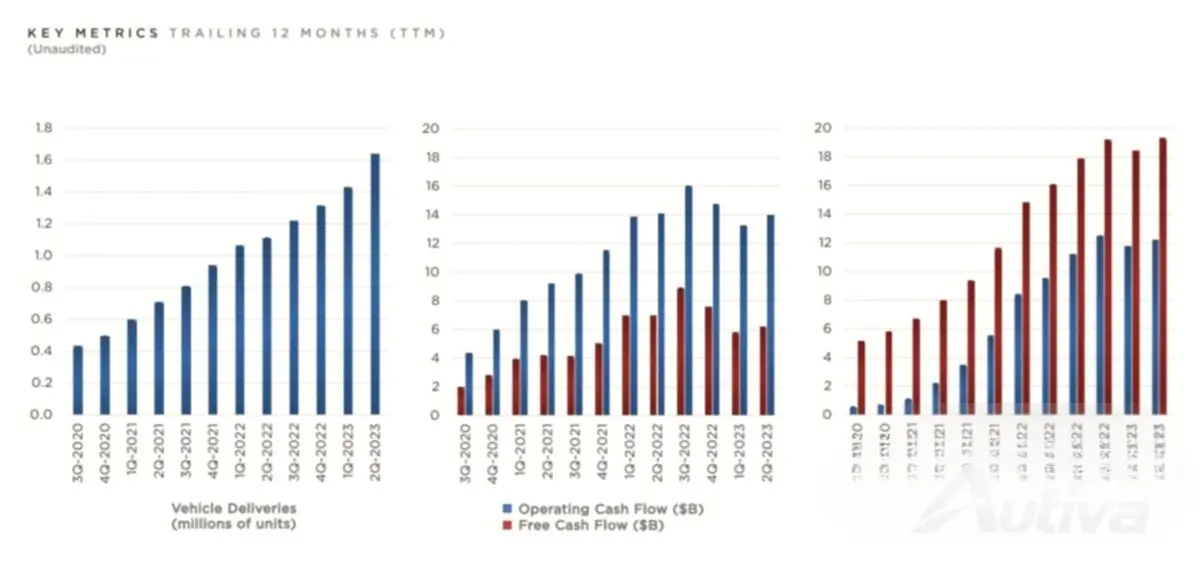
Po dzwonku zamykającym 19 lipca 2023 r. Tesla ogłosiła swoje zyski za drugi kwartał. Dane liczbowe podkreśliły kolejny rekordowy kwartał dla producenta samochodów, pomimo agresywnej taktyki cenowej i rychłego wprowadzenia na rynek Projektu Highland, który może zahamować niektóre zakupy Modelu 3. W drugim kwartale Tesla wyprodukowała aż 479 700 pojazdów i znalazła warsztaty dla 466 140 z nich. Kto powiedział, że świadomość klimatyczna nie może sprzedawać?
Duży obraz przedstawia jeszcze bardziej fascynującą historię. Przychody Tesli w drugim kwartale wyniosły ogromne 21,28 miliarda euro, przewyższając kwotę 20,76 miliarda euro przewidywaną przez biurkowych dżokejów z Wall Street. Oznacza to wzrost o 47% rok do roku. I myśleliśmy, że żółw miał wygrać wyścig.

Zysk na akcję? Te również przekroczyły oczekiwania. Tesla odnotowała zysk na akcję niezgodny z GAAP w wysokości 0,78 euro za drugi kwartał 2023 r., przekraczając prognozowane 0,67 euro. Niezły sposób na podsumowanie kwartału, co?
To nie były tylko róże i słońce. Przychody operacyjne rzeczywiście nieznacznie spadły do 2,05 miliarda euro, co przełożyło się na marżę operacyjną na poziomie 9,6%. Możesz wskazać palcem takie czynniki, jak wzrost kosztów produkcji, zmiany cen i straty finansowe dużych projektów, takich jak Cybertruck i sztuczna inteligencja. Jednak nawet w obliczu przeciwności losu Tesla pokazała, że potrafi utrzymać przyzwoity poziom rentowności.

Oczywiście nie możemy zapomnieć o Benjaminach – czy w tym przypadku o miliardach. Tesli udało się zwiększyć stan środków pieniężnych, ich ekwiwalentów i inwestycji na koniec kwartału do imponującej kwoty 19,72 miliarda euro, co stanowi wzrost o 598 milionów euro w porównaniu z poprzednim kwartałem. Wydaje się, że dysponując wolnymi przepływami środków pieniężnych w wysokości 1 miliarda euro, Tesla może spokojnie spłacać swoje długi.
W raporcie o zarobkach Tesli pojawiła się również wzmianka o pracach nad „platformą nowej generacji”. Dzięki oprzyrządowaniu fabrycznemu Cybertruck zgodnie z harmonogramem wydaje się, że pomysł Muska ma jeszcze kilka asów w rękawie.
A teraz kilka słów przestrogi dla tych, którzy już liczą swoje bogactwa na akcjach TSLA. Tesla zasugerowała, że jej strategie cenowe mogą podlegać dalszej ewolucji, co sugeruje, że na horyzoncie pojawią się dalsze dostosowania cen. Czy to jest w górę czy w dół? Tylko czas pokaże.
Niektórzy akcjonariusze Tesli otworzą butelkę swojego najlepszego szampana. Producent samochodów elektrycznych nie tylko przekroczył oczekiwania dotyczące przychodów i zysków, ale także zapewnił sobie miejsce jako złoty standard zrównoważonego transportu, od odważnego start-upu do bez wątpienia najbardziej dochodowego producenta pojazdów – co za podróż.

Niektórzy inwestorzy będą jednak martwić się spadkiem marży zysku i słusznie. Tesla staje się producentem głównego nurtu, a jej marże zysku powoli dorównują reszcie branży. Produkcja Tesli ma jednak dopiero rosnąć i jeśli FSD w końcu osiągnie etap komercyjny – cóż, wtedy marże eksplodują. Do tego czasu możemy jednak jedynie podziwiać niesłabnący postęp, jaki robi firma.