Honestamente, não faz muito tempo que os petrolheads riam dos carros elétricos enquanto o glorificado leite flutuava. Avançando apenas alguns anos, os últimos números de vendas na Europa contam uma história radicalmente diferente. Só em Junho, 366.000 veículos eléctricos a bateria circularam em todo o continente – um salto colossal de 50% em termos anuais e a taxa de crescimento mais rápida que vimos durante todo o ano.
Os modelos plug-in capturaram 37% do total de registros do mercado, com os motores de combustão tradicionais continuando a escorregar pelo ralo. A gasolina pura caiu para 21% do mercado e o diesel mancou com 6% de participação – uma tecnologia que agora oscila na irrelevância absoluta. Isso realmente faz você se perguntar: por que e quem ainda compra carros a diesel?

Como em qualquer boa história, a verdadeira reviravolta na trama está na rivalidade entre irmãos elétricos a bateria e híbridos plug-in. Os primeiros usuários usaram híbridos plug-in como cobertura de segurança, mas agora os compradores estão abandonando totalmente essa cobertura. Os produtos elétricos com bateria completa representaram 71% de todas as vendas plug-in em junho, elevando a sua média anual para 69% – a posição mais dominante desde 2012.
No topo da categoria dos pequenos carros urbanos, o automobilismo com emissão zero está dando um golpe total. O recém-chegado chinês Leapmotor T03 conquistou o terceiro lugar no pódio geral, e o atualizado Dacia Spring registrou 5.676 entregas para provar que os veículos urbanos acessíveis são onde os motores de combustão se renderão primeiro.
VEs mais vendidos na Europa - junho de 2026:
| Rank | Car Model | Drive Type | Sales Volume |
|---|---|---|---|
| 1 | Tesla Model Y | BEV | 34,480 |
| 2 | Tesla Modelo 3 | BEV | 18,028 |
| 3 | BYD Atto 2 | BEV + PHEV | 13,100 |
| 4 | BMW X1/iX1 | BEV + PHEV | 11,778 |
| 5 | Renault 5 (+ Alpino A290) | BEV | 10,785 |
| 6 | Skoda Elroq | BEV | 9,187 |
| 7 | BYD Seal U | BEV + PHEV | 9,034 |
| 8 | Skoda Enyaq | BEV | 8,671 |
| 9 | BMW iX3 | BEV | 8,439 |
| 10 | VW ID.3 | BEV | 7,722 |
| 11 | Mercedes CLA EV | BEV | 6,676 |
| 12 | Motor de Salto T03 | BEV | 6,312 |
| 13 | VW ID.4 | BEV | 6,163 |
| 14 | Volvo XC60 PHEV | PHEV | 6,134 |
| 15 | Dacia Spring | BEV | 5,676 |
| 16 | Volvo EX30 | BEV | 5,585 |
| 17 | VW Tiguan PHEV | PHEV | 5,521 |
| 18 | VW ID.7 | BEV | 5,461 |
| 19 | Audi Q6 e-tron | BEV | 5,374 |
| 20 | Kia EV3 | BEV | 4,900 |
Assistir às montadoras tradicionais lutando para navegar nessa mudança é como assistir a um jogo de futebol em que metade dos jogadores corre com os olhos vendados. Stellantis é o melhor exemplo - decidir colocar um motor a gasolina no novo Fiat Panda é um erro sério e bizarro. E isso lhes custará caro.
O Fiat 500ed não perdeu impulso porque os compradores desenvolveram um desejo por fumaça – ele perdeu vendas porque rivais elétricos mais afiados e mais baratos chegaram ao mercado. Se eu fosse responsável pela estratégia de produto de Turim, manteria o novo modelo exclusivamente eléctrico e deixaria vivo o velho reservatório de gasolina como um "Panda Classic" económico para os últimos tradicionalistas equivocados.

Curiosamente, os hatchbacks familiares compactos são um tanto lentos em dar o salto, mas os modelos executivos estão adotando a eletricidade em um ritmo poderoso. O Mercedes-Benz Classe E viu 36% de suas vendas virem de variantes plug-in, o BMW Série 5 registrou uma impressionante taxa de eletrificação de 89% em suas versões plug-in e puramente elétricas. Até mesmo o novo e elegante A6 e-tron da Audi fez uma entrada estrondosa com 3.850 registros, ameaçando destituir a realeza tradicional de Munique.
No entanto, no topo da classificação de vendas, a Tesla continua a fugir com a coroa. O Modelo Y recuperou o primeiro lugar europeu com 34.480 matrículas, e o sedã Modelo 3 subiu 67% em relação ao ano anterior, alcançando o segundo lugar geral.
VEs mais vendidos na Europa - janeiro a junho de 2026:
| Rank | Car Model | Drive Type | Sales Volume |
|---|---|---|---|
| 1 | Tesla Model Y | BEV | 111,050 |
| 2 | Tesla Modelo 3 | BEV | 58,411 |
| 3 | Skoda Elroq | BEV | 58,172 |
| 4 | BMW X1/iX1 | BEV + PHEV | 53,350 |
| 5 | Renault 5 (+ Alpino A290) | BEV | 52,757 |
| 6 | BYD Seal U | BEV + PHEV | 48,472 |
| 7 | Skoda Enyaq | BEV | 46,052 |
| 8 | BYD Atto 2 | BEV + PHEV | 44,573 |
| 9 | VW ID.3 | BEV | 39,562 |
| 10 | VW ID.4 | BEV | 38,894 |
| 11 | Mercedes CLA EV | BEV | 33,322 |
| 12 | Motor de Salto T03 | BEV | 32,866 |
| 13 | VW ID.7 | BEV | 32,525 |
| 14 | Volvo XC60 PHEV | PHEV | 29,902 |
| 15 | VW Tiguan PHEV | PHEV | 29,521 |
| 16 | Audi Q4 e-tron | BEV | 27,911 |
| 17 | Audi Q6 e-tron | BEV | 26,618 |
| 18 | Kia EV3 | BEV | 26,524 |
| 19 | Volvo EX30 | BEV | 24,928 |
| 20 | Citroën e-C3 | BEV | 24,836 |
Sejamos completamente honestos sobre por que a Tesla continua dominante. Com um preço inicial de cerca de 40.000€ para o Modelo Y e 35.000€ para o Modelo 3, não se compram estes carros porque fazem o coração disparar ao nascer do sol - compram-nos com uma calculadora na mão. Eles são as ferramentas definitivas para motoristas de Uber e contadores que buscam reduzir seus custos operacionais.
Mas a Tesla não está segura – os gigantes de Shenzhen estão a aproximar-se rapidamente. A BYD ficou em terceiro lugar em junho, com 13.100 registros para seu Atto 2, movido em grande parte por uma variante híbrida plug-in que transporta uma bateria de 18 kWh, capaz de 90 km de autonomia elétrica pura e oferecendo inteligência de veículo para carregar.

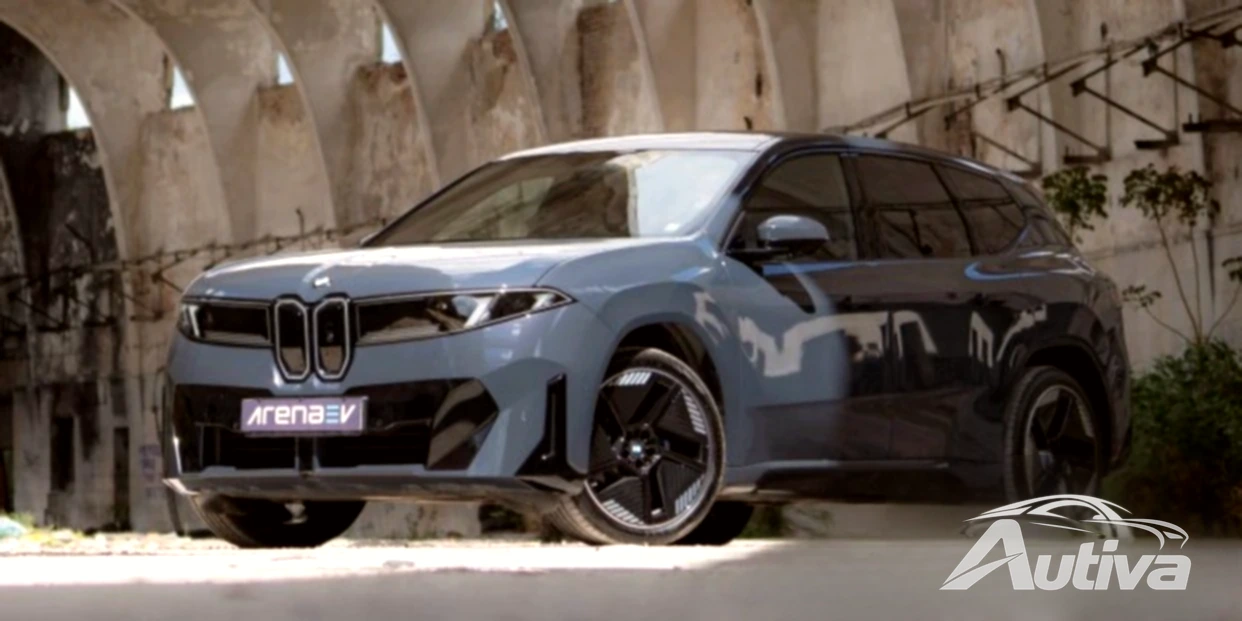
Os titãs legados da Baviera não cairão sem lutar. Os irmãos plug-in SiX1 e X1 da BMW postaram 11.778 registros devido a acordos de locação agressivos, mantendo a linha até a chegada da arquitetura Neue Klasse. Na França, o R5 retrô-chique da Renault gerou 10.785 vendas, mas o CEO Luca de Meo sabe que a boa aparência por si só não sustentará as vendas indefinidamente.
A Renault já está preparando atualizações de baterias de meio de ciclo com produtos químicos eficientes de fosfato de ferro-lítio e motores elétricos revisados para afastar a concorrência orçamentária que se aproxima, como o novo ID.Polo da Volkswagen.

Quando se olha para os volumes de produção, a diferença de estratégia entre o Ocidente e a China torna-se um abismo. A Tesla depende de dois modelos pesados para transportar toda a sua operação europeia, enquanto a BMW tem 11 modelos eletrificados e a BYD implementa uma frota de 17 ofertas distintas. As marcas chinesas duplicaram a sua quota de mercado europeu, passando de 5% em Junho passado para 10% hoje.
O Grupo Volkswagen permaneceu na primeira posição com uma participação de mercado de 24%, mas a Stellantis caiu para 8,3%, permitindo que o Grupo BMW ocupasse o segundo lugar com uma participação de 8,6%. Com a BYD apenas 0,4% atrás da Stellantis, as marcas tradicionais não podem mais se dar ao luxo de atrasar seus lançamentos elétricos. O mercado automóvel europeu está a passar por um realinhamento sísmico, impulsionado por compradores que exigem valor real, custos de funcionamento mais baixos e tecnologia moderna.