Da quando i veicoli elettrici sono andati oltre l’umile carrello da golf, la promessa di una batteria miracolosa è rimasta. La narrazione è chiara: uno zaino leggero che si ricarica in pochi secondi, non si accende mai e racchiude una potenza immensa. La tecnologia a stato solido è stata annunciata per decenni, eppure sembra sempre lontana un decennio, indipendentemente dall’anno in corso.
Ora il contesto sembra spostarsi dalla ricerca teorica alla produzione nel mondo reale. I principali produttori cinesi di batterie, CATL e BYD, si sono impegnati a avviare una produzione pilota di celle a stato solido entro il 2027, ponendo le basi per una corsa serrata tra questi giganti industriali. CATL ha aperto la mischia a fine luglio, dicendo agli investitori che il suo sviluppo interno era all'avanguardia, ma BYD ha risposto due giorni dopo con sei nuovi brevetti che descrivono in dettaglio i progetti di catodo a doppio elettrolita.
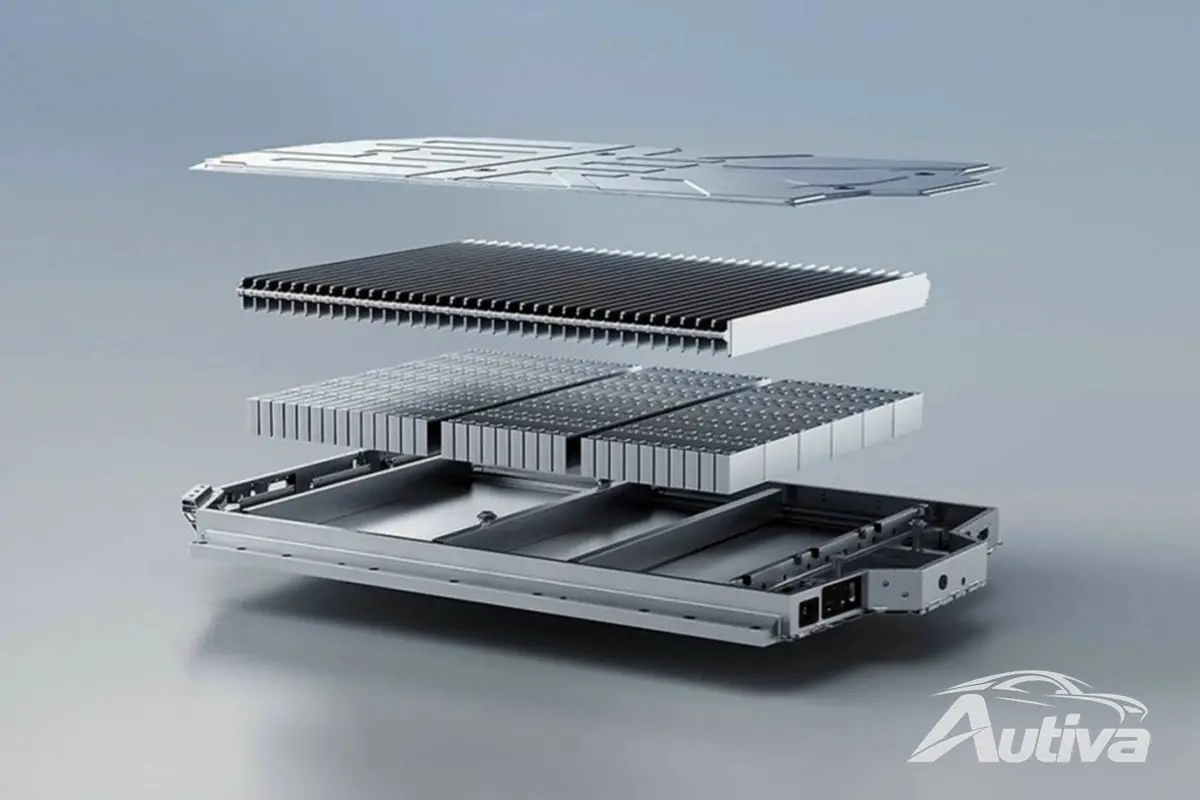
Se sei più interessato alla strada che alla chimica, la proposta di valore delle batterie allo stato solido è semplice. La sostituzione dell’elettrolita liquido convenzionale con composti solidi (l’approccio di BYD utilizza una miscela intelligente di alogenuri e solfuri solidi) consente una maggiore densità di energia in un fattore di forma compatto. La rimozione di liquidi infiammabili riduce anche il rischio di fuga termica. Il conseguente risparmio di peso si traduce in telai più leggeri, maggiore agilità e un'esperienza di guida più piacevole senza la resistenza di un'ancora.
Prima di iniziare a prenotare un'ipercoupé a stato solido, è necessaria una dose di realismo. Il capo della CATL, il dottor Robin Zeng, è stato chiaro nel mitigare le aspettative. In un recente forum di settore, ha rivelato che la chimica dello stato solido dell’azienda è solo al livello di preparazione tecnologica quattro su nove, essenzialmente prototipi da banco di laboratorio. Lo scienziato capo Wu Kai punta ai livelli sette o otto entro il 2027 per avviare i test sul campo, ma un’implementazione diffusa rimane lontana.
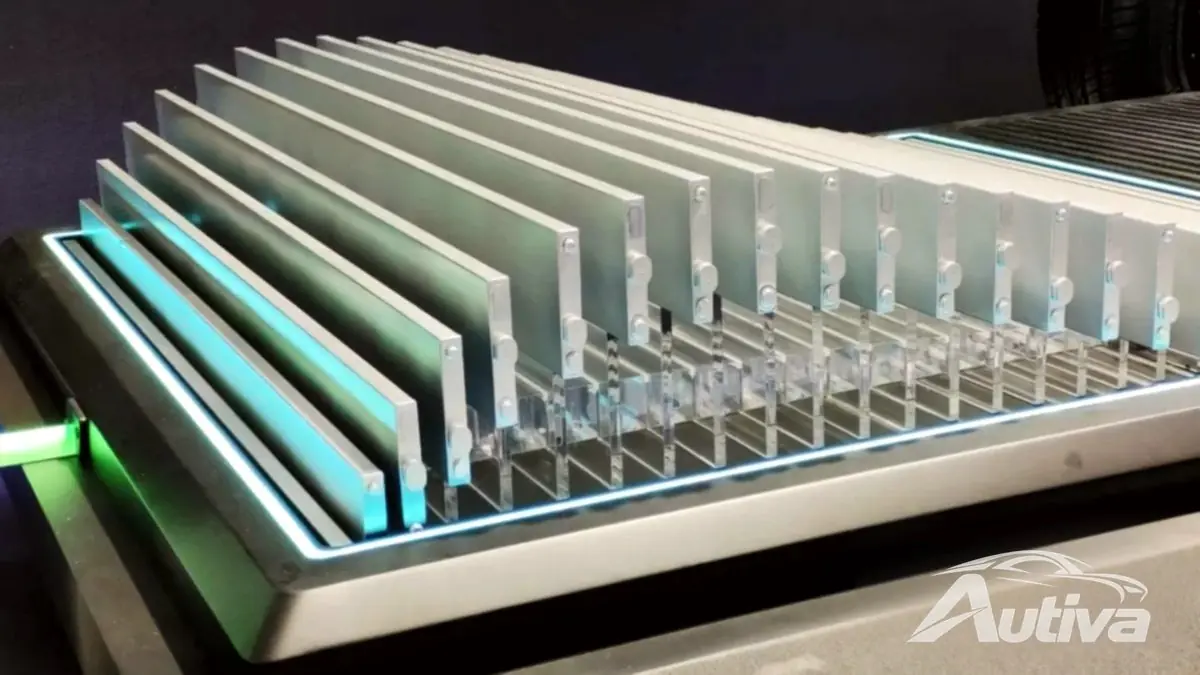
Gli aspetti economici dietro queste cellule rivoluzionarie sono duri. CATL prevede che la produzione di massa e a prezzi accessibili non si concretizzerà finché il settore non sarà in grado di produrre celle per non meno di 1 milione di veicoli ogni anno, una pietra miliare non prevista prima del 2030. Le consegne commerciali iniziali riguarderanno i veicoli elettrici di fascia alta. Coloro che cercano un pacchetto a stato solido in una berlina a basso costo dovrebbero prepararsi ad un ritardo prolungato.
Questa posizione pratica acquista peso quando si guarda all’azienda al timone. CATL non è un’impresa speculativa a caccia di capitale di rischio; è una forza dominante nel settore energetico. A giugno 2026, CATL vantava 32,59 GWh di capacità installata, controllava il 43,2% del mercato interno cinese e forniva celle a quasi tutti i principali OEM globali. Con la capacità finanziaria di investire miliardi, la leadership riconosce ancora le sfide ingegneristiche.
Contemporaneamente, BYD sta affrontando il problema ostinato dell’interfaccia solido-solido che ha frustrato i ricercatori per anni. La loro strategia è incentrata su un catodo a doppio elettrolita che inserisce strati tampone solidi per evitare rotture strutturali. Non sono gli unici contendenti; Anche concorrenti nazionali come Dongfeng, Changan e Pure Lithium sono nel mix, consapevoli che un cambiamento nella chimica rappresenta un’opportunità unica per sconvolgere l’attuale gerarchia.
Questo non è un turno notturno; è un concorso tecnologico meticolosamente organizzato. Entro il 2027, non assisteremo a un’ondata di auto a stato solido sugli showroom, ma individueremo muli di prova camuffati che percorrono piste di prova dotati di autentici componenti a stato solido. Per gli appassionati di guida, batterie più leggere e sicure rappresentano l’apice, e osservare due titani industriali competere per raggiungere quel traguardo promette di essere uno spettacolo.